【Wdoodoo每周纸业报告】纸浆市场底部逐渐探明,但上涨动力仍需积累
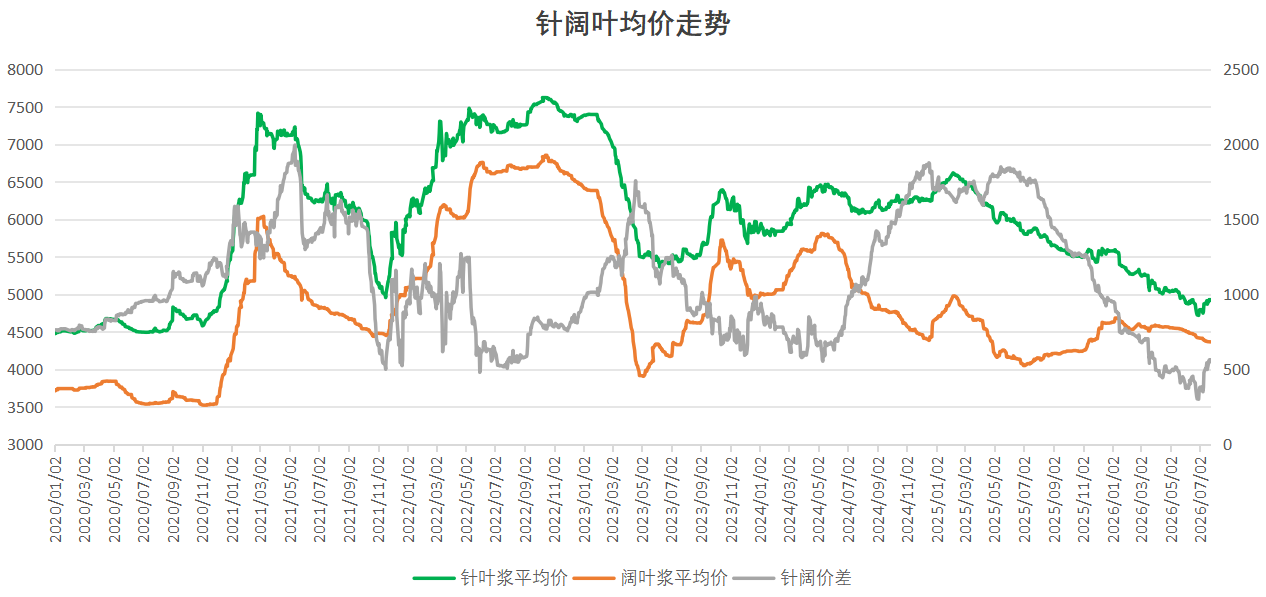
本周,浆价呈现横盘波动趋势。针叶浆的平均价格约为4927元/吨,比上周上涨60元/吨;阔叶浆的平均价格为4365元/吨,比上周下降3元/吨。浆料供应中断频繁发生,但纸厂主要以消化成品纸库存为主,对补充原材料库存的积极性总体较为一般。市场购销持续低迷。
1. 宏观视角:地缘政治风险回归,关注美国国债利率对美国政策的影响。在国内,释放了提振内需的信号,国家发改委正在推进“十四五”重大项目,基建数据显示边际改善,市场期待政治局会议的政策表态。
海外风险加剧,美国与伊朗在冲突中展开谈判。地缘政治紧张局势再次推高油价,引发全球通胀预期升温并加剧衰退逻辑。预计美国的主要目标是降息和去杠杆化。美联储年内加息的可能性较低,应关注美国国债利率变化对美国政策的影响。
美国根据301条款对中国征收12.5%的关税,实施力度未超出市场预期。后续核心观察点是中美双方300亿美元商品互减税框架的谈判和实施进度。
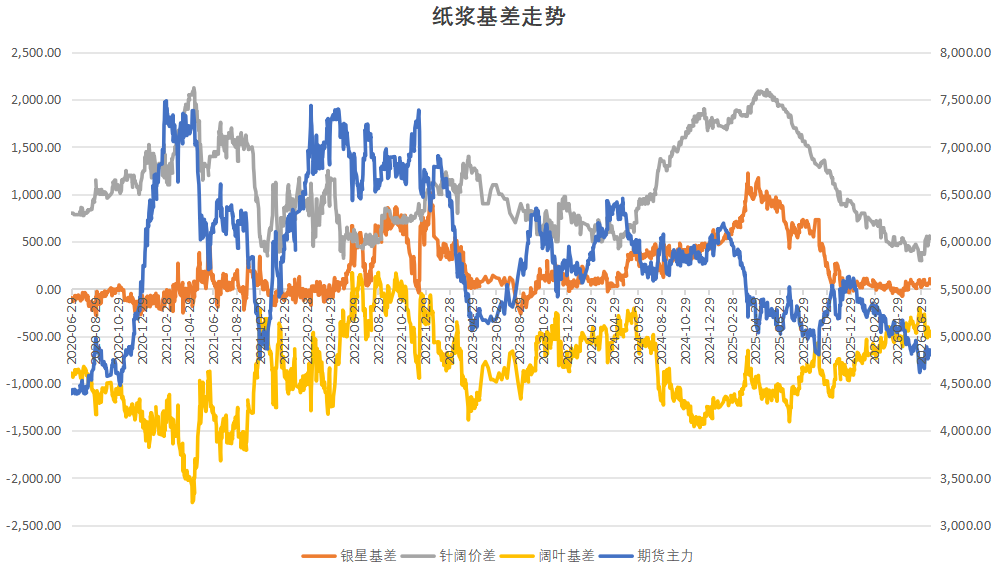
2. 针叶木材停产和涨价的消息频繁,针叶与阔叶的价格差距持续扩大。
随着亏损加剧,一些针叶品牌现金流紧张,导致浆厂停产和减产增加,以缓解过剩压力。Lion和Beimu已永久停产,一些品牌已转移生产。市场猜测可能会有更多停产和减产发生。受此影响,针叶品牌如银星在本轮价格上涨了10-20美元/吨。
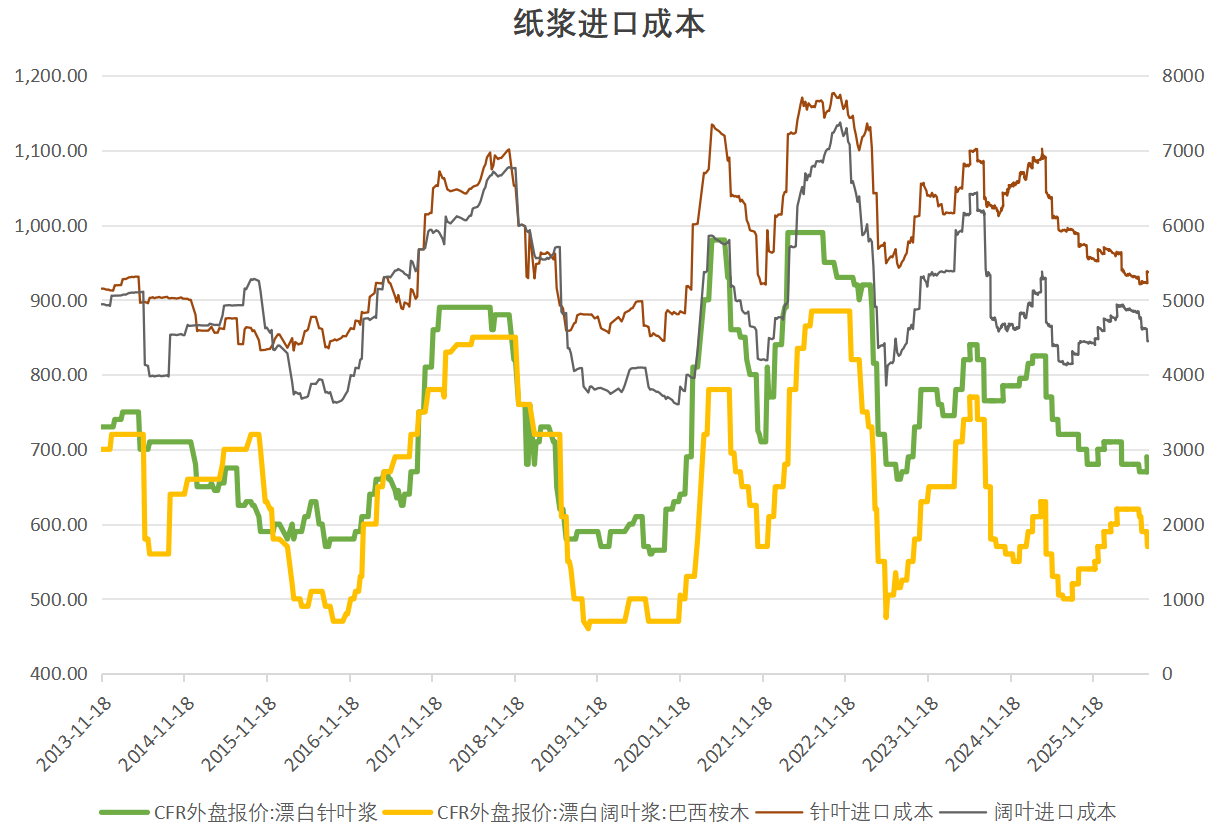

阔叶浆受到新增产能和低价国内一体化林浆纸运营的冲击,价格持续承压。外国品牌如Star在本轮普遍下跌了10-20美元/吨。然而,阔叶浆库存尚未积累,亚太森博宣布自8月1日起价格上涨100元/吨。
由于针叶减产和阔叶扩产的持续影响,针叶与阔叶的强度发生了转变,价格差距持续扩大。

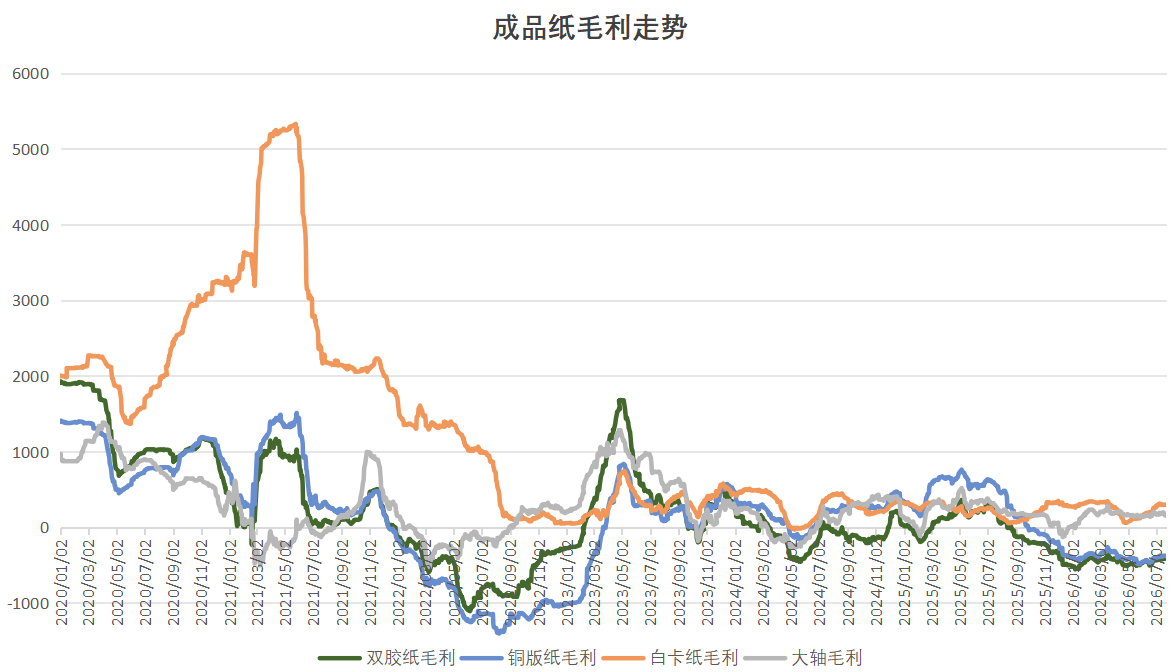
3. 纸厂频繁发布涨价通知,但实际成品纸以出货为主。主产业链的淡季氛围持续,文化纸生产有所回升。由于成品纸后续订单不足,原纸企业以出货为主,纸厂以刚需低价采购原材料,补库存意愿不强。随着旺季临近,纸厂陆续提价,但涨价的执行情况仍需观察。 涨价。
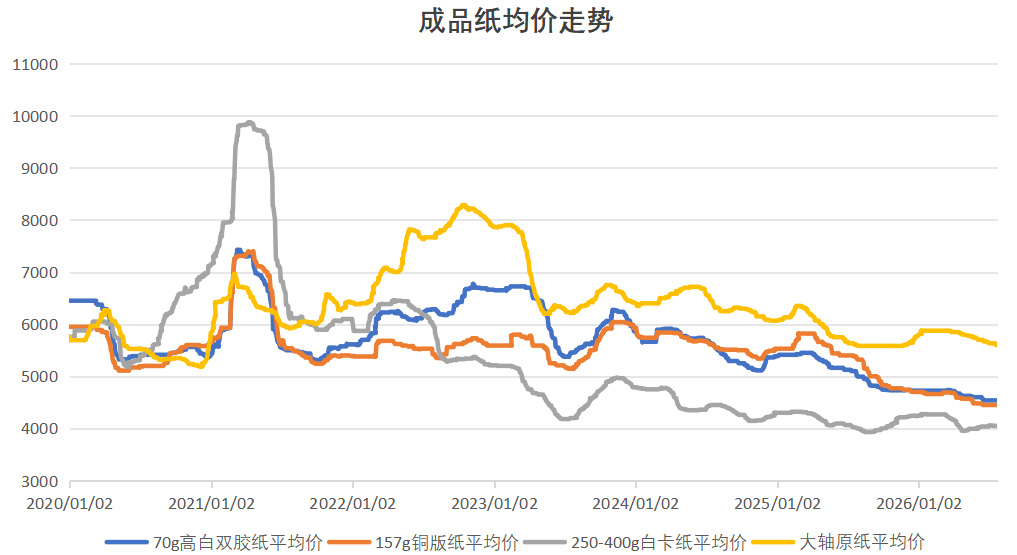

按品类:白卡纸出货放缓,但库存压力不大。大型纸厂计划月初提价100元/吨,试图刺激下游采购热情。文化纸终端继续接单印刷出版订单,社会订单普遍跟进,经销商以稳定价格销售。然而,双胶纸停机问题较多,一些纸厂计划月初提价100-200元/吨以提振市场。生活用纸供需相对疲软,下游加工厂采购谨慎。

4. 关注成品纸和浆料去库存的进展。
目前,国内成品纸和浆料库存仍然较高。上周,浆料港口和仓单库存再次增加,打击了市场信心。
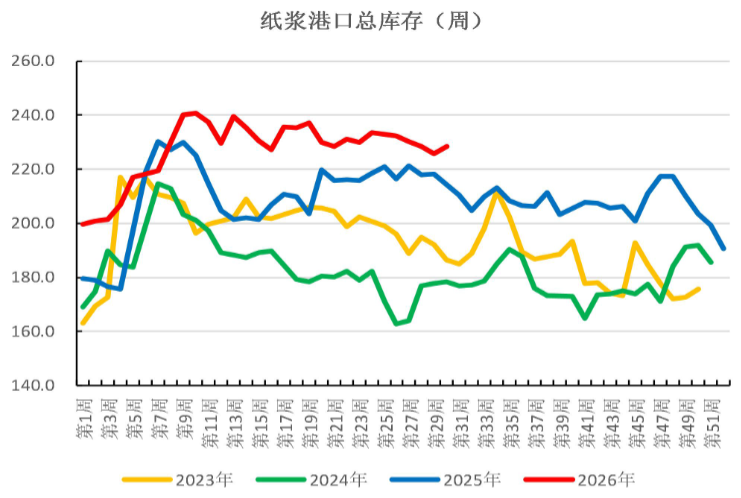

然而,随着各类纸品生产逐步减少,成品纸库存也有所下降。特别是文化纸的显著减产推动了双胶纸市场的回暖。只有当成品纸库存得到有效减少后,才能带动后续原材料的补库,从而看到港口库存的减少。

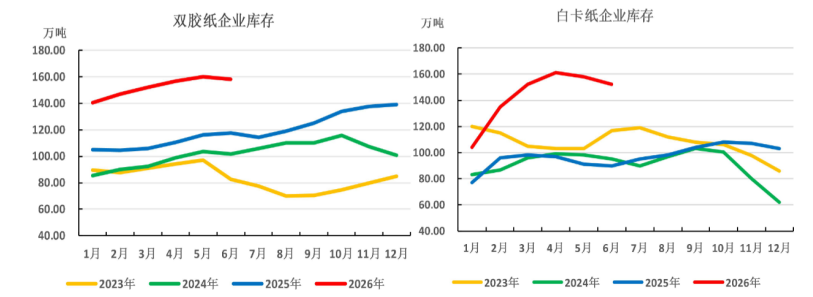
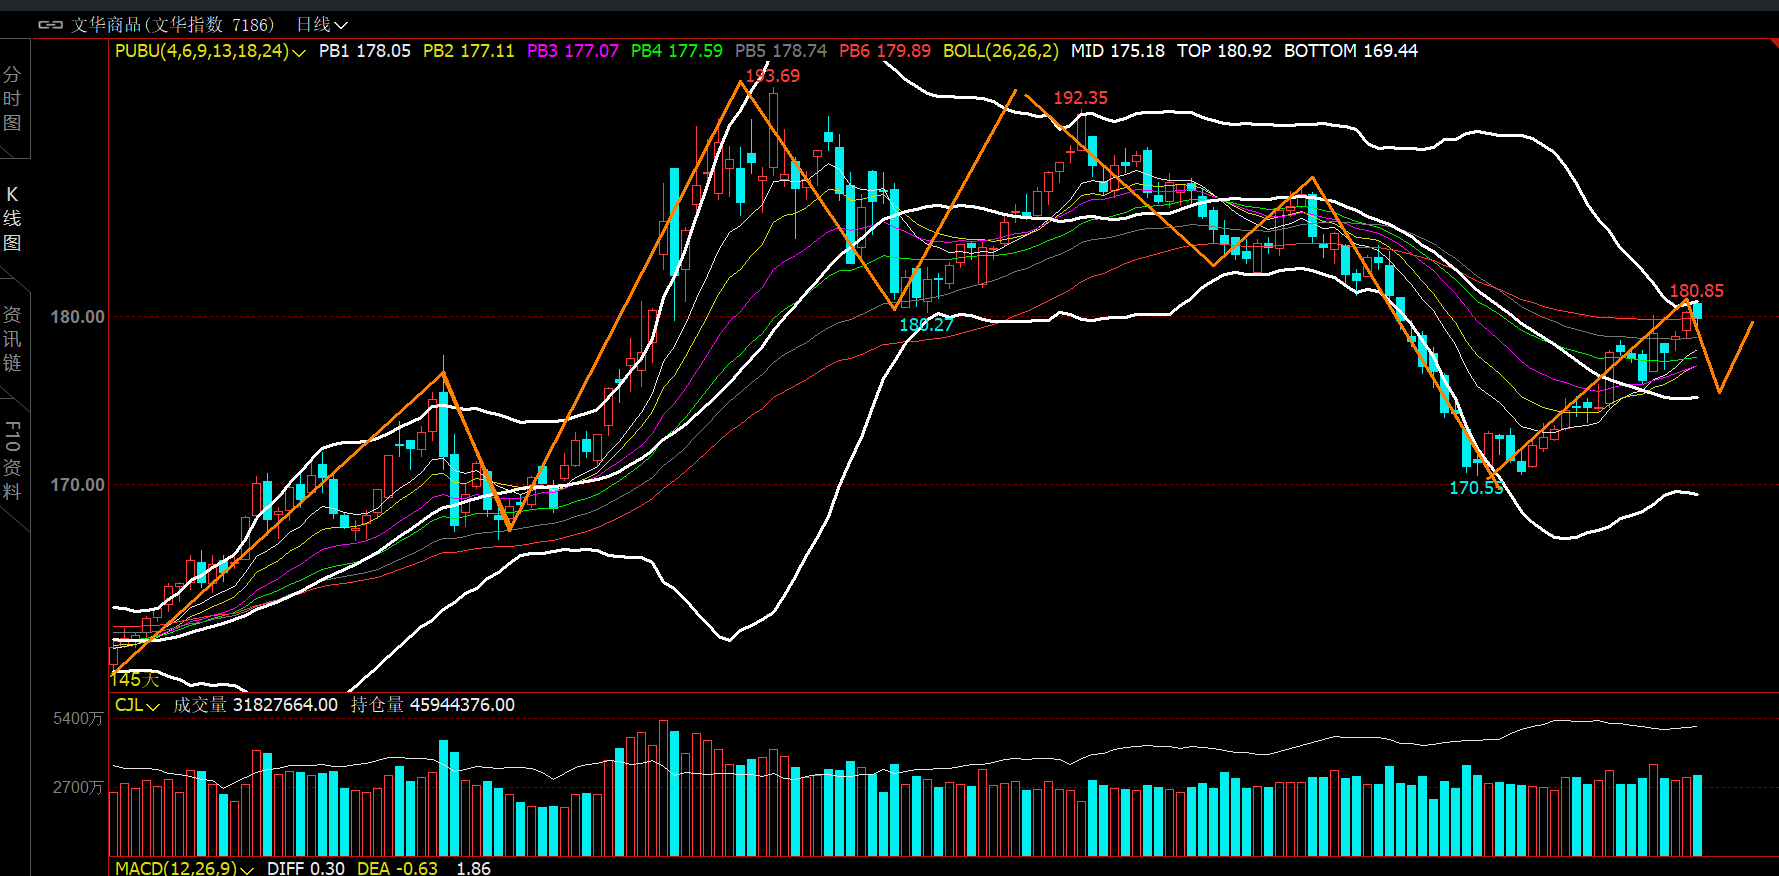
总体来看,海外浆厂供应中断的消息增多,促使国内纸厂和浆厂跟随提价,稳定低价浆料的价格。然而,高港口库存和淡季需求抑制了市场,纸厂和贸易商专注于去库存,对现货订单的追涨较为谨慎。从操作上看,短期内核心区间预计在4700-4900波动,因旺季预期和供应中断而关注空头。需密切关注下游补库、去库存以及浆厂检修动态。