【Wdoodoo每周纸业报告】供应干扰频繁,纸浆回调且吸收率低
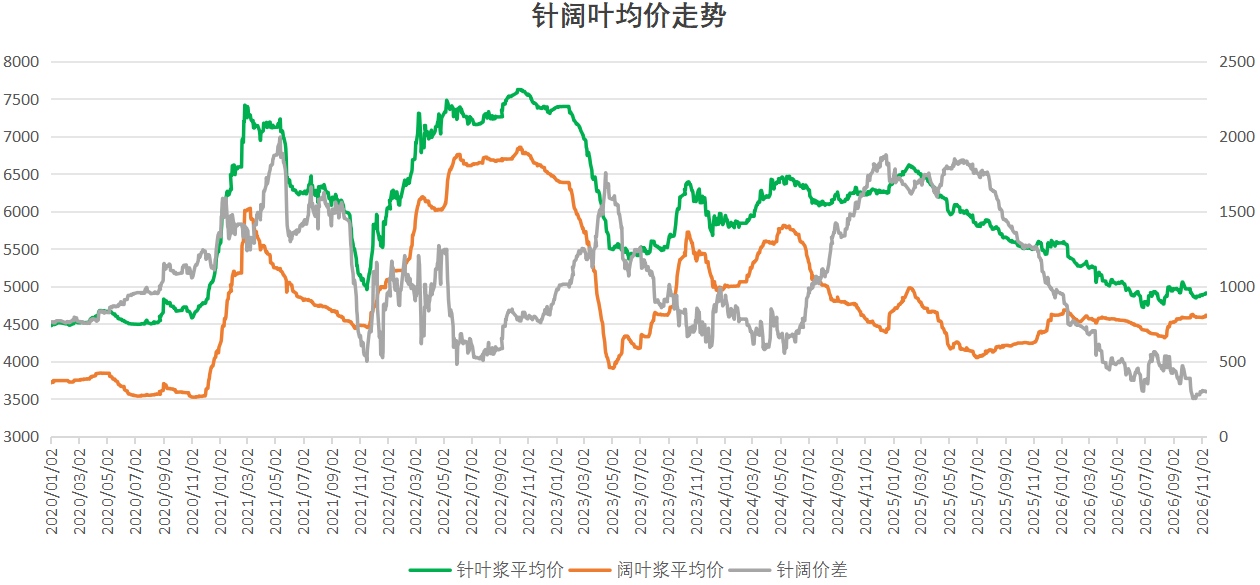
上周,浆料的反弹遇到阻力,并经历了窄幅盘整。针叶浆的现货均价约为4909元/吨,比前一时期上涨17元/吨;阔叶浆的现货均价为4612元/吨,环比上涨20元/吨。进口成本预期增加,导致贸易商不愿低价出售。然而,纸厂出货压力较大,原材料补库较为谨慎。
-
宏观层面,外部金融扰动有所减弱。
本周的亚太经合组织会议以及中美俄三边会谈有助于缓解国际冲突。中东局势降温,国际能源机构11月报告预测海湾地区石油出口将加速,第四季度原油供应将转为每日170万桶的过剩。然而,市场对12月加息的预期仍然很高,美元指数强劲反弹,压制了大宗商品表现。
2. 供应扰动提振市场,浆厂报价保持坚挺
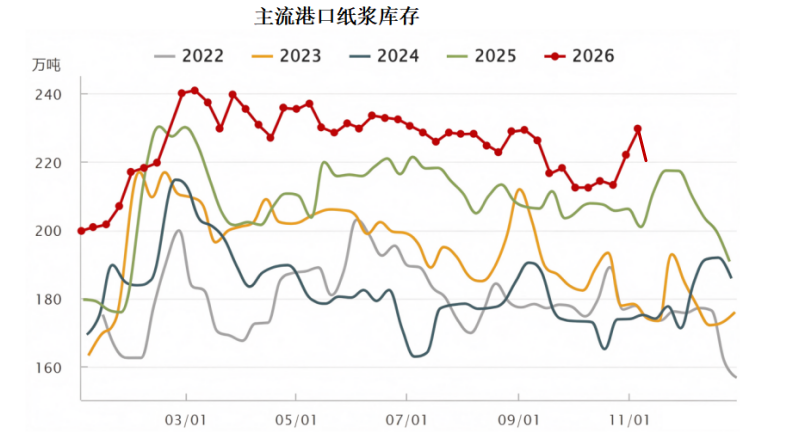
国内港口库存减少,扭转了库存持续积累的预期。截至11月12日,中国主流港口库存为221万吨,去库量为85000吨,环比下降3.7%。
供应端扰动频发。印度尼西亚OKI冷却塔火灾造成的损失尚未恢复。受火灾影响,UPM Pietarsaari浆厂的停机时间将延长至12月中旬左右,比原计划停机时间晚约三周。Millar Western宣布无限期减少Quesnel River浆厂的产能。从供应预期角度来看,针叶浆、阔叶浆和化学浆均提供了一定的底部支撑。
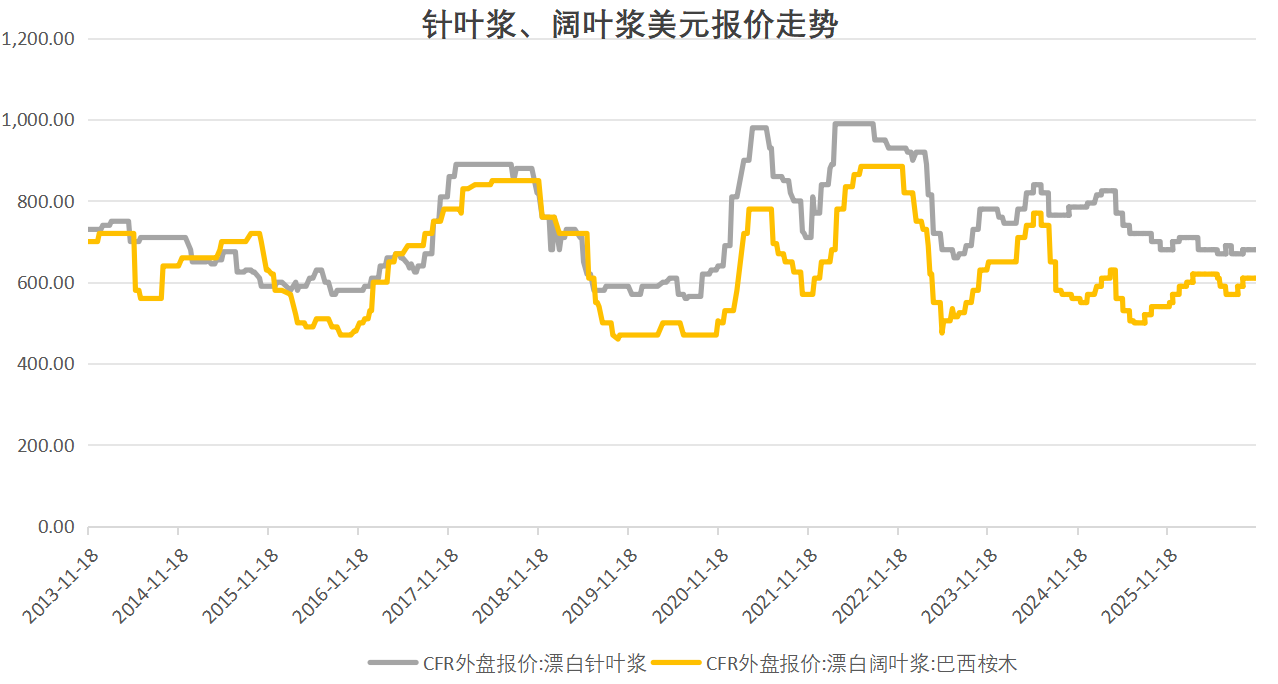
外盘报价有所提高,Suzano宣布将浆料对中国的销售价格上调每吨20美元;其他亚洲市场价格上调每吨30美元。
随着近期市场接近针叶浆的现金成本,贸易商不愿低价出售。针叶基差转正,纸厂触及低价。旧仓单迅速注销至约70000吨。
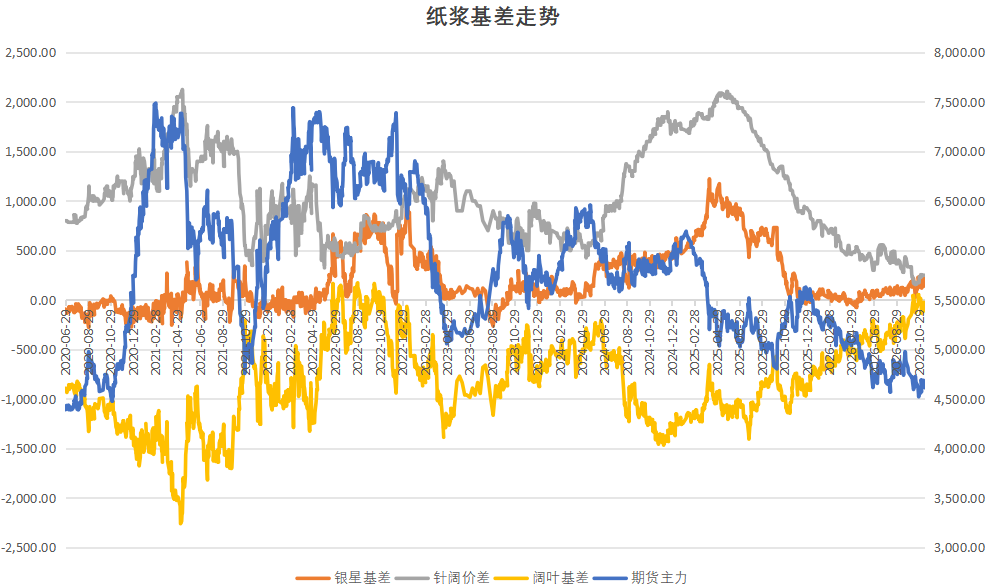
阔叶港口整体库存依旧较低,而且在印度尼西亚OKI冷却塔火灾损失后,阔叶成交有所改善。当前针阔价差处于历史低位,市场需要稳定以重新启动上升趋势。
3. 成品纸生产有所改善,但价格仍然疲软
下游订单减弱,纸厂出货压力较大。电商节后,成品纸价格创新低。当前浆料价格相对稳定,纸厂毛利持续恶化,对下游原纸加工企业形成压力。当前需求端对浆料的支撑一般,需要关注纸厂复工情况。
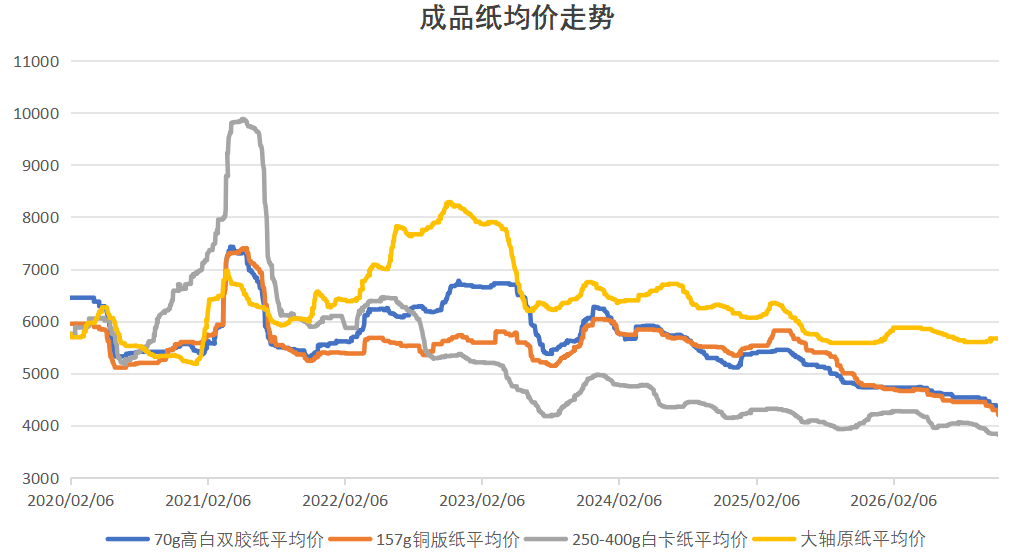
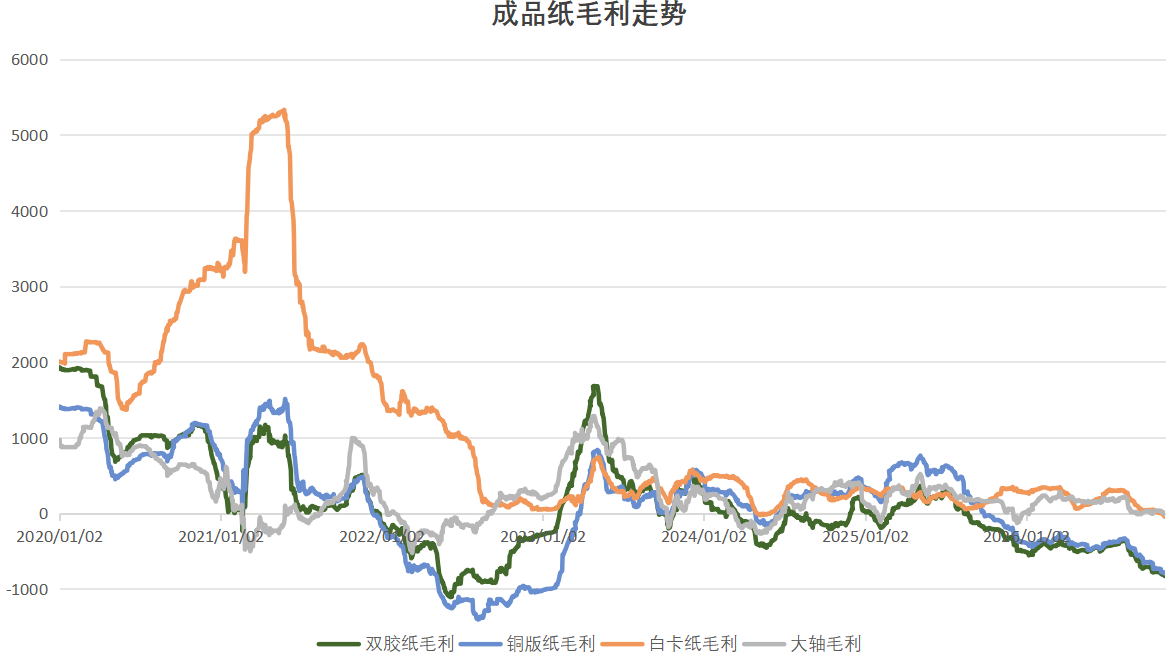
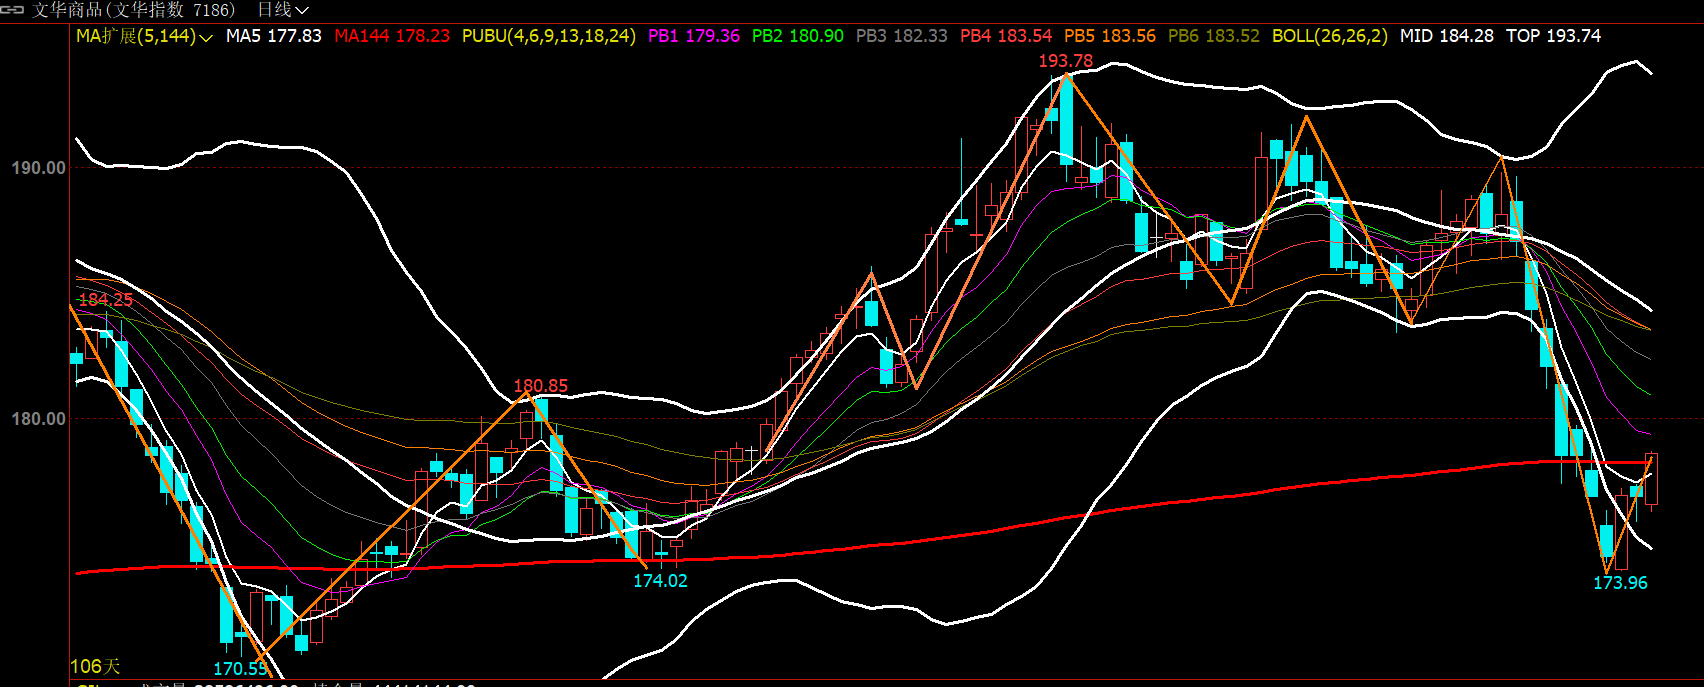
整体来看,供应端扰动频繁,UPM和印度尼西亚OKI火灾带来的供应支撑导致外盘阔叶浆价格上涨。目前浆料估值相对较低,随着旧仓单注销,卖方低价出售意愿增强。然而,成品纸生产销售仍然疲软,纸厂在补库原材料时较为谨慎。预计主力将在4500-4800之间波动,低位买入需等待观望或回调。后续需关注纸厂复工和港口浆料去库情况。