【Wdoodoo纸浆周报】宏观预期改善,纸浆反弹有限
2026年07月10日
全球-世界发展与发展
7289
指南
亮点速览
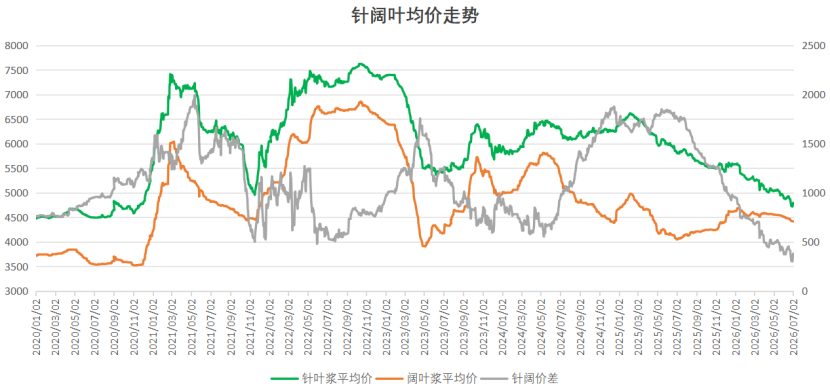
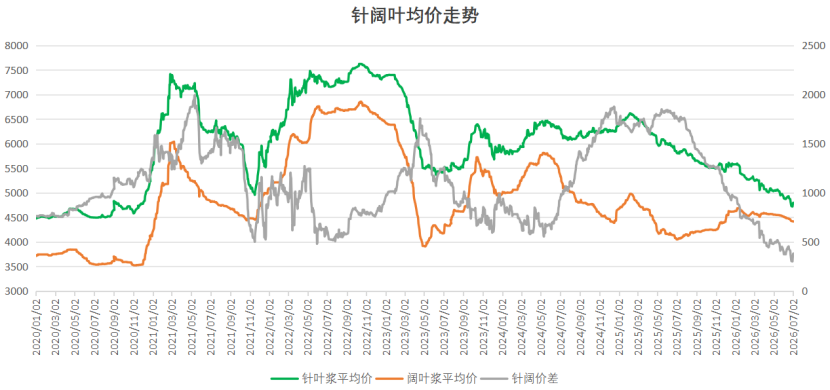
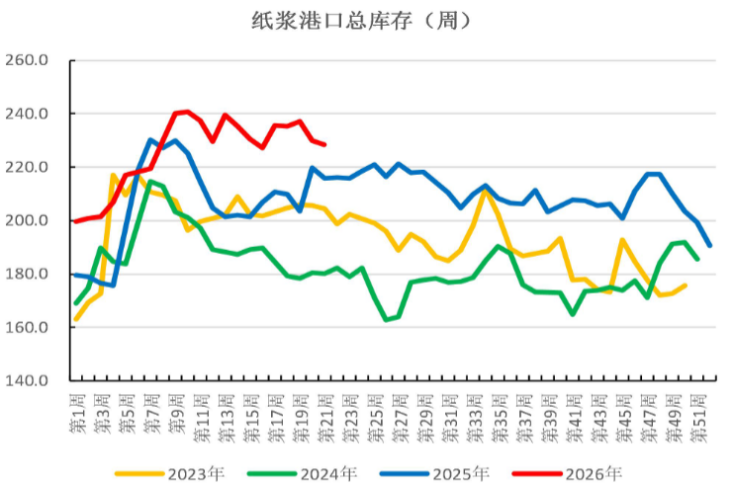
本周纸浆市场趋势显示出喜忧参半的动态。软木浆价格上涨70元/吨至4,794元/吨,硬木浆价格下跌8元/吨至4,414元/吨。尽管折扣货物的交易有所改善,但由于大多数买家仍保持谨慎,现货交易持续低迷。从国际来看,海外纸浆报价减弱和港口库存高企对价格形成下行压力,主要港口库存均超过230万吨。在国内,下游造纸行业面临季节性产量下降,促使造纸厂将纸浆采购限制在基本需求上。虽然对印刷和书写纸等某些纸张等级的需求稳定,但生活用纸面临运输挑战,价格走软。尽管在地缘政治风险缓解和预期政策支持的推动下,宏观乐观情绪提供了一些提升,但市场基本面仍倾向于供过于求。建议投资者关注海外纸浆厂的维护,国内造纸行业的复苏以及美联储的政策变化,因为近期前景仍然谨慎看跌。
本周纸浆期货和现货价格小幅上涨。软木浆平均价格约为每吨人民币4,794元,环比上涨人民币70元;硬木浆平均价格为每吨人民币4,414元,环比下跌人民币8元。低价货物的成交有所改善,但大多数企业对原材料备货仍持谨慎态度,市场整体现货跟进乏力。
1. 美国加息预期减弱,加上国内稳增长政策预期
中东地缘政治风险缓解。美国非农就业数据被大幅下修。凯文·沃尔什指出通胀预期显著下降,市场对今年内加息的押注降温,这提振了大宗商品市场的情绪。
在国内,陆家嘴论坛释放了多项支持增长的政策信号。近期中央政府加大了实地调研力度,进一步激发了市场对增量刺激措施的预期。市场正等待7月底召开的政治局会议对政策基调的设定。宏观环境可能在7月提供支持动能。
2. 海外报价疲软;高港口库存压制价格
纸浆厂面临巨大的去库存压力。6月软木浆和硬木浆的海外报价普遍下跌了每吨10–20美元。ARAUCO在月中将其硬木浆报价下调了每吨20美元,大幅打击了市场情绪。长期来看,预计新增硬木浆产能上线削弱了价格前景,并进一步削弱了对软木浆的支撑。
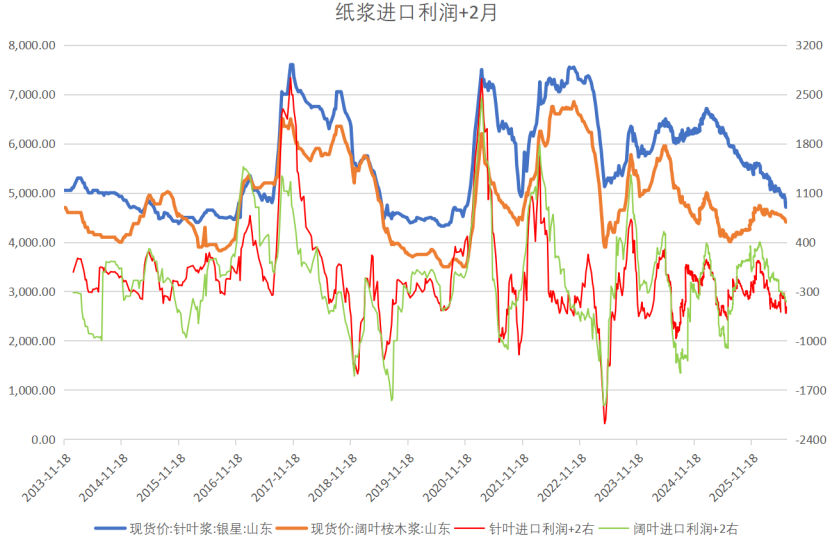
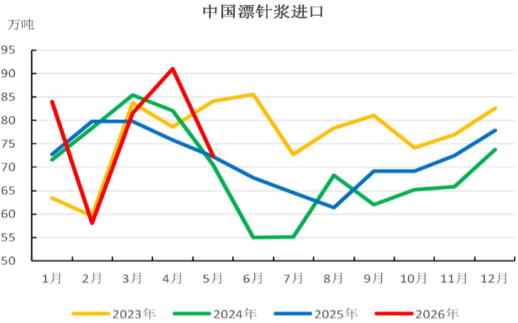
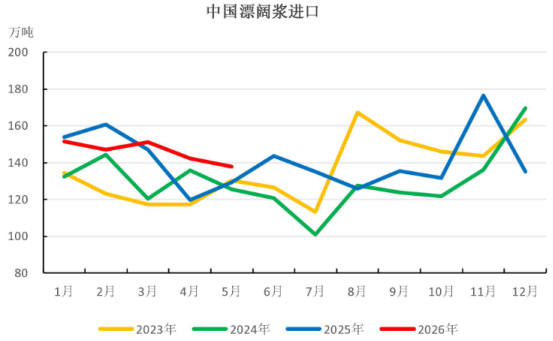
短期内港口纸浆供应仍然充足。主要港口库存达到230万吨,仍处于季节性高位。尽管折扣软木浆的交易有所改善,但整体货物流动仍然低迷。大多数贸易商利用价格反弹在期货市场上出售,这推动了注册仓单的稳步增加。
3. 纸厂优先清理库存;原材料采购意愿疲弱
下游造纸行业进入传统淡季。国内纸张产量出现季节性下降,亏损扩大。纸厂采取谨慎的采购态度,仅为满足刚性需求而采购纸浆,主动补库存的意愿低迷。
按纸张类别:部分印刷与书写纸厂的生产转移后,供应压力略有缓解。加上出版客户订单的逐步回升,需求略有改善,本周价格保持相对稳定。白卡纸制造商保持价格防御情绪,现货价格小幅上涨,等待真实订单确认。生活用纸生产商在需求平淡的情况下面临日益加大的出货压力,导致价格水平略有下降。
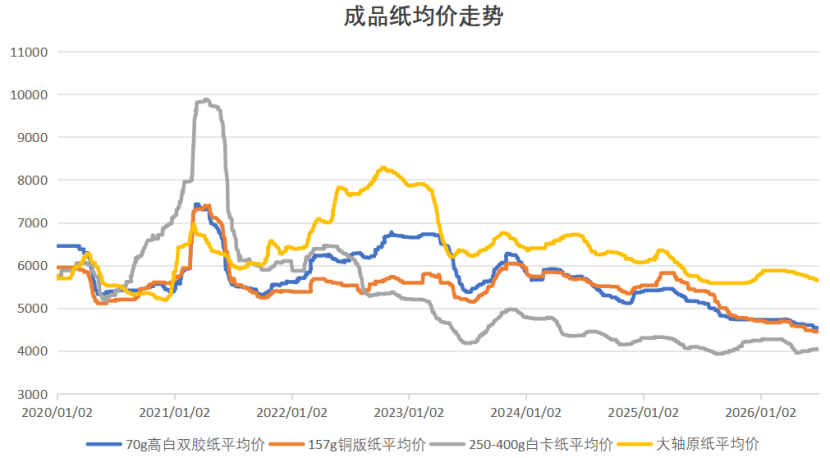
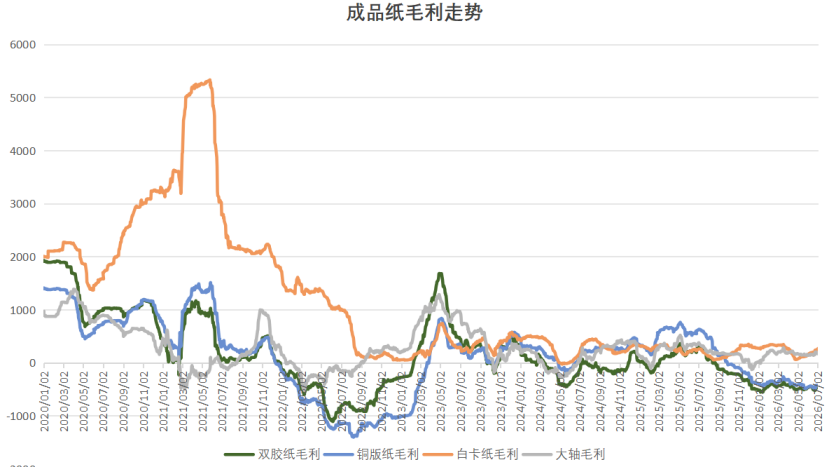
总体展望 高港口库存、海外纸浆报价下跌以及下游淡季疲软主导了市场基本面。然而,宏观情绪有所改善,海外软木浆厂的减产计划已实施,低价软木浆的成交有所回升。尽管供需失衡有所缓解,但趋势逆转尚未显现。
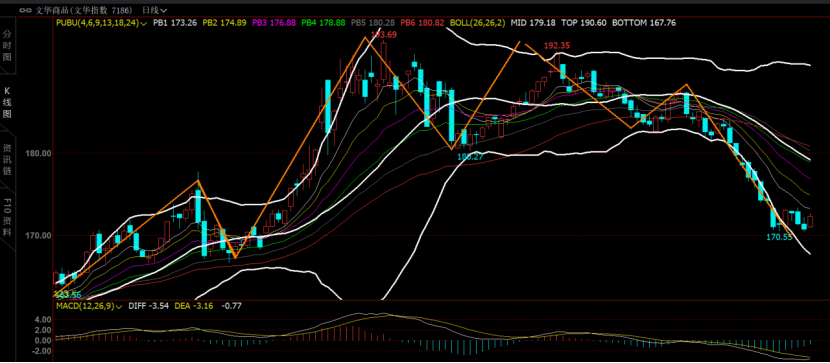
从技术角度来看,市场在4800以下仍然偏空;建议投资者短期内保持观望。关注海外纸浆厂检修进展、国内纸厂开工率恢复情况以及美联储政策的变化。

2026年06月23日 16:41:44

2026年06月09日 15:09:09
2026年06月30日 15:02:56

2026年06月30日 15:14:02

2026年08月12日 11:15:09