【Wdoodoo每周纸业报告】供应端扰动支撑纸浆价格,成品纸存在下行压力空间
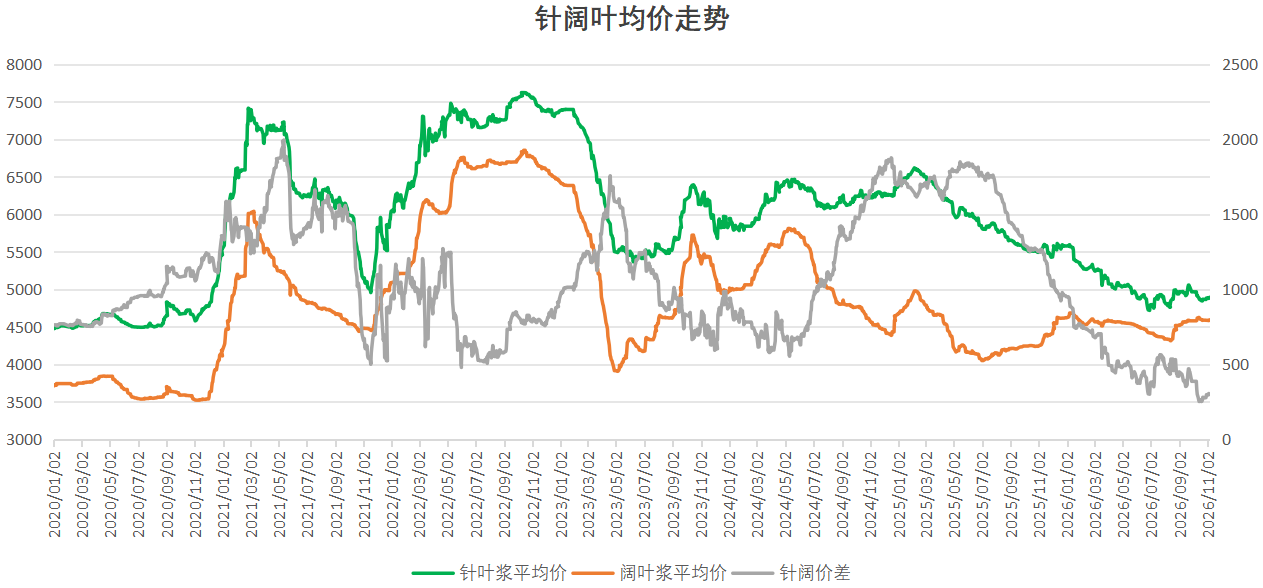
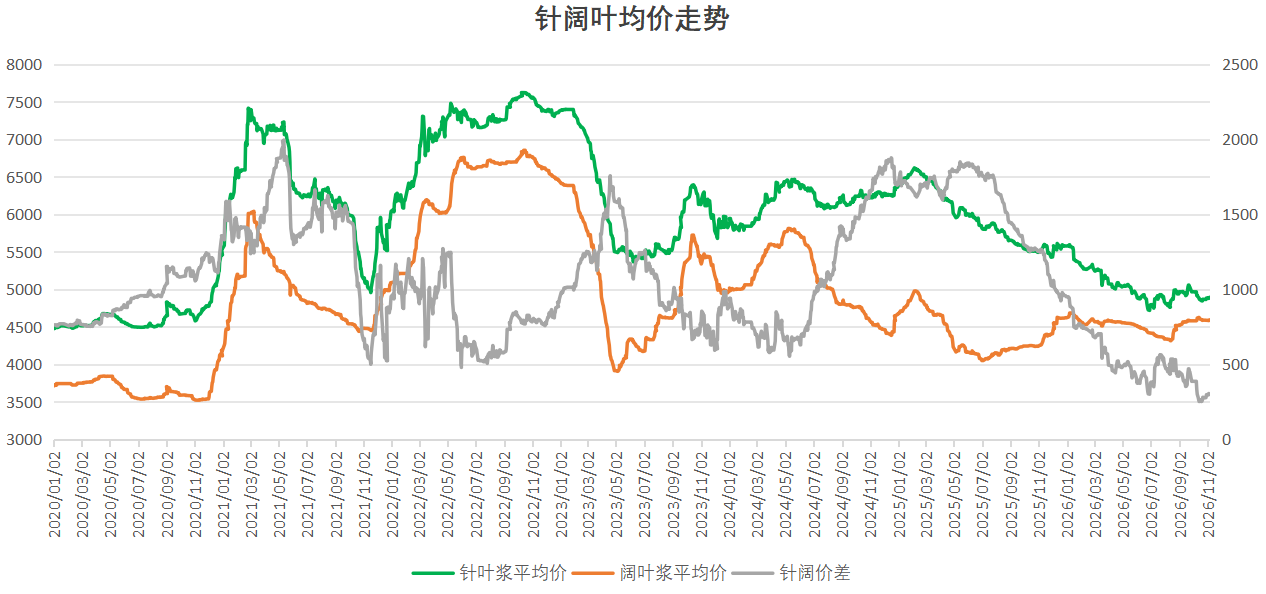
上周纸浆波动反弹,交易略有回升。针叶木浆现货均价约为4892元/吨,较上一周期上涨10元/吨;阔叶木浆现货均价为4592元/吨,环比上涨6元/吨。贸易商低价销售意愿不强,但成品纸产销表现疲软,纸厂补充原材料较为谨慎。
1. 宏观不确定性暂时减少。
上周美国中期选举结束,中东冲突有所降温,导致原油价格大幅下降。预计在APEC会议召开之前国际气氛相对平静,大宗商品可能趋于稳定。然而,12月加息预期仍然存在,对AI支出的疑虑压制宏观表现;
2. 港口库存再次上升,供给扰动推动市场
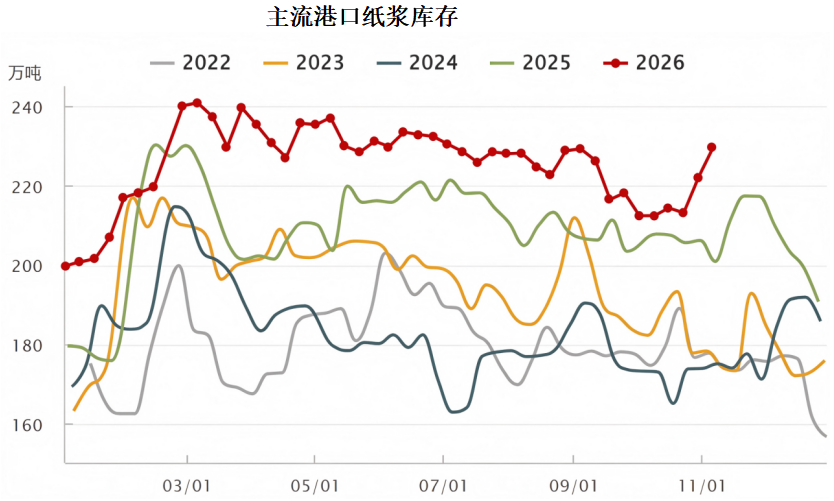
国内港口库存连续两周显著增加。截至11月5日,中国主要港口库存达到229.5万吨,累计库存75000吨,环比增长3.4%。随着大量低价纸浆到港,纸浆库存再次反弹至历史高位,抑制市场表现。
然而,针叶木长期产能清理的趋势保持不变。随着近期市场跌至针叶木的现金成本区间,贸易商低价销售意愿不强。针叶基差转正,纸厂则击穿低价。在过去一个月中,4万吨旧仓单被取消,而11月旧仓单减少到约8万吨。
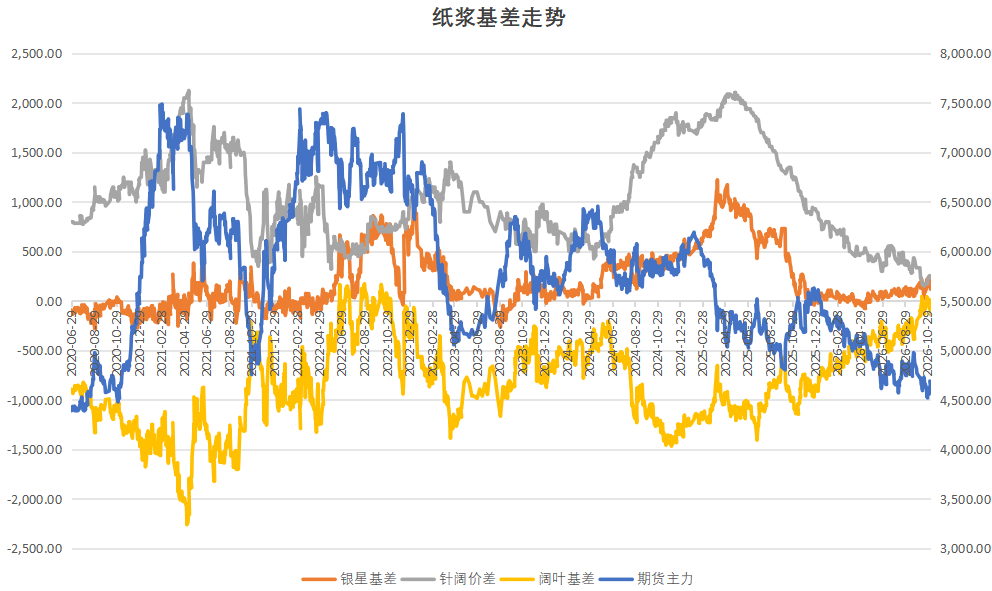
阔叶木港口库存有所回升,但总体仍处于相对低水平。外部价格继续上涨,贸易商之间差异显著,有些降低价格以促销。与此同时,本周传来印尼OKI冷却塔火灾的损失消息,随后阔叶木交易有所改善。目前针叶木与阔叶木价差的历史低位需要市场稳定以重新启动上涨趋势。
3. 成品纸生产销售疲软,库存积压
下游订单减弱,纸厂出货压力较大,成品纸价格创下新低。随着纸浆反弹,纸厂毛利润持续恶化,给下游原纸加工企业带来压力。预计近期开工率难以提高,而需求端对纸浆的支撑一般。需关注成品纸库存周转情况。
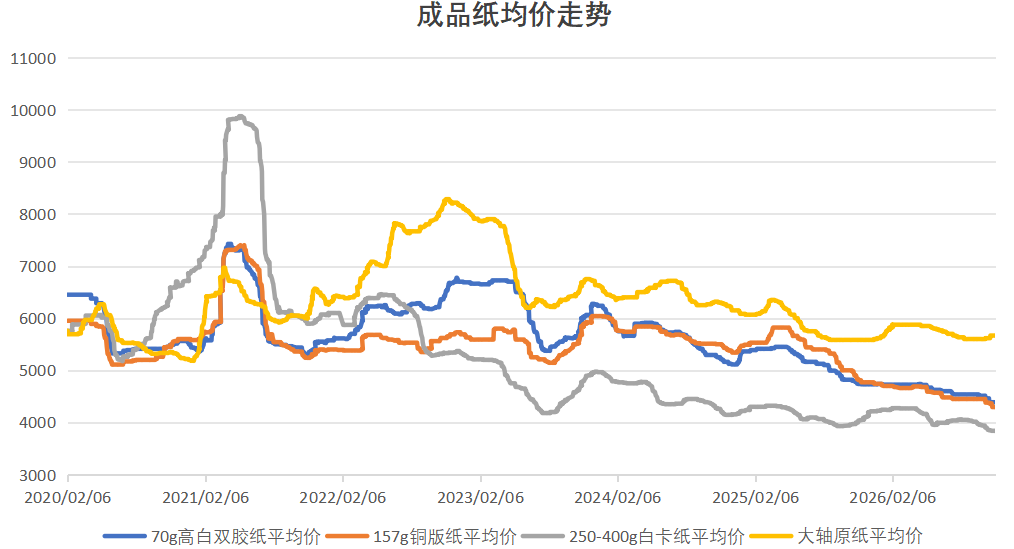
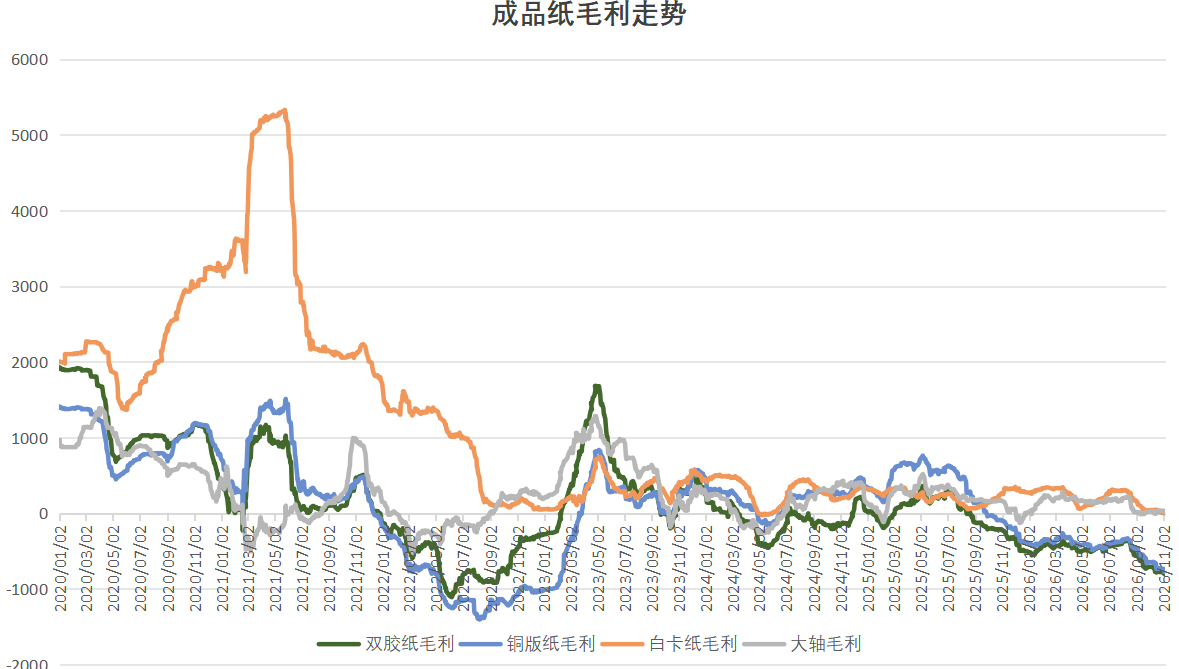
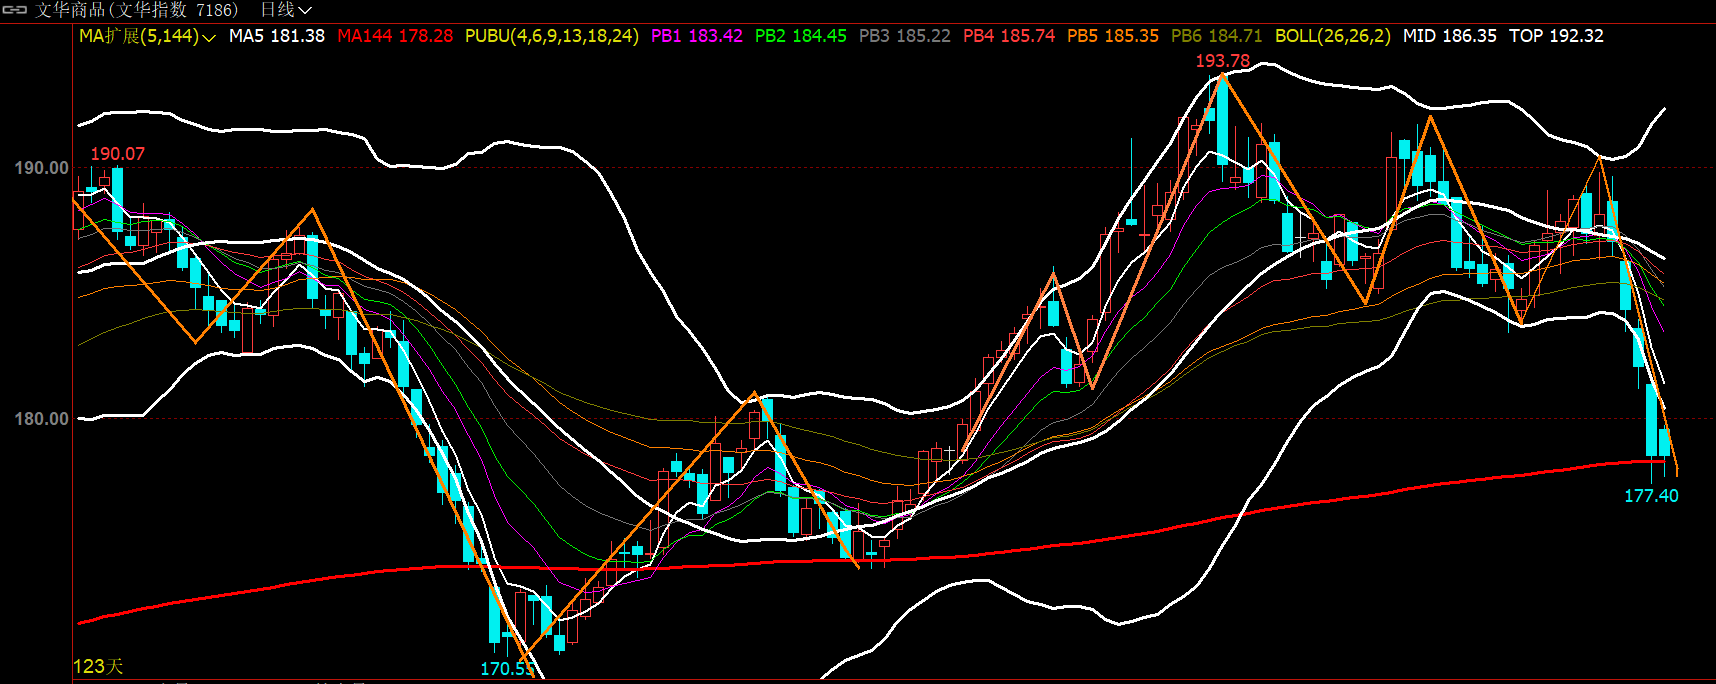
整体来看,成品纸生产销售疲软,纸厂补充原材料意愿较差,纸浆港口库存继续积压。然而,目前市场估值较低,空头交易充裕。印尼OKI冷却塔火灾损失仍有待验证,旧仓单的影响趋于减弱。卖家低价销售意愿升高。主力预计将在4500到4800之间波动,关注观望或区间交易。跟进成品纸与港口纸浆库存情况。