【Wdoodoo每周棉花简报】印度减产有利于市场,但对冲抛售仍需消化
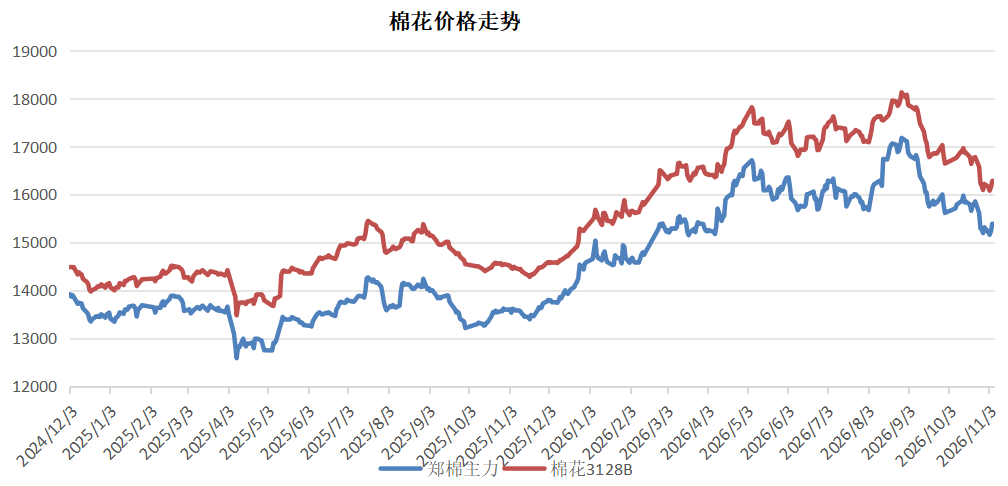
上周,郑州棉花期货先跌后涨。CF01合约收于15385元/吨,比前一交易日上涨70元/吨;全国棉花3128B合同收于16285元/吨,比前一交易日上涨65元/吨。宏观经济不确定性有所缓解,印度大幅减少棉花产量对价格形成支撑。然而,淡季需求疲软以及轧花厂套期销售限制了反弹空间。
1、宏观经济的不确定性暂时缓解。
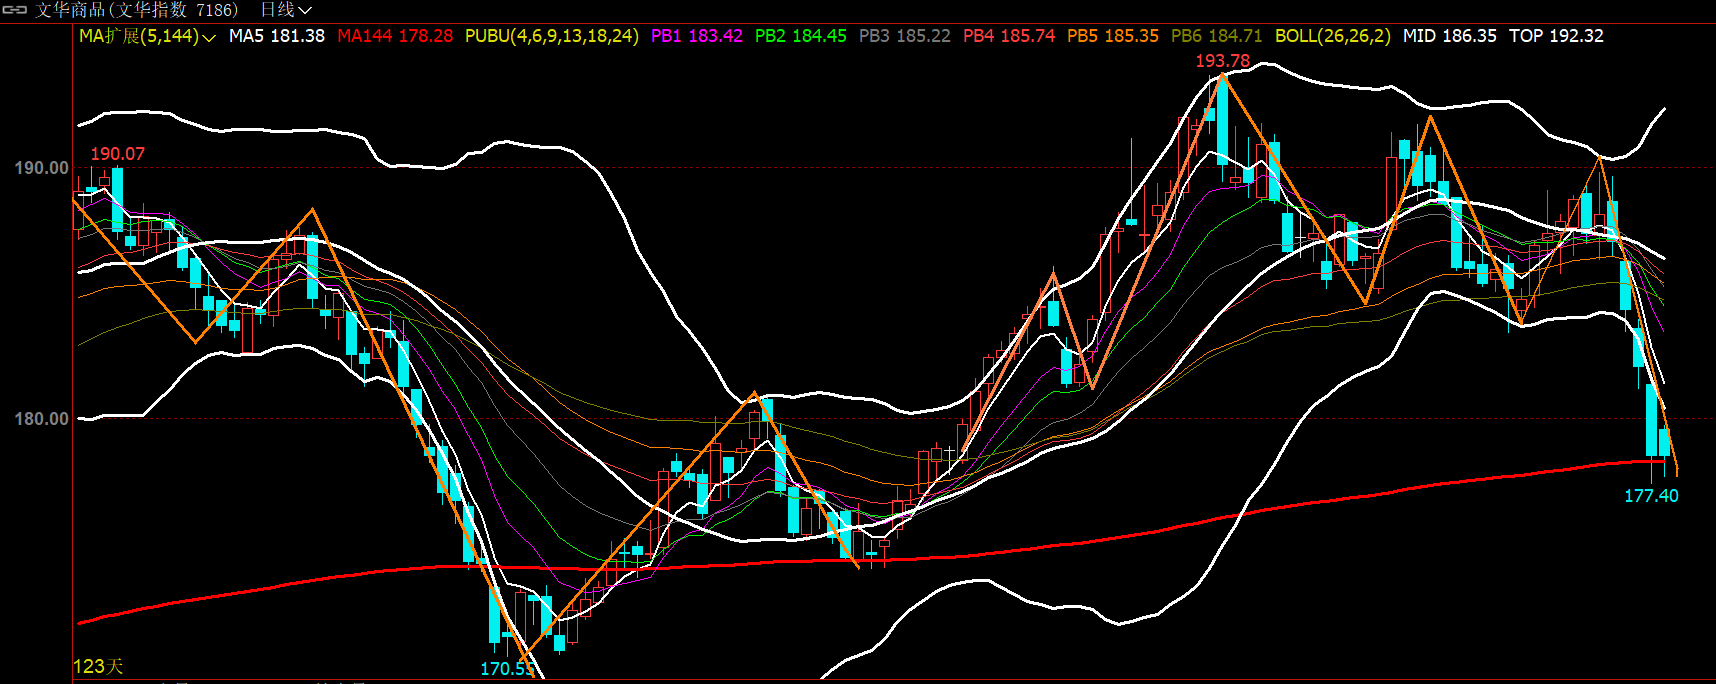
上周,美国中期选举结束,中东冲突有所降温,导致原油价格大幅下跌。在APEC会议之前,国际局势预计将保持相对稳定。随着中美企业之间就棉花采购达成框架协议,国内外棉花价格均有所回升。
2、印度棉花减产支撑棉花价格。
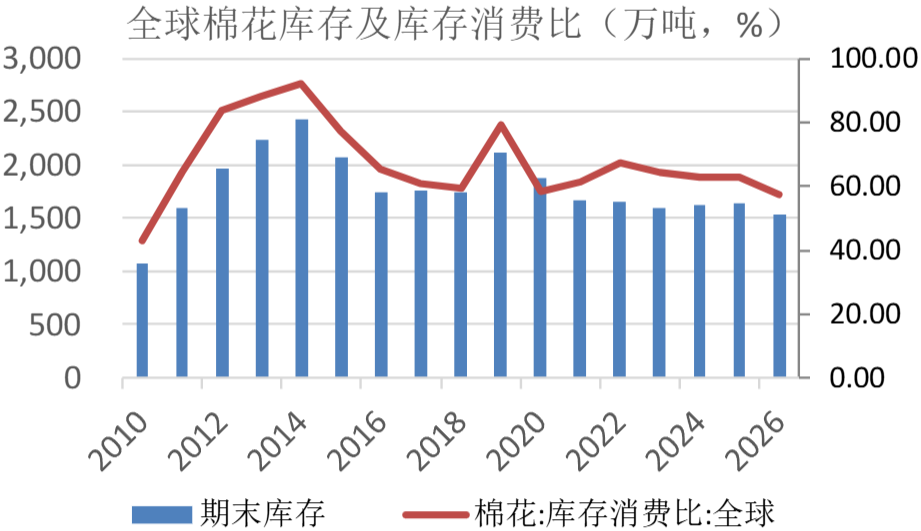
印度棉花协会首次将年度26-27棉花产量预估下调14%,同比减少78万吨。印度国内生产与需求之间的差距仍然显著,财政部已将棉花关税豁免延长至年底,这可能对国际棉花价格形成支撑。
3、新疆棉花收获基本完成,中国高商业库存压制棉花价格
截至11月3日,中国新棉累计公检达到231万吨,较上月增加48万吨。高品质棉基稳固,而含杂率高、轻污、淡黄等低质量棉基继续下降。
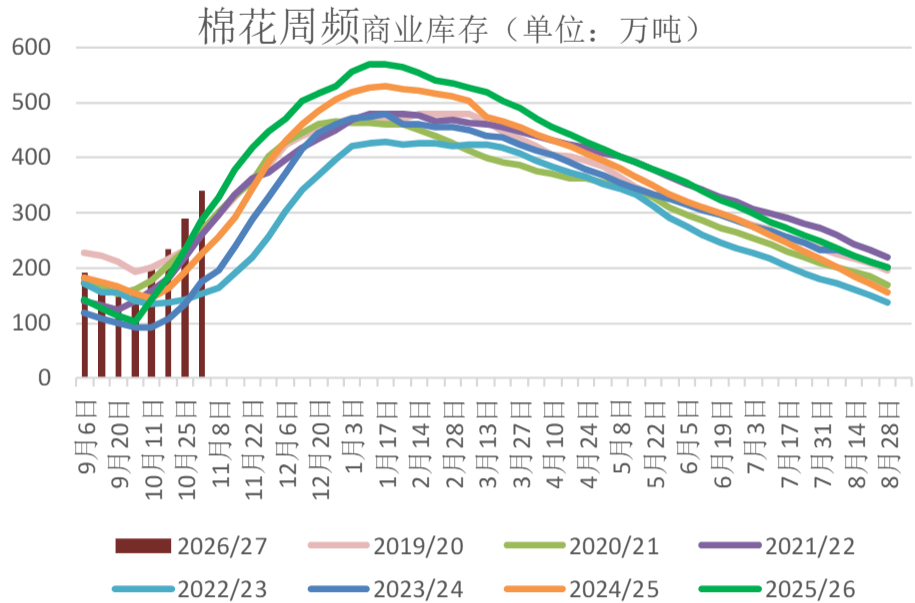
商业库存快速累积。截至10月30日,BCO口径全国商业棉花库存达到340.45万吨,较上月增加49.45万吨,连续三周显著库存积累,同比增加56万吨,增长率为19.5%。需关注11月20日前取消27万吨陈棉仓单的影响。
周初,新疆机采籽棉收购价格继续下跌,价格范围在6.8-6.9元/公斤,进一步降低了成本支撑。新棉理论估算的平均成本约为16400-17200,以当前基差1580-16300来看,面临大量套保销售压力;
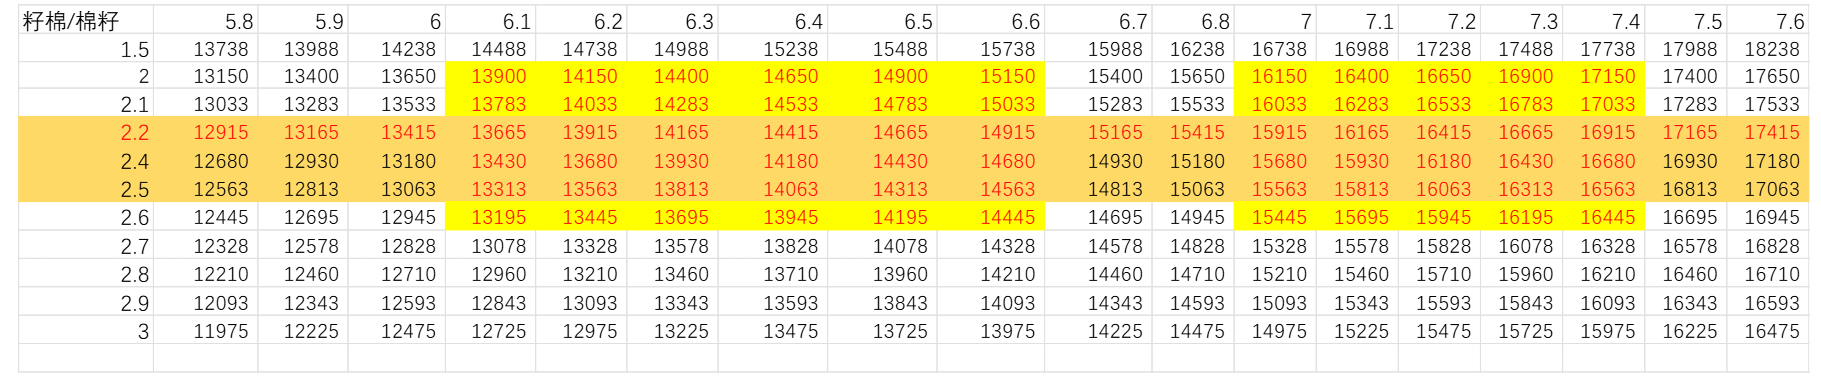
值得注意的是,新年度交割升水改革后,仓单注册性价比下降。由于高品质棉的产量一般,预计仓单注册数量将受到限制,这可能有利于后期交割市场或1-5价差。
4、下游需求疲软。
需求负反馈持续,棉纱交易低迷。当前纱线和胚布产量长期在低位波动,国内纱线亏损严重。成品持续库存积压,尤其是港口棉纱库存快速上升。企业原材料采购主要基于按需采购及补充必要库存,主动补库意愿低。需警惕出口需求冲刺带来的风险,在纱线库存未能有效消化之前,棉价难以上涨。
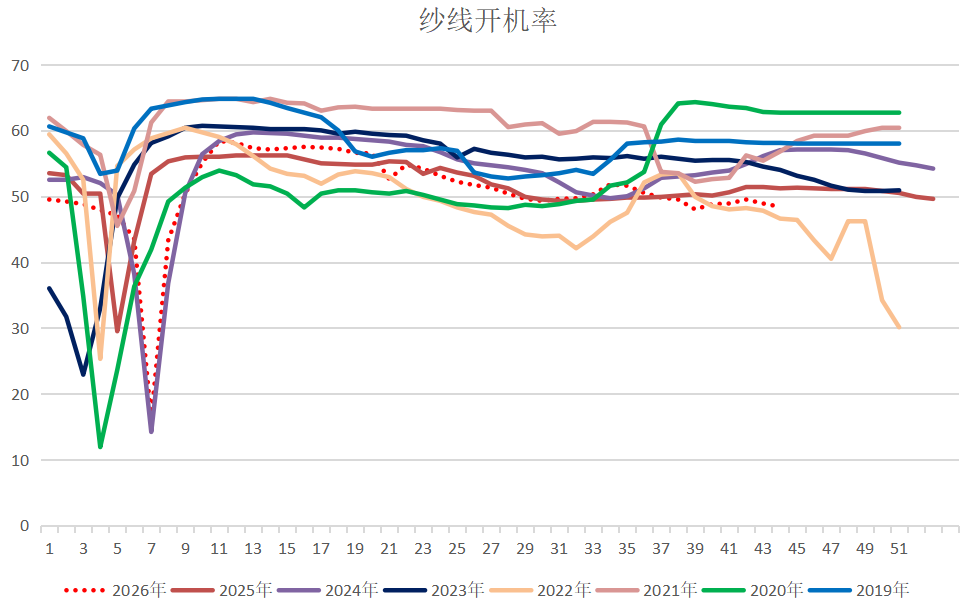
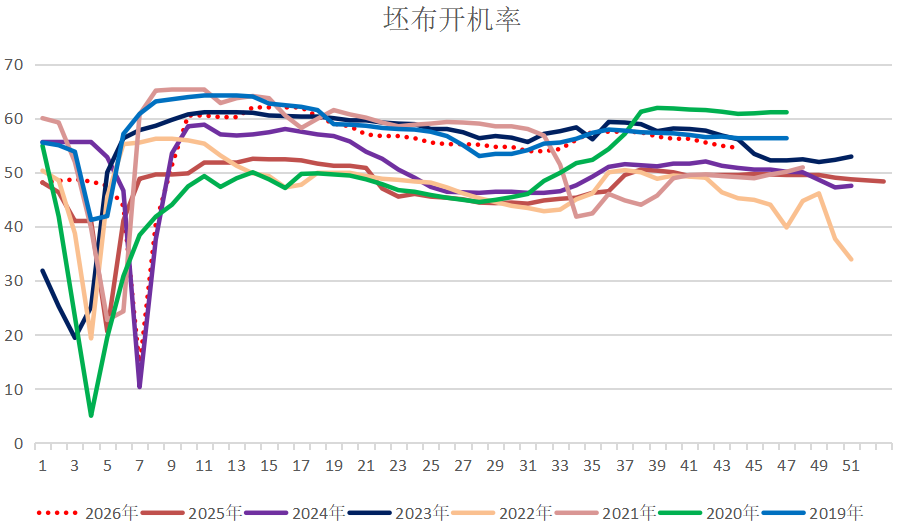
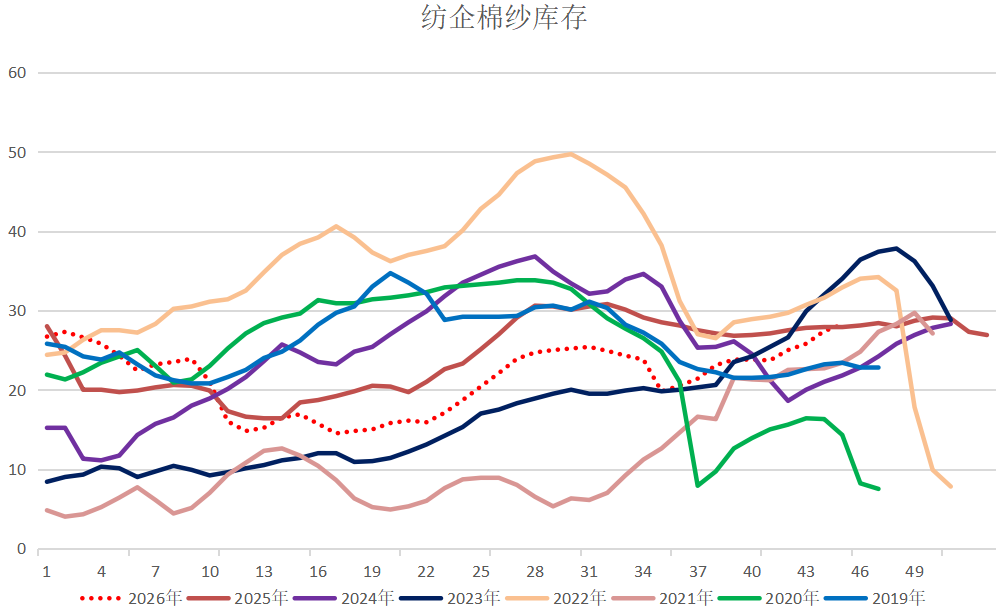
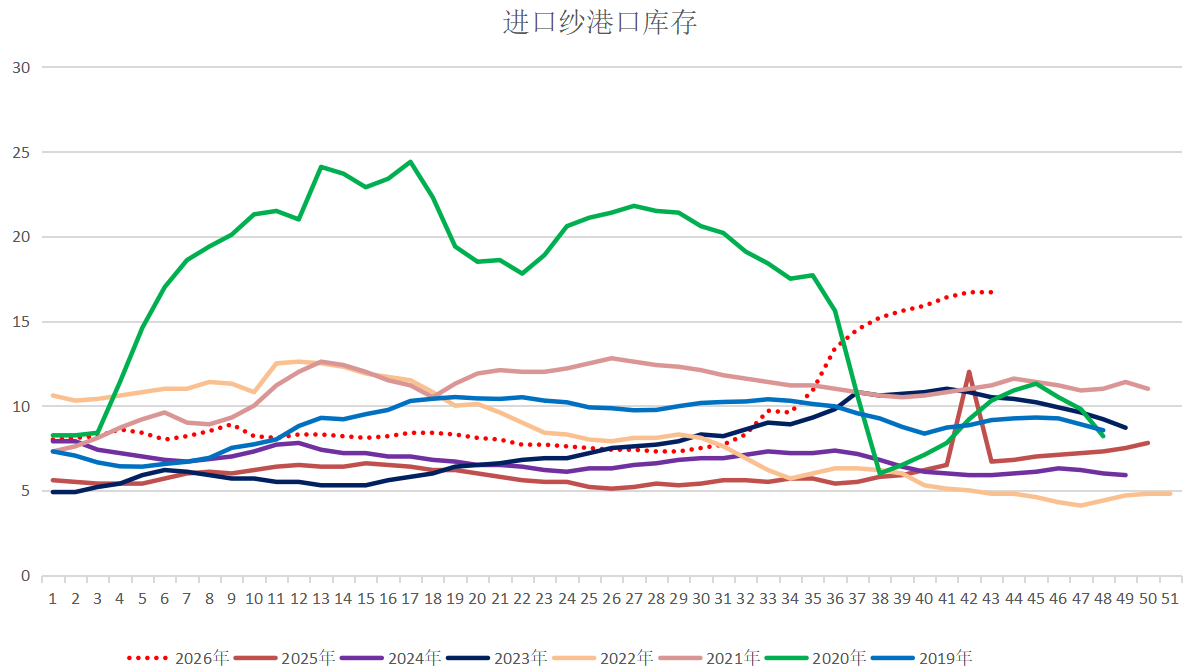
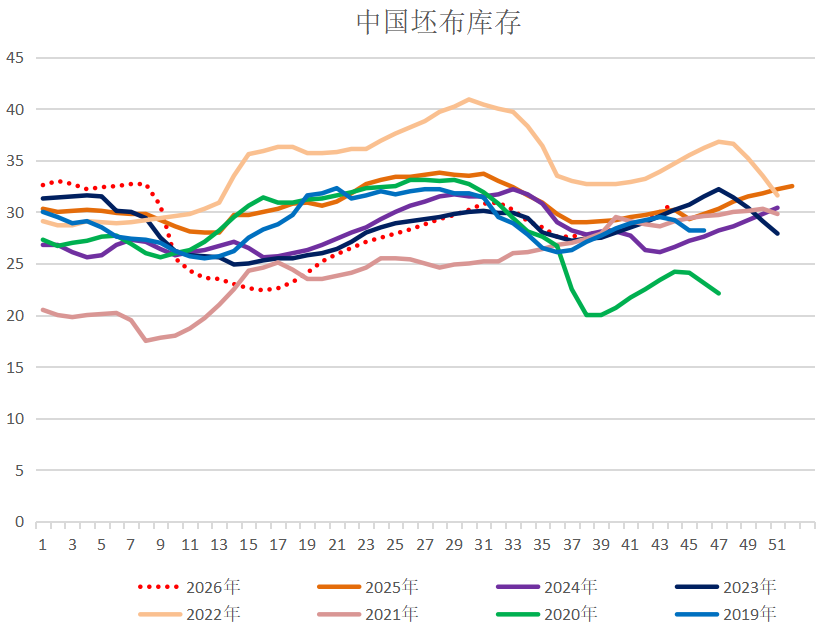
总体来看,宏观氛围略显缓和,印度大幅减少的棉花产量提振了棉花价格,导致超跌市场出现反弹。但是,淡季的需求负反馈加剧,棉花和棉纱库存快速积累。郑州棉花面临棉花厂商去库存压力以及取消陈棉仓单的压力,反弹基础尚未牢固,预计短期将在15000-15600低位区间内波动,重点关注范围内的参与。需关注纱线库存的消化情况。