【Wdoodoo棉花周报】卖储首周成交活跃,郑棉等待新的驱动因素出现波动
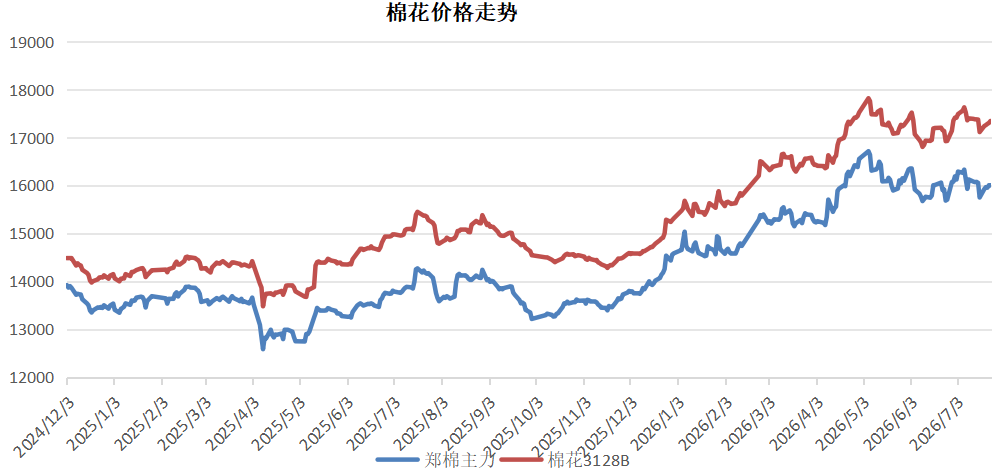
上周,郑州棉花先跌后涨,继续呈现震荡收敛走势。CF09收于16,005元/吨,较前一周上涨225元/吨;全国棉花3128B收于17,345元/吨,较前一周上涨230元/吨。首周储备棉的活跃交易为棉价提供了有力支撑。
1. 宏观视角:地缘政治风险回归,关注美国国债利率对美国政策的影响。
中国已释放出促进内需的政策信号,国家发展和改革委员会正在推进“十四五”规划的重大项目。基础设施数据显示出边际改善,我们正期待政治局会议的政策声明。
海外风险加剧,美国和伊朗在持续冲突中展开谈判。地缘政治紧张局势再次推高了油价,提升了全球通胀预期。预计降息和减债将成为美国的主要主题,而美联储年内加息的可能性较低。需关注美国国债利率变化对美国政策的影响。
美国根据301条款对中国征收12.5%的关税,实施力度未超出市场预期。未来的关键观察点将是中美双方300亿美元商品互减税框架的谈判和实施进度。
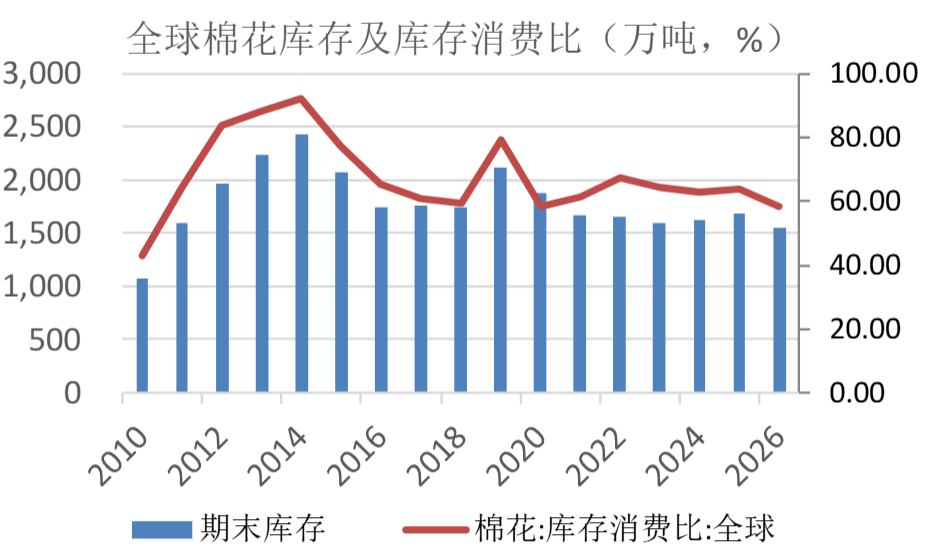
2. 全球棉花库存销售比下降,表明超级厄尔尼诺事件的可能性较高。
根据美国农业部7月的数据估算,新季全球产量为2553万吨,消费量为2655万吨,期末库存约为1550.7万吨,库存使用比降至近年来的相对低位58.4%。
尽管美国和印度的天气条件有所改善,美国15个主要产棉州的棉花优良率为45%,较去年同期下降12个百分点。在印度,目前的季风降雨量仍显著低于往年同期,对种植面积和产量造成压力。
美国国家海洋和大气管理局(NOAA)预测,从10月至12月超级厄尔尼诺的概率为81%,持续到2027年初春的可能性为97%,可能影响中国、美国、印度、澳大利亚和巴西等主要产棉国的棉花产量预期。天气条件对棉花产量的上行影响始终存在。
3. 政策干扰适中。
国内储备棉交易活跃。从7月20日至7月24日,共计挂牌销售储备棉资源4.01万吨,成交率为100%。平均成交价为17,405元/吨,折3128价格为18,004元/吨,平均加价1,713元/吨。纺织企业对涨价热情高涨,为棉价提供了有力支撑。
然而,基于当前每日8,000吨储备棉的挂牌量,截至9月30日,共计挂牌42万吨。储备棉轮出有效补充了陈棉缺口,缓解了供需紧平衡的预期,对棉价形成上行压力。
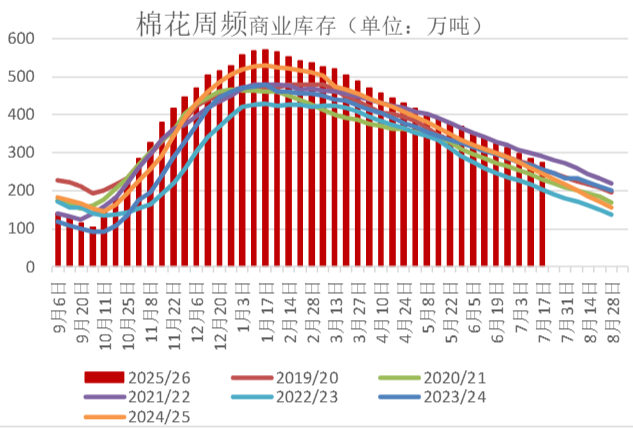
3. 纺织行业持续呈现淡季氛围,但刚性需求仍具韧性
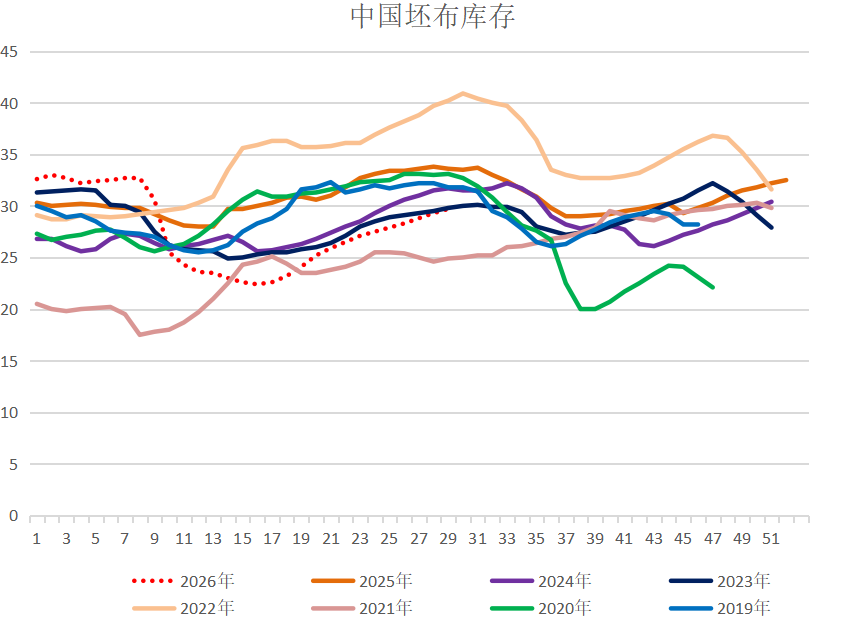
目前,纱线和坯布的开机率持续下降,成品库存积压,中低支纱滞销。纺织企业主要以低价采购为主,对追高较为谨慎。然而,随着新疆纺纱产能的扩张作为支撑,商业库存持续减少,市场预期“金九银十”的旺季将带动订单回升。
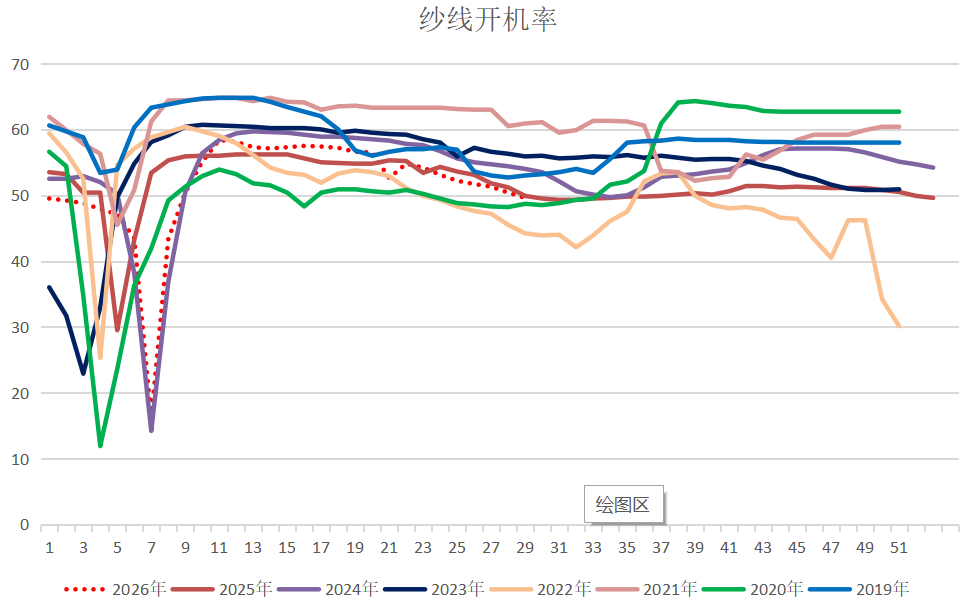
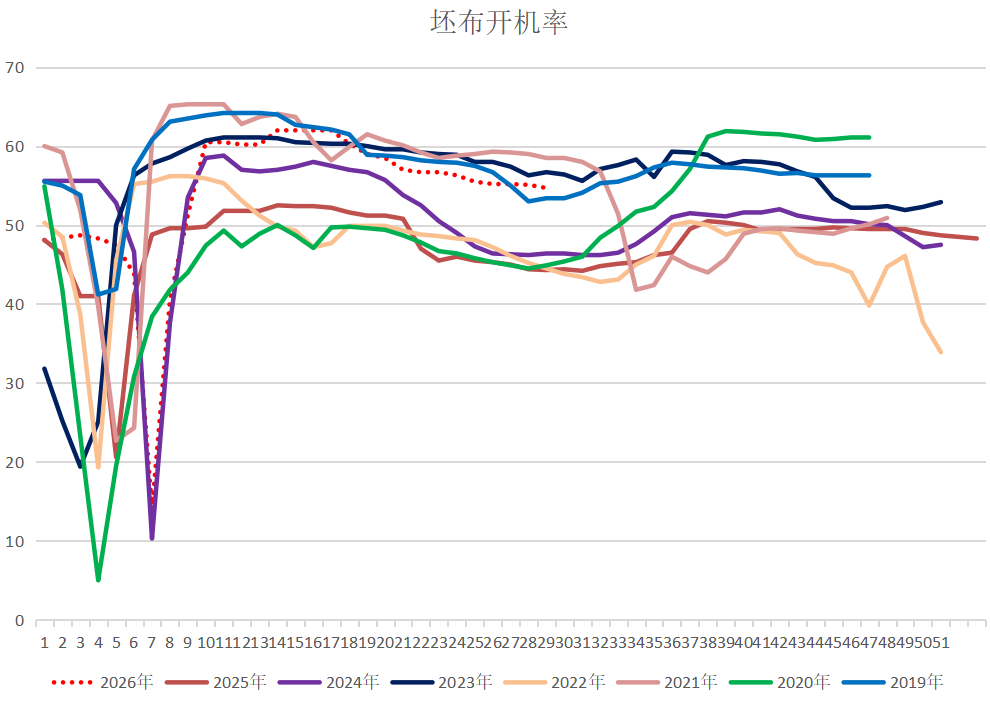
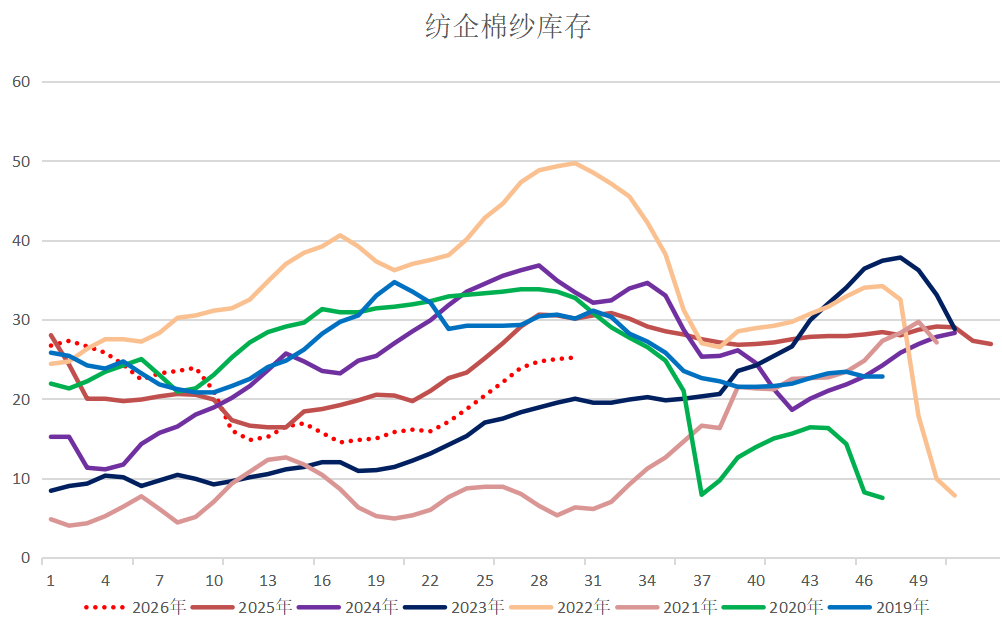
根据海关总署数据,6月中国纺织服装产品出口额为292.7亿美元,同比增长7.2%。棉制品出口量达70.27万吨,同比增长11.82%,环比增长6.12%。
总体来看,首周拍卖交易活跃,储备棉的释放对棉价更多形成上行约束而非下行压力。减产新棉的预期、厄尔尼诺天气溢价预期以及“金九银十”旺季等潜在上行驱动因素存在。棉价下方支撑较为牢固。短期内,棉价将维持震荡走势,郑棉交易区间为15,700-16,200元/吨。当测试区间下沿时,可轻仓试多。后续跟踪将关注储备棉日成交情况及中美贸易政策变化。