【Wdoodoo每周棉花报告】高基差和低仓单支撑反弹,但需求疲软限制郑棉空间
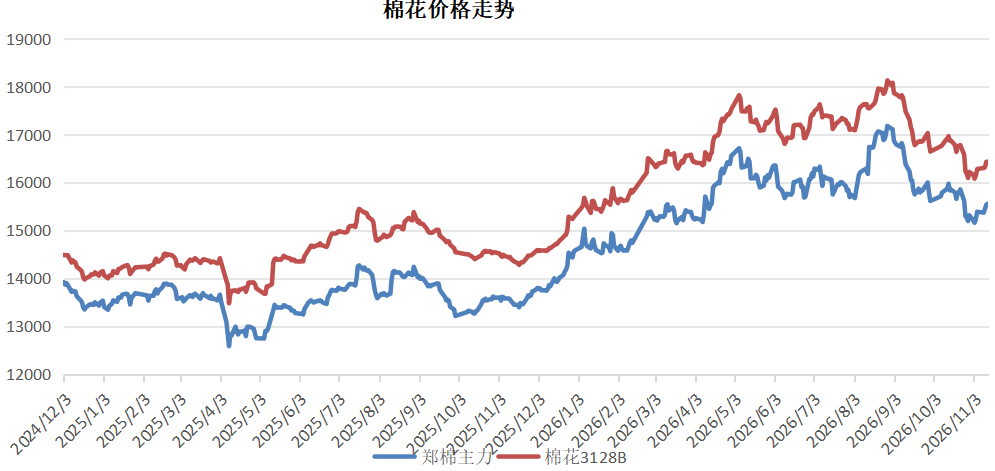
上周,郑州棉花价格波动反弹。主力01合约收于15,555元/吨,比上一交易日上涨170元/吨。全国棉花3128B收于16,435元/吨,上涨150元/吨。随着宏观经济干扰减弱,市场走势回归基本产业动态。低库存位置和高基差支持了棉花价格的超跌反弹。然而,随着北半球新棉涌入市场,下游需求持续疲软,短期内棉花价格预计将在区间内波动。
-
在宏观层面,外部金融干扰有所缓解。本周的APEC会议以及中美俄三边会谈有助于缓解国际冲突。中东局势有所降温,国际能源署在11月报告中预测海湾地区的石油出口将加速,导致季度原油供应过剩170万桶/天。然而,市场对12月加息的预期依然强烈,美元指数的强劲反弹抑制了大宗商品表现。
供应充足,但在短期内仍有支持。
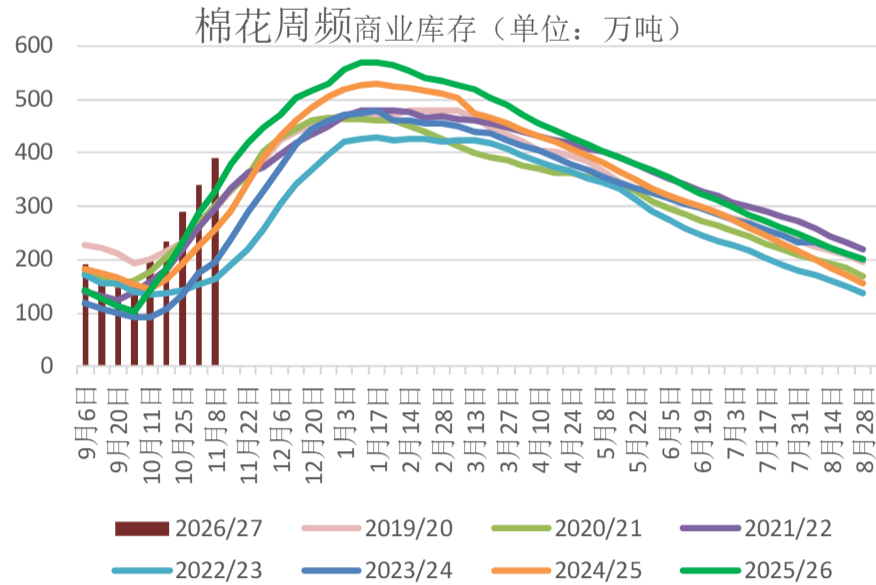
新棉供应高峰到来,供应交付速度明显快于往年。截至11月12日,全国累计新棉公检量达到316万吨,同比增加44万吨。新疆棉花采摘基本结束,比前两年提早约10天。全国商业棉花库存上升至372.76万吨,同比增加27%。美国棉花采摘率也达到了71%,中美两国棉花的集中入市继续压制棉花价格的上涨动能。
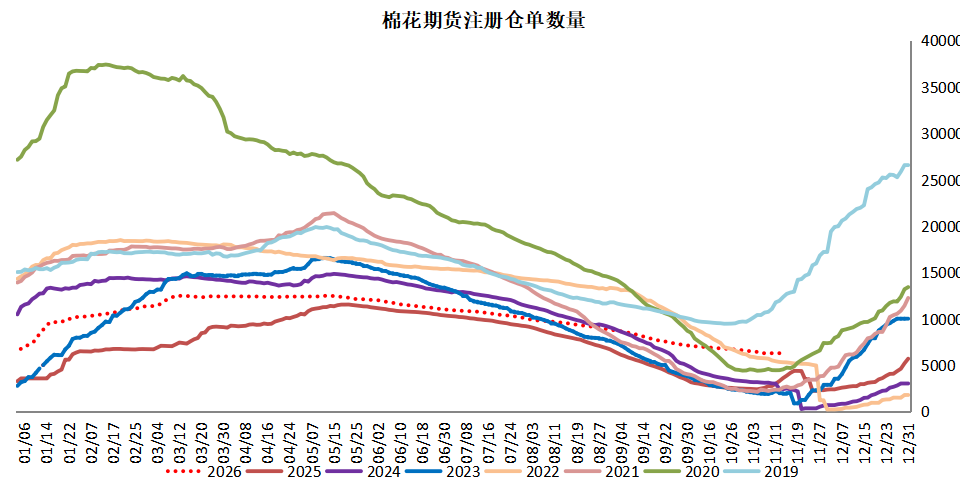
棉纺厂的收购成本倒挂,销售意愿低迷,高品质棉花基差稳定。棉花销售率仅为7.7%,远低于往年同期水平。在10月26-27日之间,仅有32张新的棉花仓单注册,与去年同期相比大幅下降。在高基差和低仓单的情况下,对冲库存无法顺畅进入,这也是近期郑州棉反弹的核心驱动力。
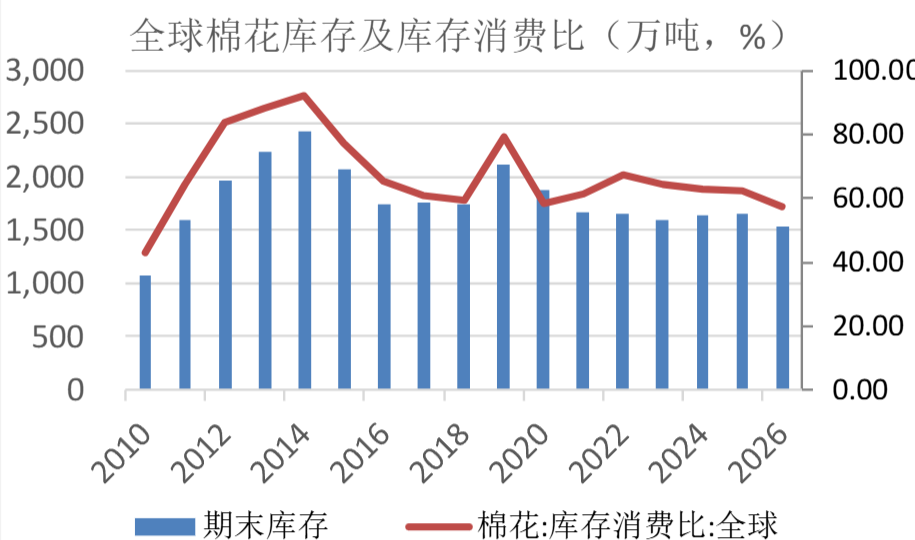
美国农业部11月月度报告呈中性偏多,印度和美国的产量相比上月略有下降,而中国和澳大利亚的产量有所上调。全球产量预期环比下调10.3万吨,同比减少99.1万吨。全球期末库存预期环比下降2.5万吨,同比减少110.5万吨。库存消费比同比下降5.15个百分点至57.49%。
3. 下游负反馈持续加深。
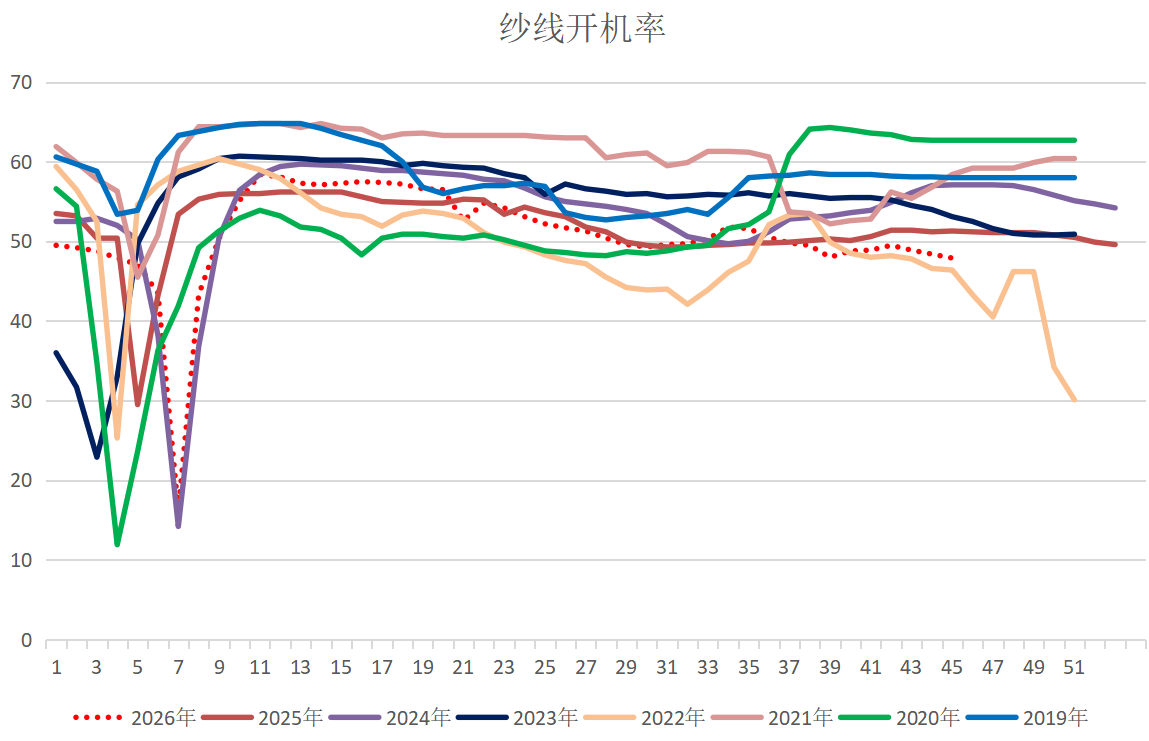
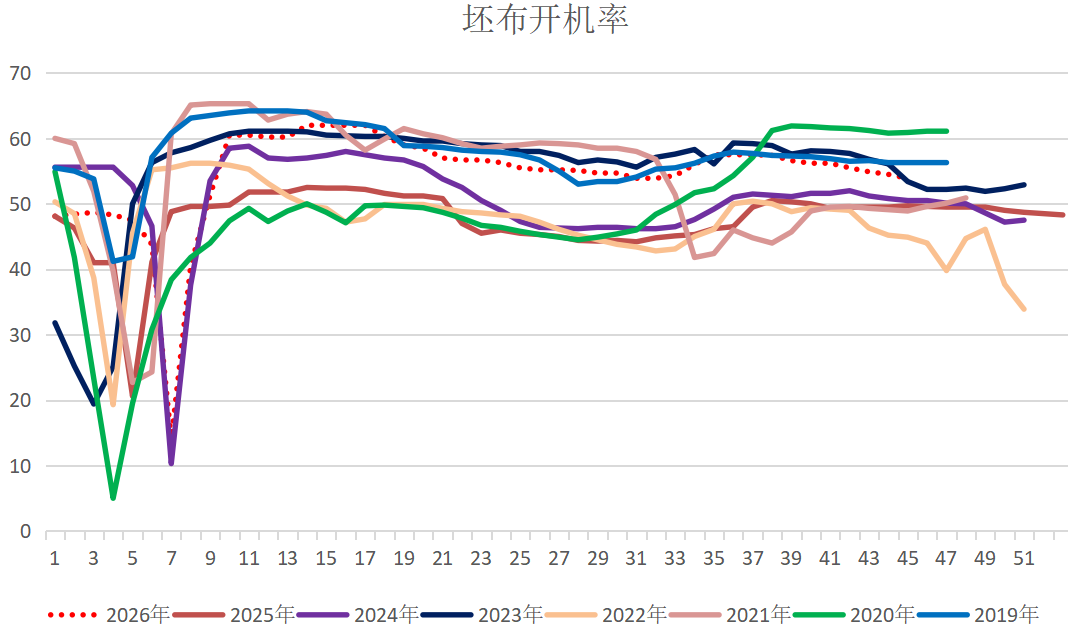
10月份棉纺PMI仅为37.99,继续环比下降。纱线产量率持续下降,导致大陆纱厂亏损扩大,生产限制和停工现象增多。棉纱和坯布库存继续积压,纺织企业主要依赖短单和按需采购,主动补库存意愿不足。棉花交易平淡,主要受基差锁定影响。棉纱价格略有回升,但尚未转化为实际订单。在棉纱库存持续出清前,下游买家难以形成持续的买盘支持。
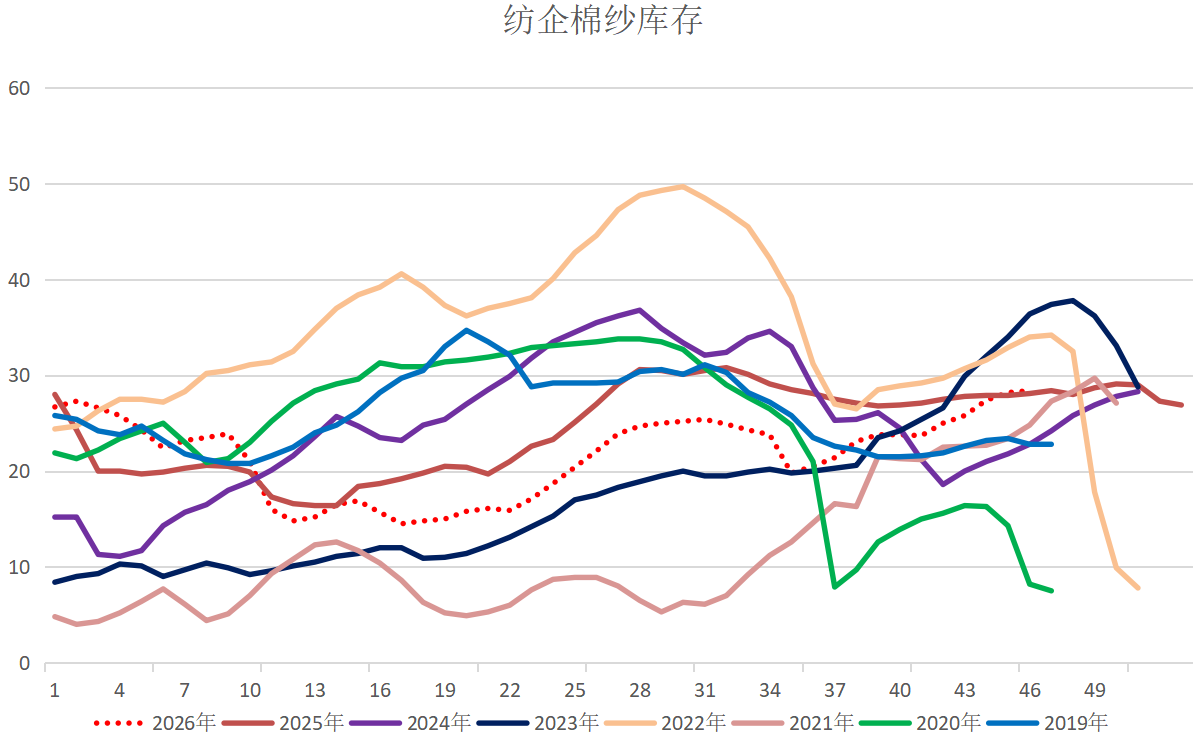
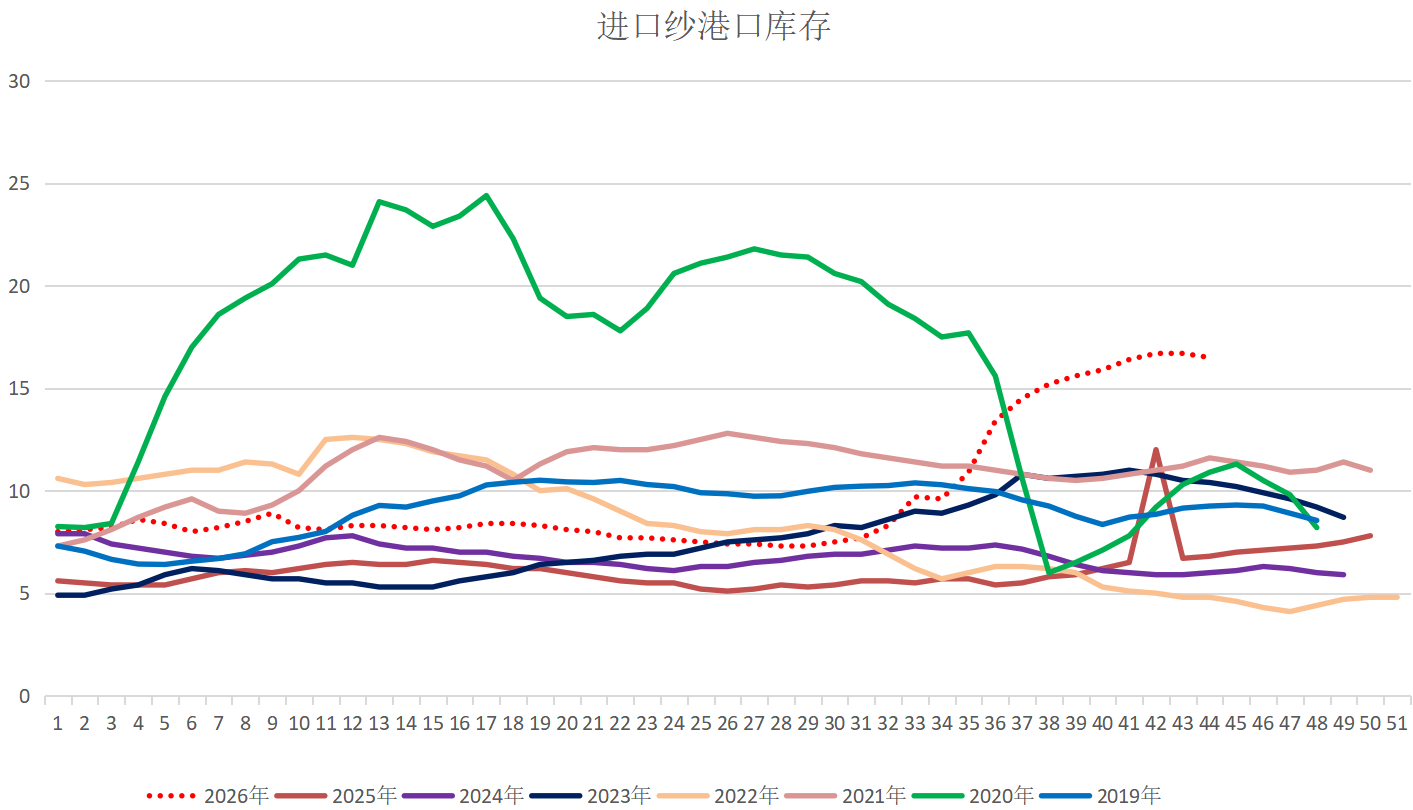
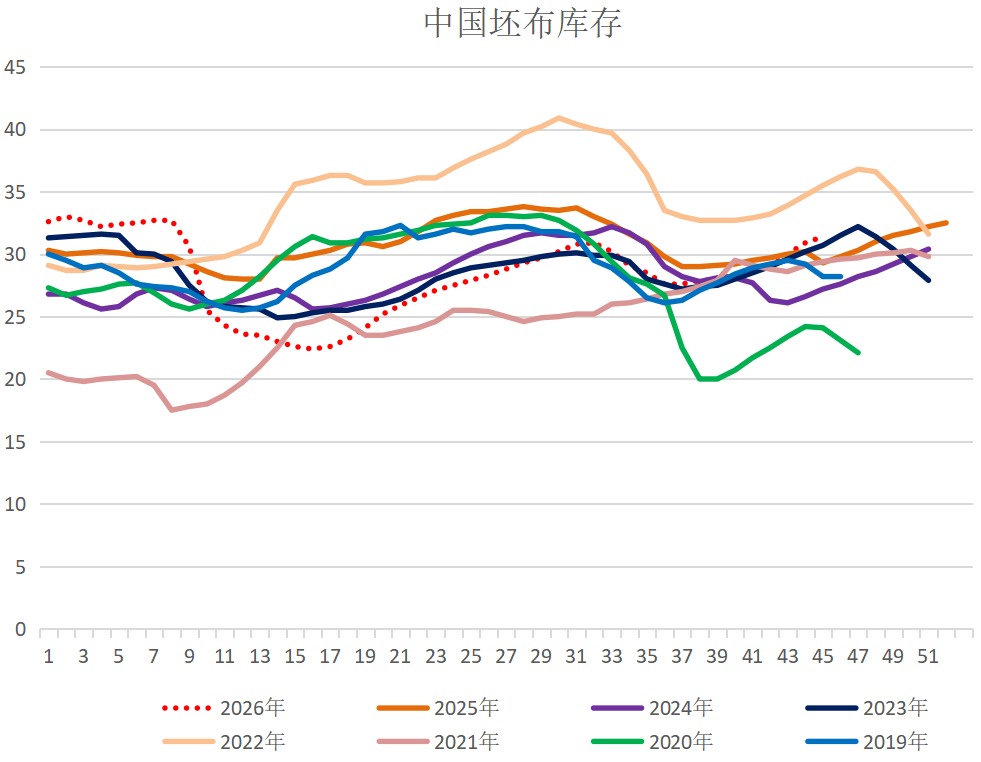
总体而言,短期内,较高的成本和低仓单支持市场的超跌反弹,但下游需求低迷限制了上涨空间。一旦市场接近成本区间,棉纺厂的套保将重新进入,仓单可能快速增加。当前棉花价格走势并非单边驱动,维持区间震荡格局,下方支撑在15250,上方压力在15600-15850。重点关注新棉仓单注册节奏及下游棉纱库存的去化进度。