【Wdoodoo每周纸浆报告】宏观逆风 & 海外报价走低推动纸浆加速抄底
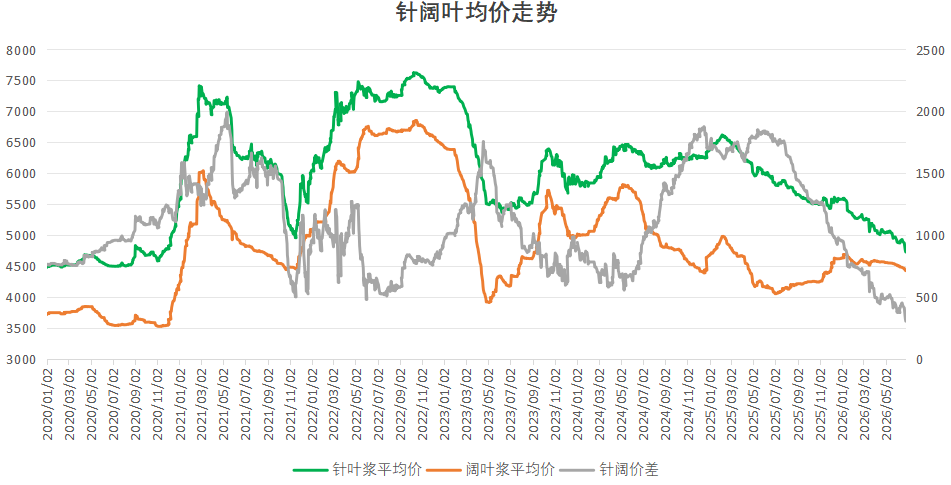
纸浆期货本周延续下跌趋势,触及近五年来的低点,整个产业链价格持续疲软。针叶木浆平均价格约为每吨人民币4,724元,周环比下降人民币168元;阔叶木浆平均价格为每吨人民币4,422元,周环比下降人民币44元。鹰派加息预期与供需基本面宽松的双重压力推动纸浆加速探底。

1,宏观经济展望:流动性与地缘政治双重逆风令短期情绪持续看空
全球货币紧缩周期削弱了对大宗商品的风险偏好,而美元走强压低了商品价格。原油地缘政治风险溢价的消退引发能源和化工产品的急剧下跌,拖累了大宗商品指数。另一方面,商品价格的下降有助于缓解通胀,从而抑制激进加息的预期。
陆家嘴论坛暗示了多项稳增长政策。近期中央密集的实地检查表明即将出台增量刺激措施;市场参与者将密切关注7月底政治局会议设定的政策基调。

2、供应端:海外报价疲软与港口库存高企施压价格
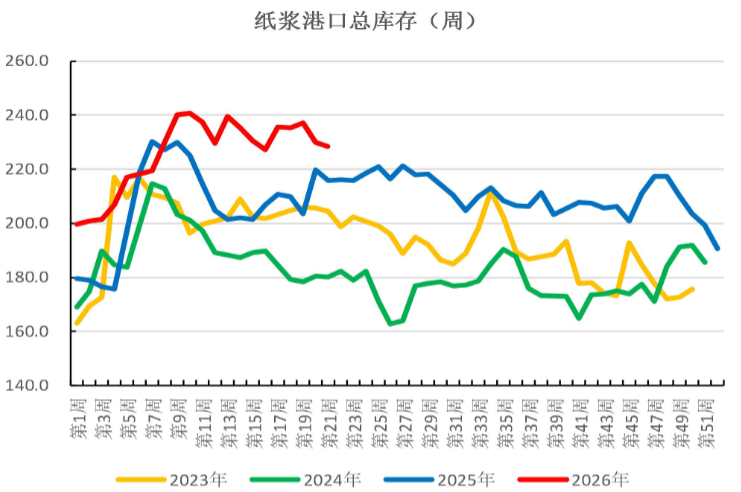
纸浆厂面临沉重的去库存压力。6月期间,针叶木浆和阔叶木浆的海外美元报价每吨下跌了10–20美元。本周初,Arauco将其中旬阔叶木浆报价下调了每吨20美元,对市场情绪造成严重打击。再加上长期来看新纸浆厂产能上线的预期,阔叶木浆价格下跌更快,低成本针叶木浆的价格支撑完全崩溃。

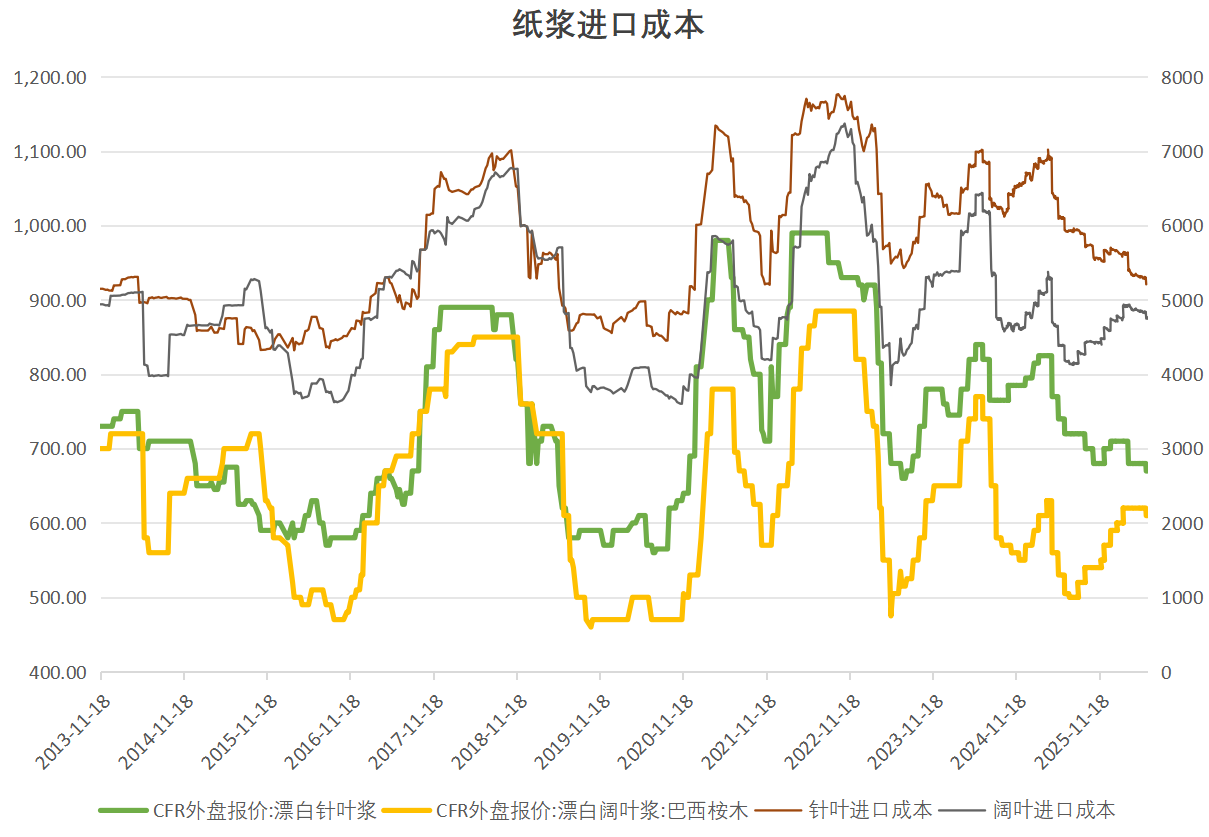
中国5月纸浆进口量达到299万吨,环比下降7%,但短期供应压力尚未缓解。港口纸浆库存充足,主要港口总库存达到233万吨,仍处于多年季节性高位。仓单持续增加。在期货升水结构下,低价可交割货物的流通受限,持续压低期货市场价格。


3. 下游纸厂优先降价与去库存;原材料补库动力依然疲弱
下游造纸行业进入传统淡季。国内纸张产量出现季节性下降,亏损扩大。纸厂对原材料采购持谨慎态度,仅满足刚性需求,几乎没有主动增加库存的意愿。
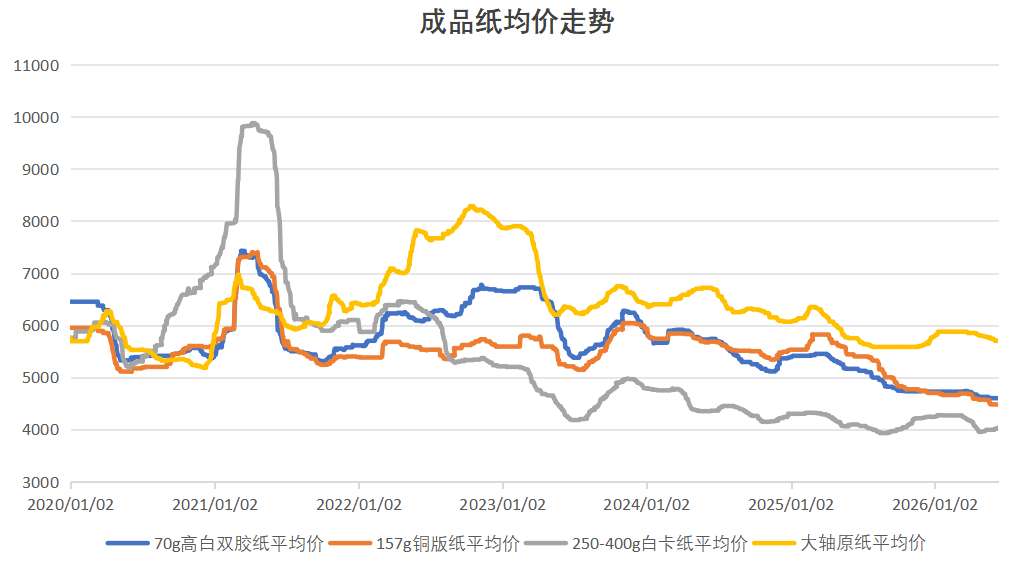
按纸种分类:印刷书写纸和生活用纸订单持续萎缩,纸厂面临产品出货疲软。多家白卡纸生产商发布涨价通知,但后续需求不足限制了实际涨价幅度。包装纸是唯一表现坚挺的板块,部分地区未漂纸浆现货报价有所提升。
持续的纸浆价格下跌降低了纸厂的原材料成本,促进了加工利润的恢复。产业链出现利润分化:上游纸浆生产商亏损,而下游纸厂盈利能力改善。


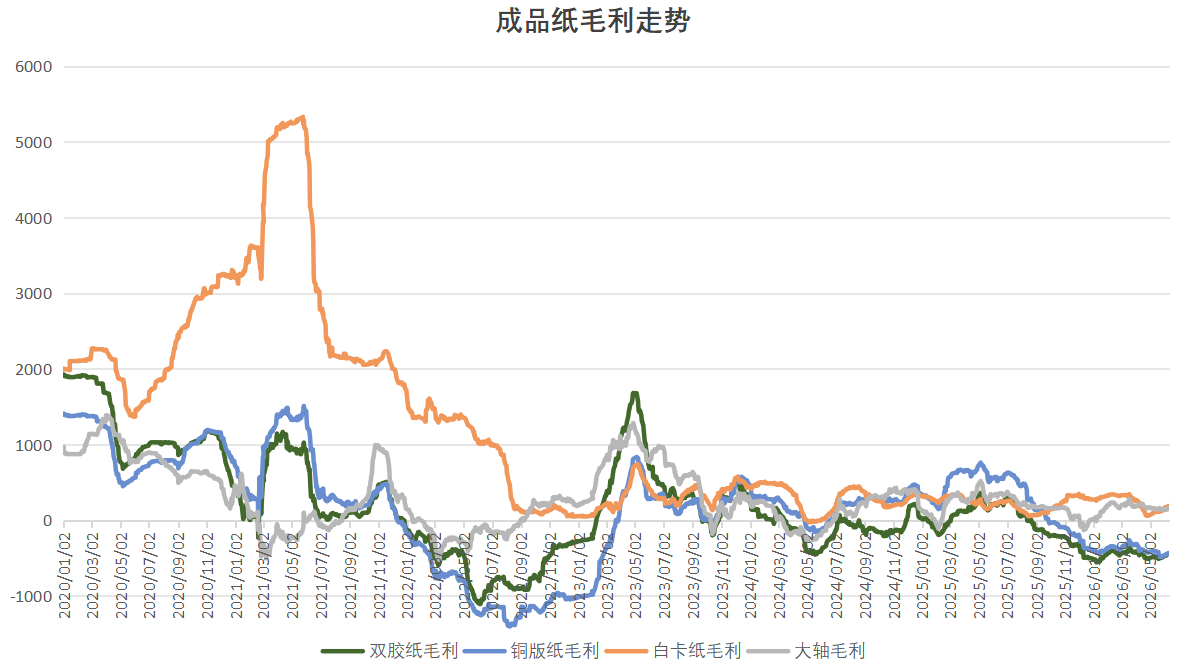
总体来看,高港口库存、海外纸浆报价下跌以及下游淡季需求等看空因素主导了市场走势,推动期货价格跌至五年低点。然而,边际积极信号逐渐显现:低成本针叶木浆交易量改善、海外针叶木浆厂确认减产以及美联储鹰派加息预期降温。
尽管如此,供需基本面失衡尚未得到根本解决,市场尚未达到趋势反转的拐点。
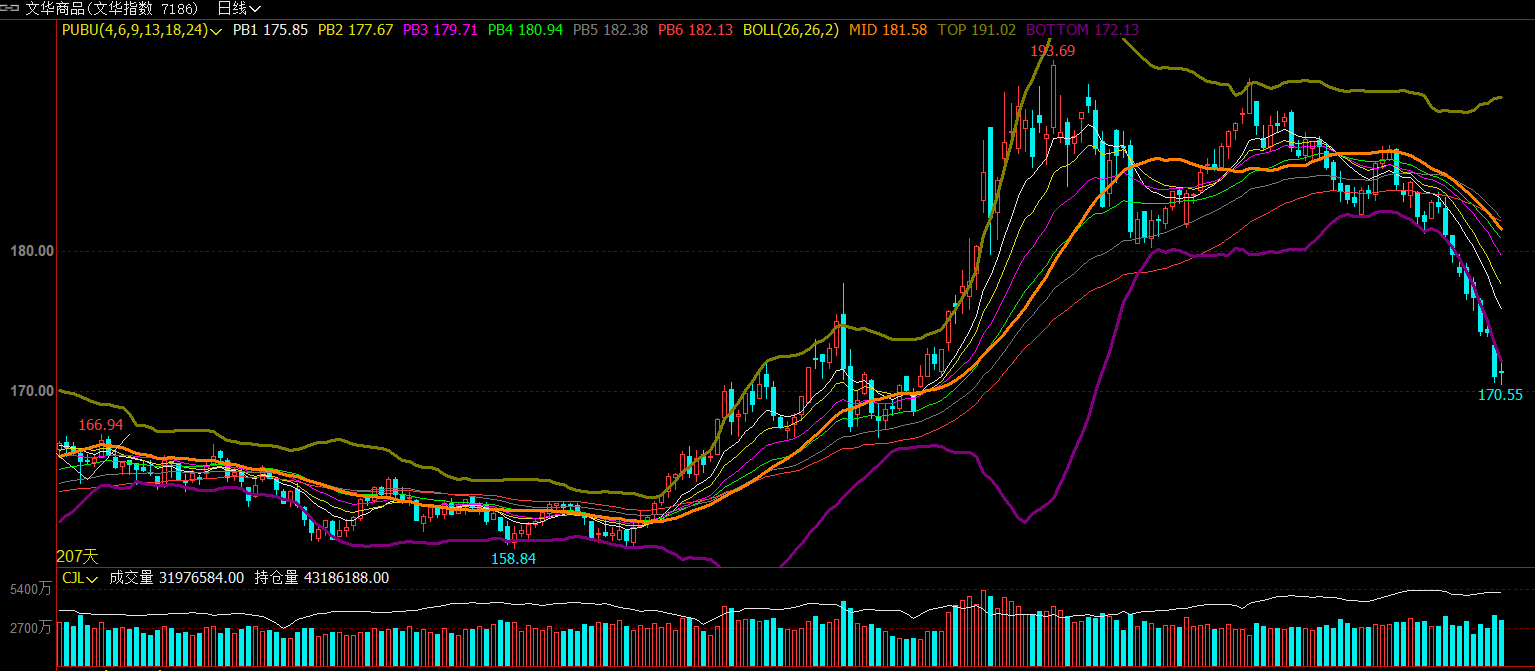
从技术角度来看,市场在人民币4,800元以下仍然看空;短期建议采取观望态度。关键监测指标包括海外纸浆厂停产维护的进展、下游纸厂开工率的恢复以及美联储货币政策的变化。