【Wdoodoo每周纸业报告】现货基差走强,纸浆超卖反弹
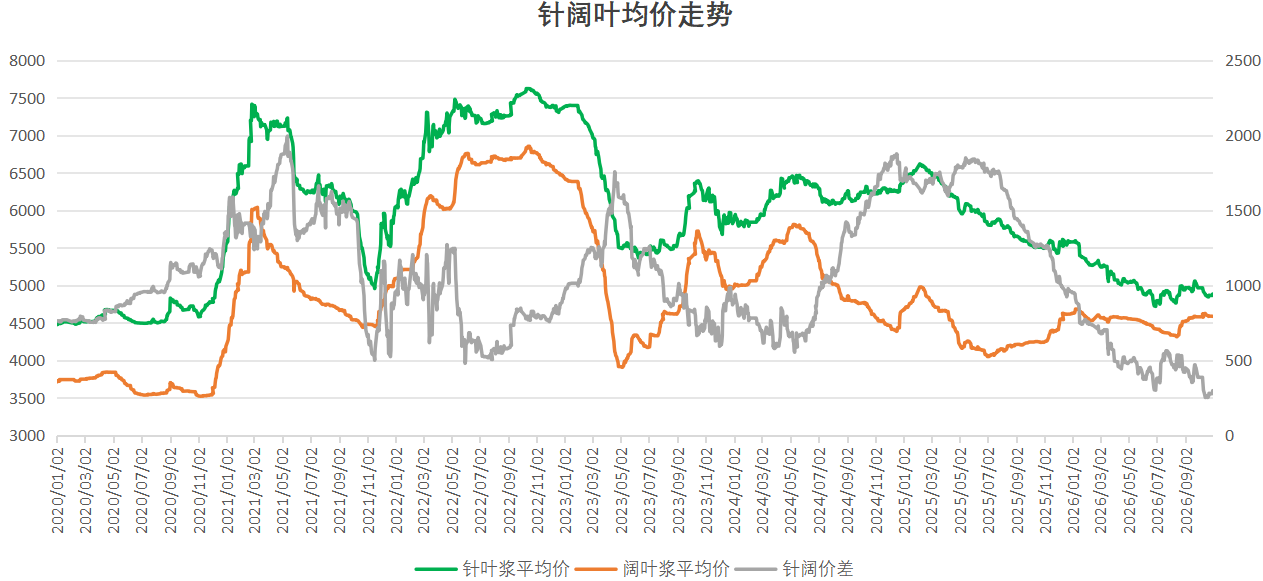
上周纸浆先抑后扬。针叶浆现货均价在每吨4882元左右,较前期上涨15元/吨;阔叶浆现货均价为每吨4586元,与前期相比下降1元/吨。贸易商对高价出货意愿较弱,现货基差普遍转正,导致阔叶类价格小幅上涨。然而,成品纸生产和销售疲软,库存压力较大,纸厂在补充原材料方面保持谨慎。
1、 宏观经济衰退气氛加深,人工智能的实际表现低于预期
中东地缘政治冲突加剧,导致通胀预期成本持续高企,美金流动性趋紧,抑制了商品需求。人工智能的回报低于预期,引发了对于资本支出的质疑,增加了对宏观经济衰退的预期。
2、 产能预期增长与旧仓单影响仍需解决。
白俄罗斯计划建设一座年产80万吨的纸浆厂,APP计划在广西和海南新增200万吨纸浆产能,加拿大针叶浆企业Good Voice计划于11月恢复生产。长期产能的预期增长正在抑制市场趋势。
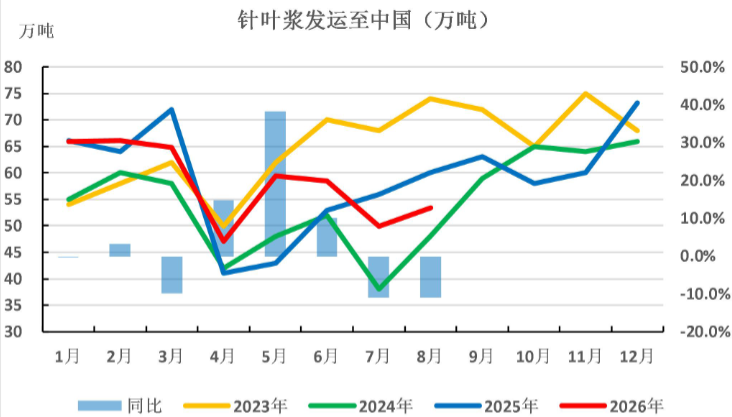
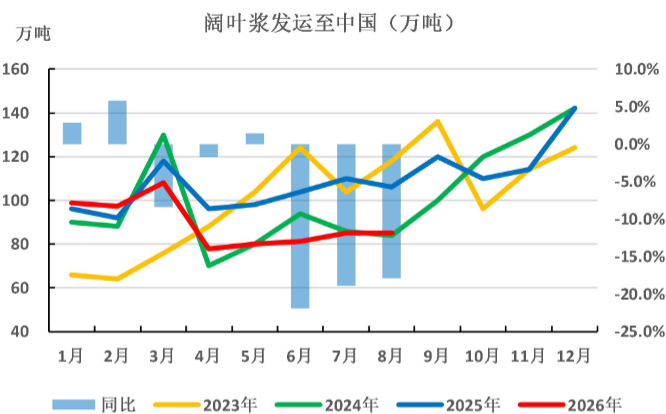
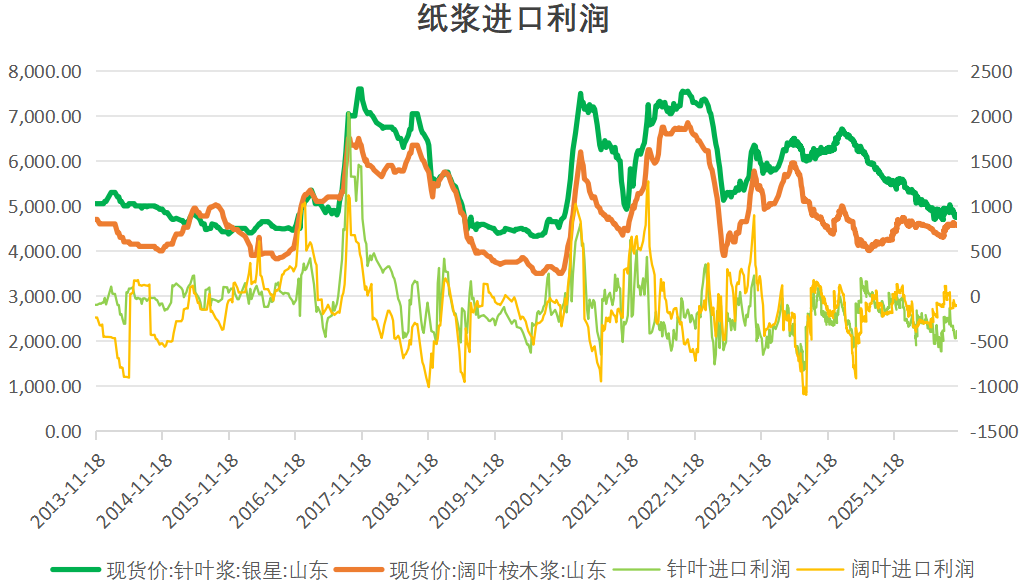
然而,针叶树整体的产能清理趋势仍未改变。随着近期市场价格下降至针叶浆现金成本附近,贸易商在低价时更为惜售。纸厂对低价更加积极,现货基差普遍转正。需关注旧仓单的消化及港口针叶浆库存情况。
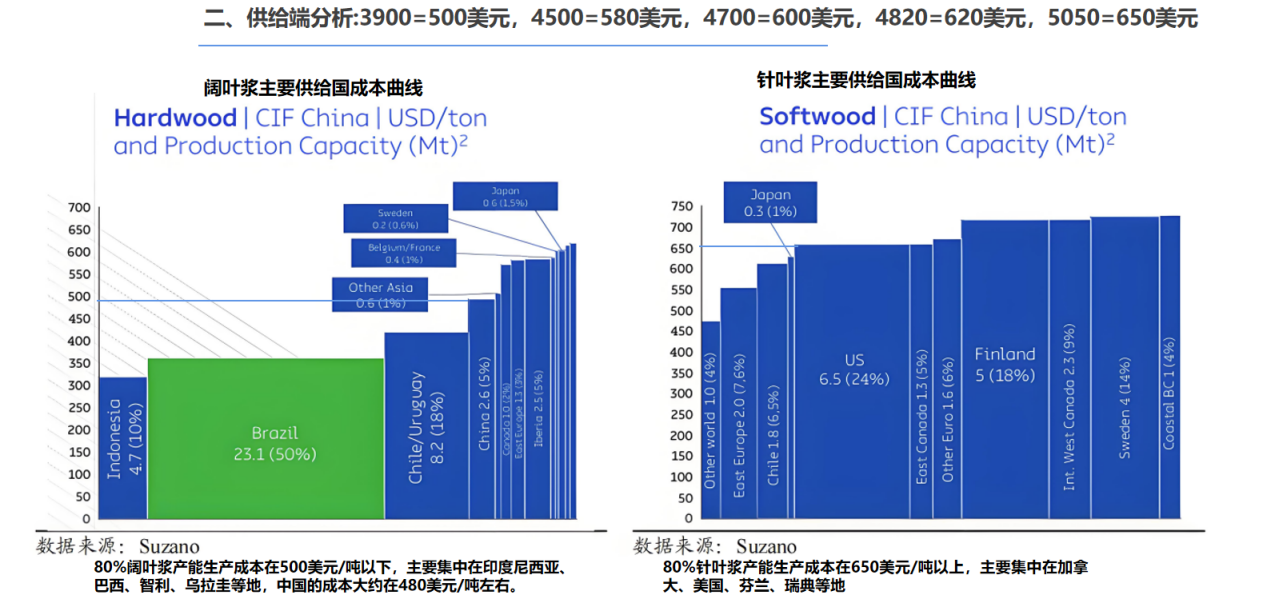
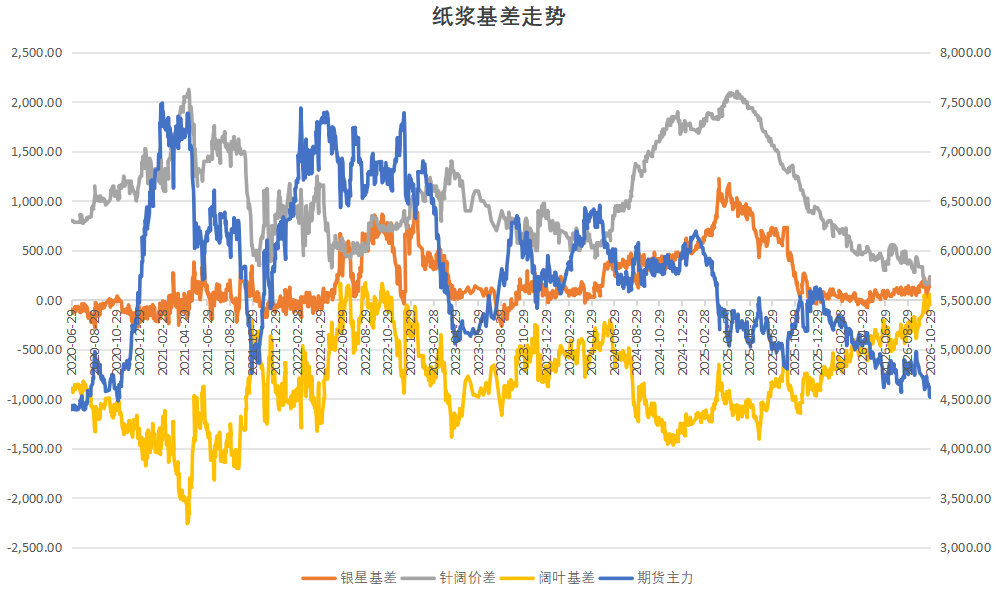
目前阔叶浆港口库存仍处于低位,贸易商不愿低价出货,导致整体行情相对稳定。然而当前针阔价差历史低位,市场若要重新开启上涨趋势需先稳定下来。
成品纸生产与销售疲软,库存持续增加
下游订单表现一般,纸厂出货压力仍存,导致成品纸价格持续走低。白卡纸和文化纸的销售压力相对较大,而生活用纸则比较稳定。下游原纸企业加工端压力较大,纸厂以降价增量为主,毛利润较低。预计近期开工率难以提升,需求端对纸浆的支撑一般。需关注成品纸库存的周转情况。
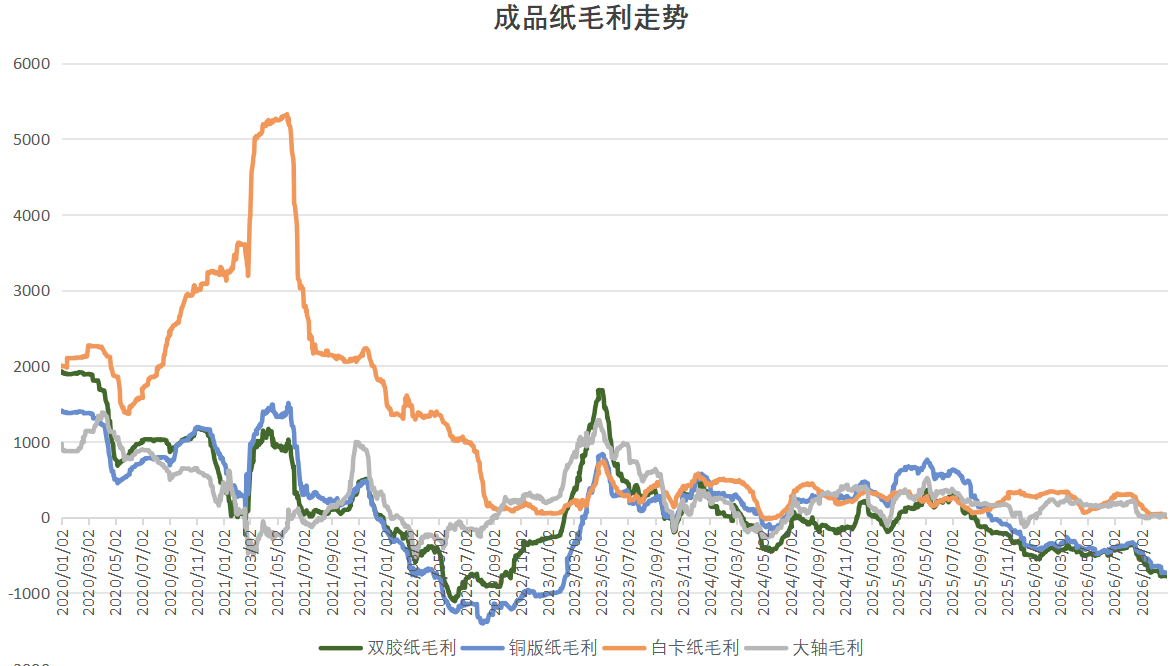
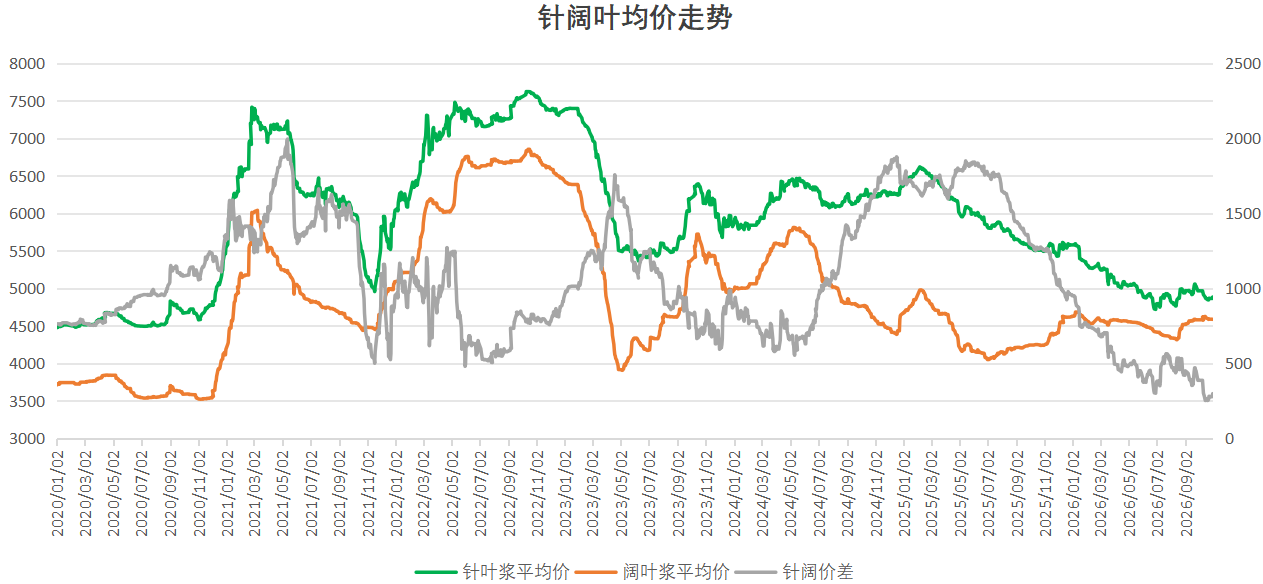
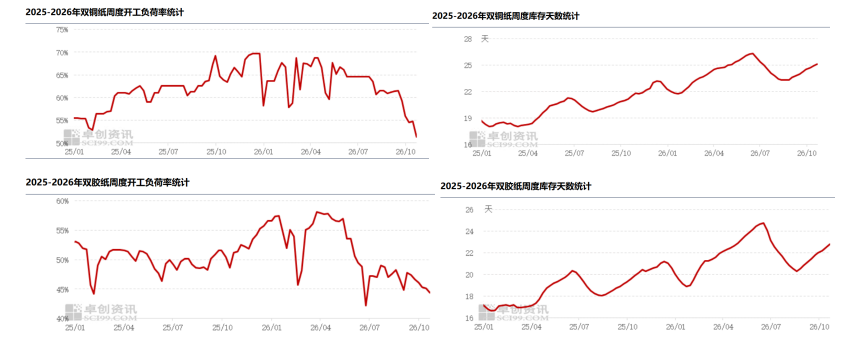
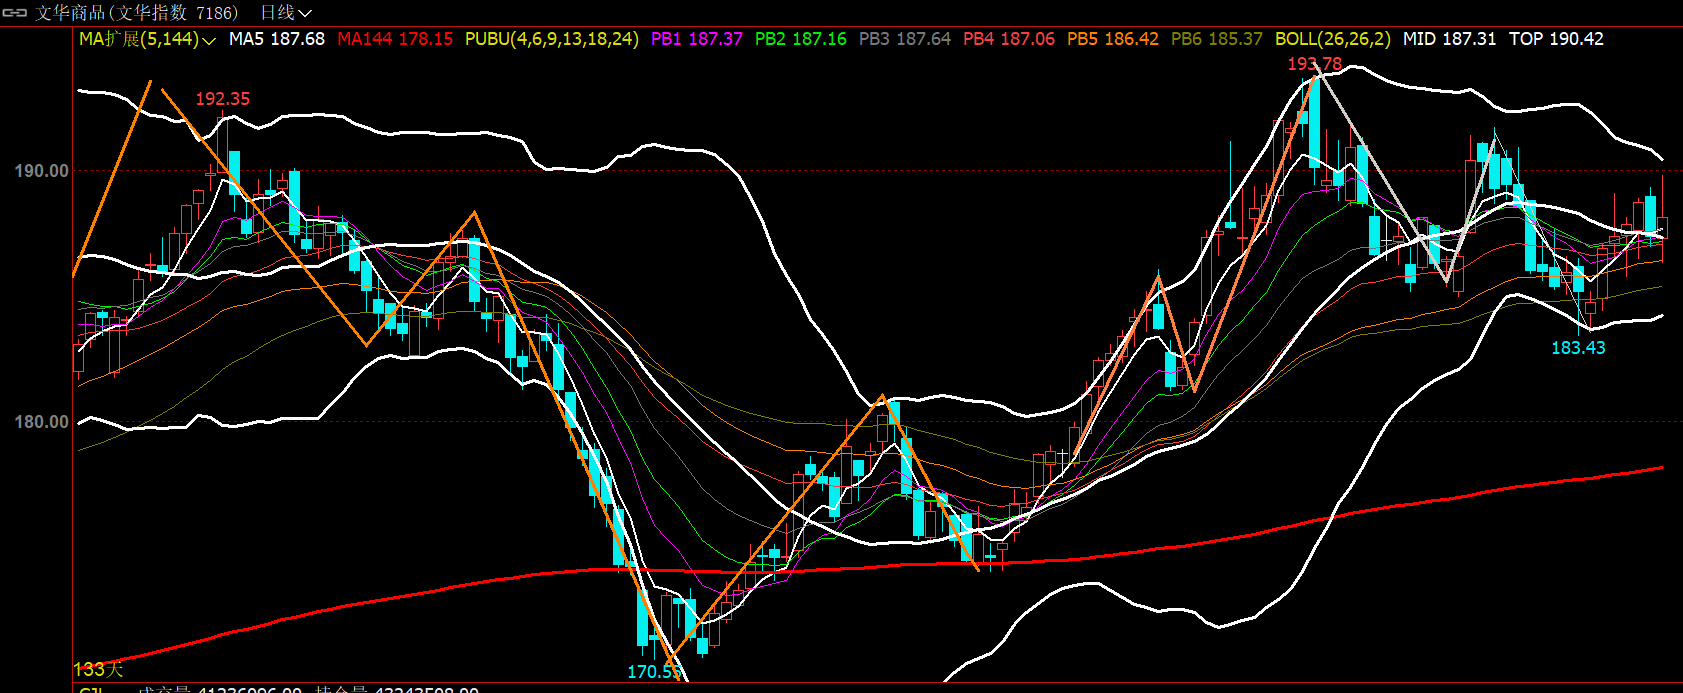
总体来看,成品纸产品的生产和销售双双低迷,库存压力较大,纸厂补充原材料的意愿较差,纸浆港口库存的清理节奏缓慢。然而,随着针叶浆供应的边际收紧,贸易商对低价出货意愿降低,针叶基差普遍转正,目前市场低估值优势逐渐显现。纸浆多空驱动有限,预计主力合约将在4500至4800区间波动,建议观望或进行区间交易。关注成品纸和港口纸浆的库存情况。