【Wdoodoo每周棉花报告】宏观经济疲软和需求疲弱继续推动郑州棉花价格下跌
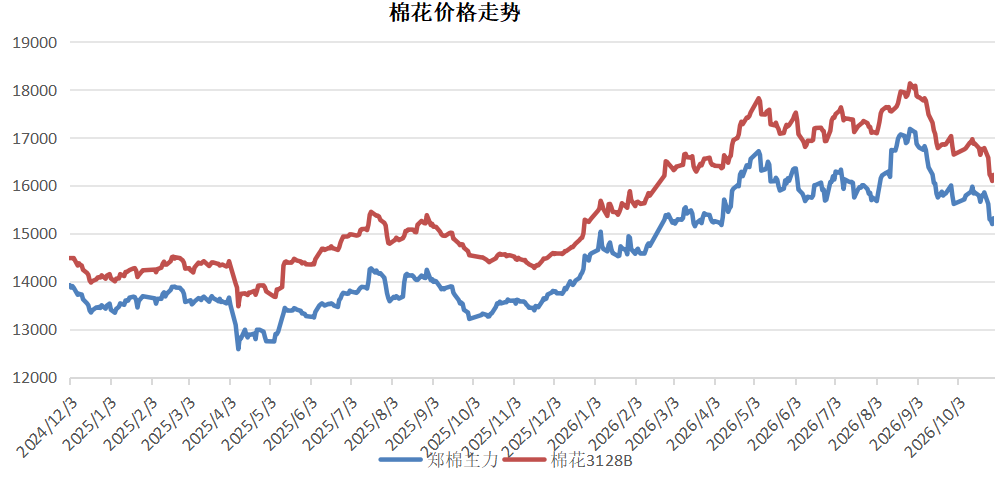
上周,郑州棉价突破后下跌。CF01收盘价为15315元/吨,环比下降540元/吨;国棉3128B收盘价为16220元/吨,环比下降560元/吨。宏观氛围看跌,下游需求疲弱,棉厂对冲和抛售的积压继续压制市场。
1、 宏观经济衰退氛围加深,AI的表现未达预期
中东地缘政治冲突加剧导致通胀预期成本持续高企,美国美元流动性紧缩抑制了商品需求。AI投资回报未达预期,引发了对资本支出的质疑,增加了市场对宏观经济衰退的预期。
2、 供应端趋于中性。
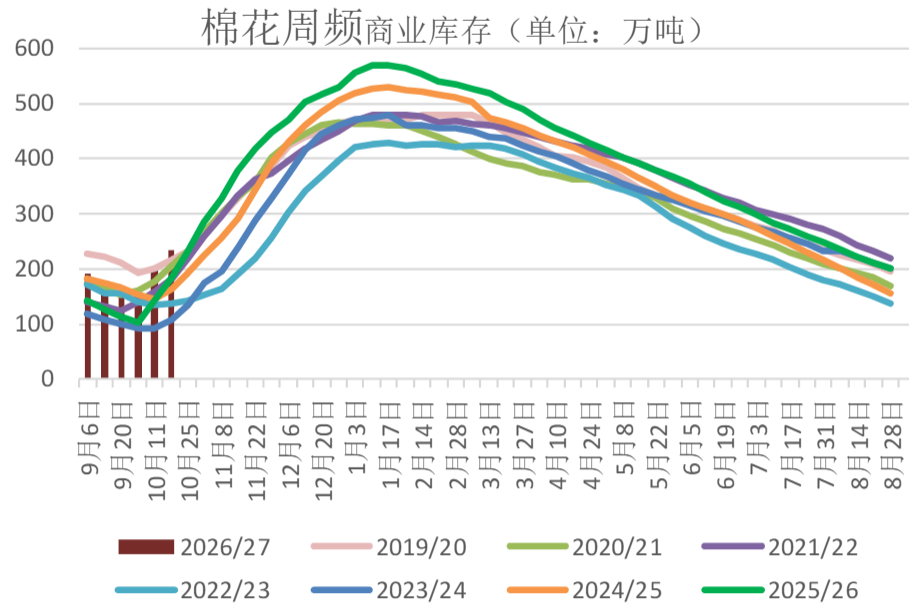
新棉采摘进入尾声,截至10月29日全国累计检验新棉183万吨,同比增加24%。新年度减产分歧在商业库存积压后迅速解决。截至10月15日,以BCO口径统计,全国商业棉花库存为261.18万吨,较9月底增加846300吨,同比增加891600吨;其中,新疆地区库存为157.01万吨,较9月底增加880700吨,同比增加406300吨。
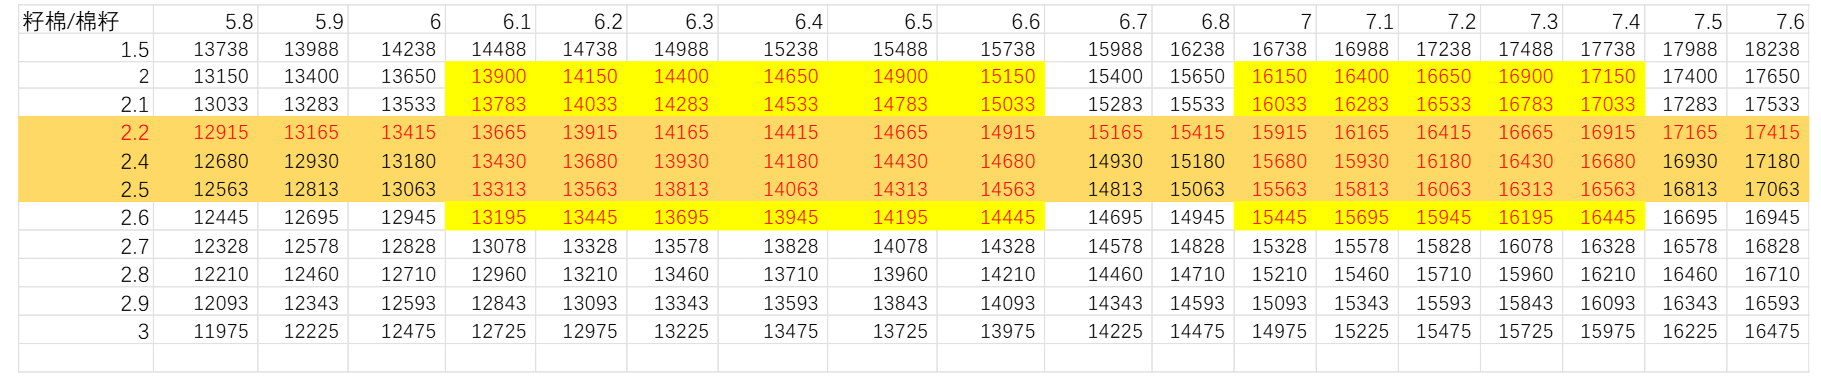
新棉的理论成本多在16400-17200元范围内,过去一个月主力01合约在16000附近积累了大量对冲压力。
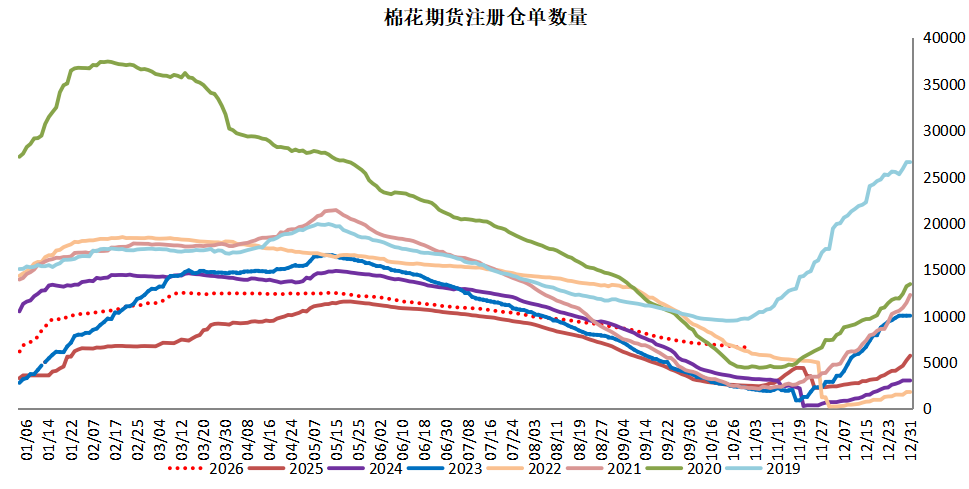
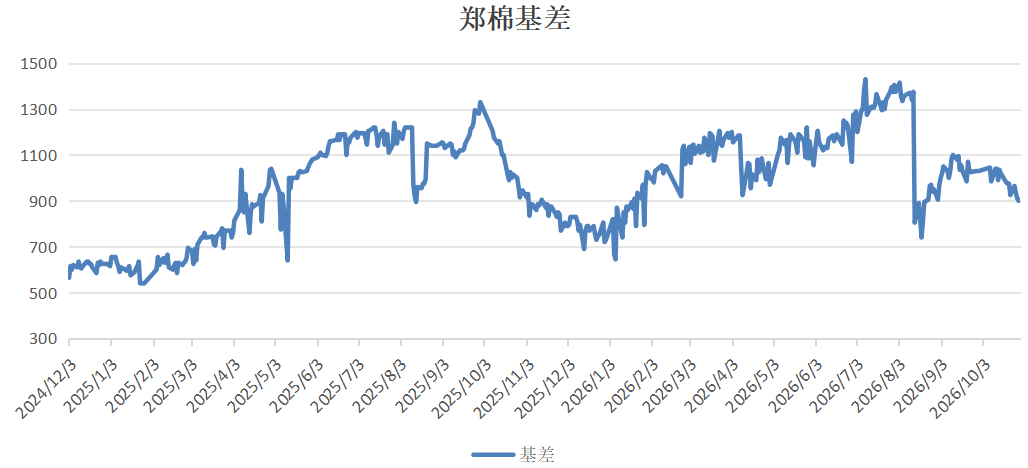
值得注意的是,随着新年度交割升水改革后,内地交割库升水普遍降低了200元/吨,高品质指标升水也收窄,导致仓单注册的性价比下降。结合今年棉花的平均质量,预计仓单数量将有限,可能对后期交割市场或1-5价差产生利好影响。
3、 下游需求疲软。
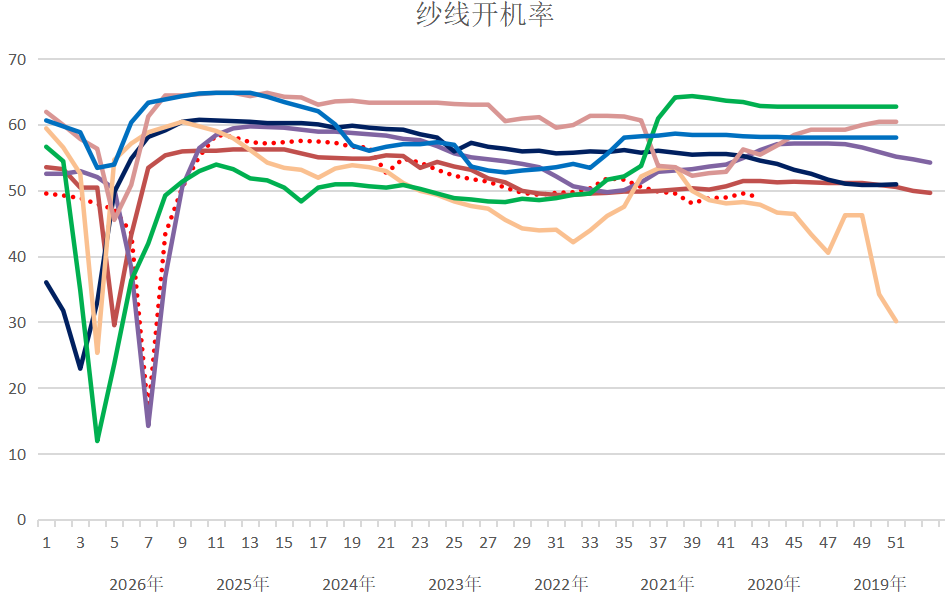
旺季临近尾声,市场有效需求不足。目前纱线和坯布生产处于较低水平波动,而棉纱交易清淡。纱线库存持续积压,尤其是港口棉纱库存迅速上升。企业采购原材料主要以按需购入和补充必需库存为主,补库存的主动性较低。在纱线库存有效消化之前,棉价难以上涨。
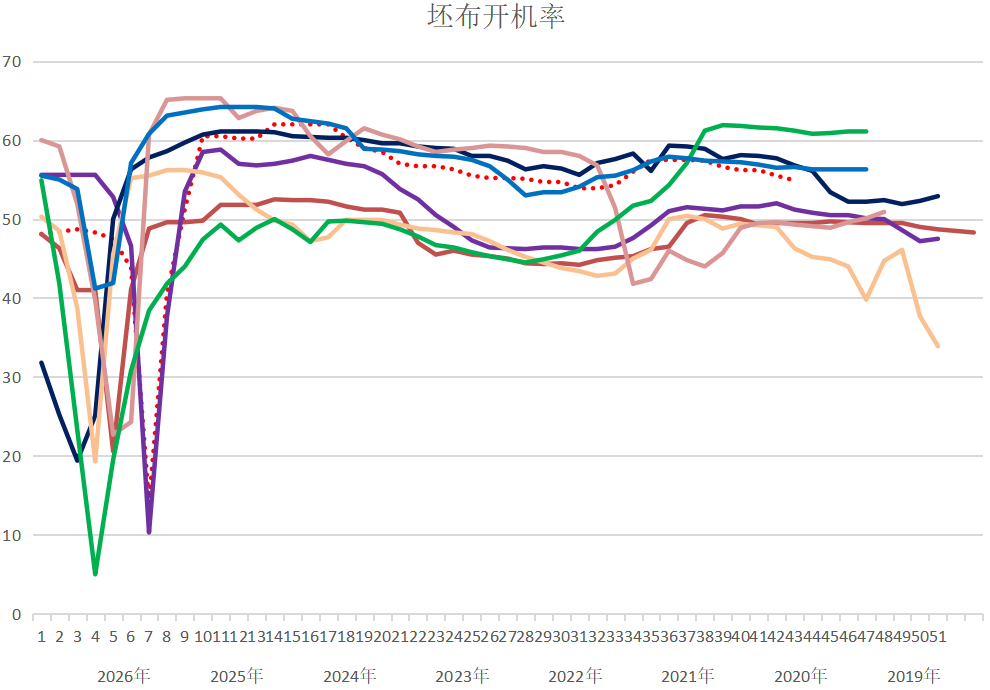
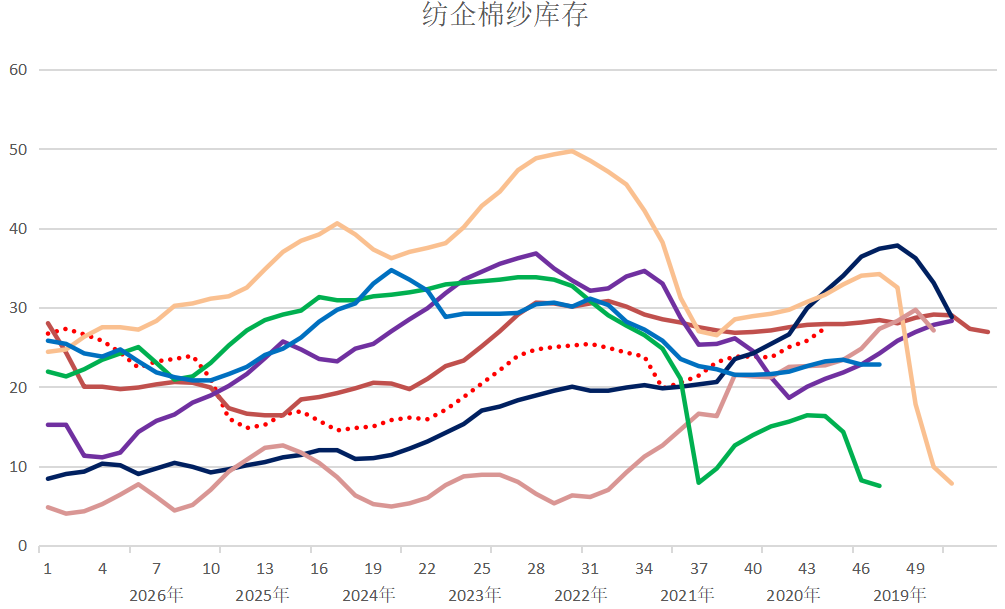
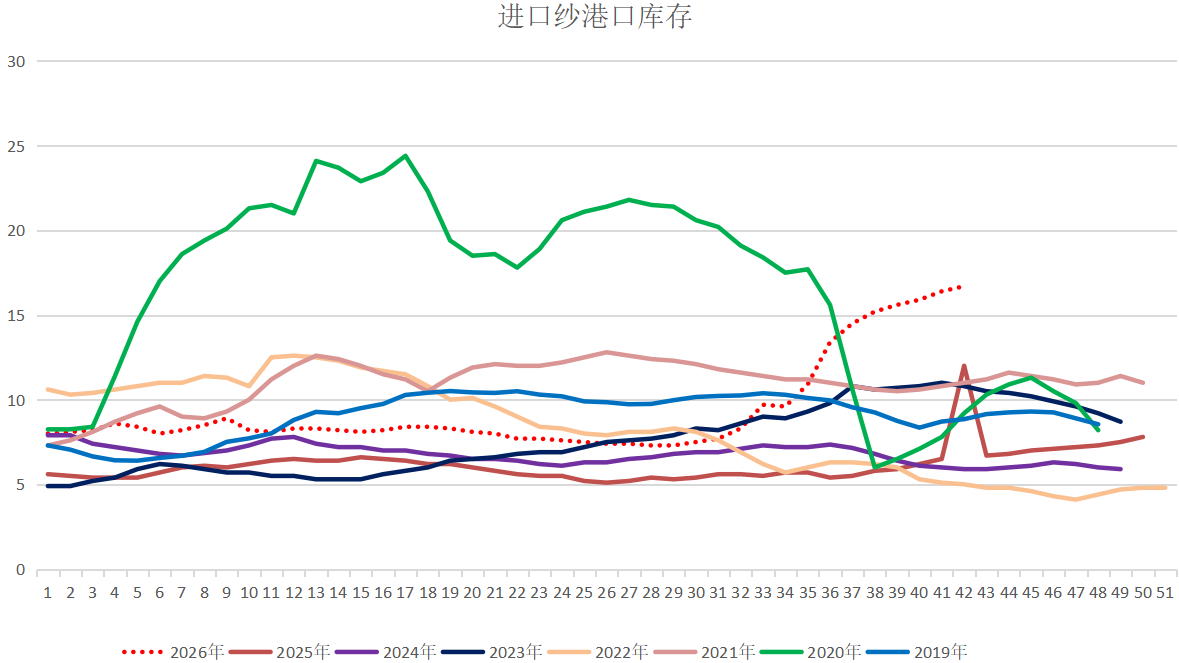
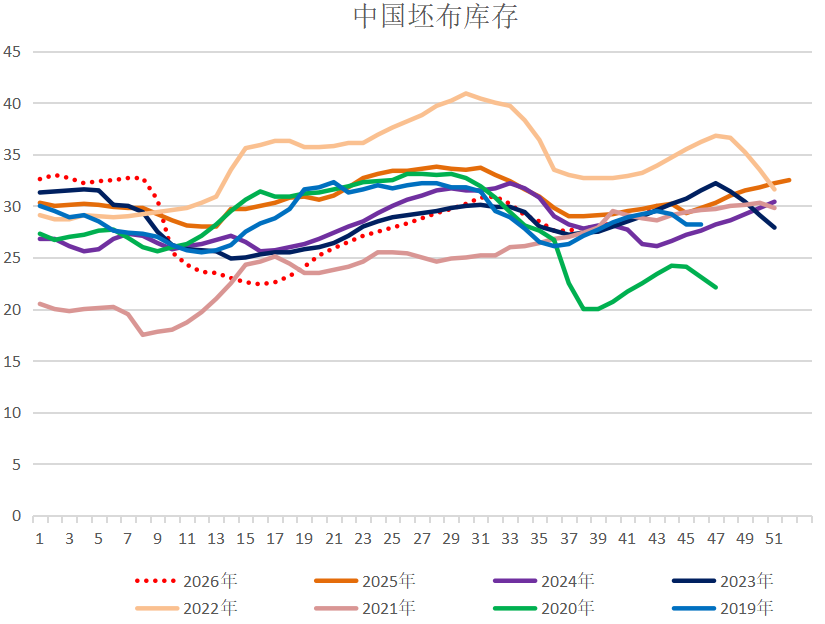
整体来看,宏观氛围看跌,纺织需求减弱,棉花和棉纱库存迅速积压,郑州棉价低于15500的趋势偏空。但预计仓单数量较低且籽棉成本上升,在消化纱线库存后,中长期仍有上涨的机会。