【Wdoodoo 每周纸业报告】纸浆仓单长期缺货,包装纸厂集中提价
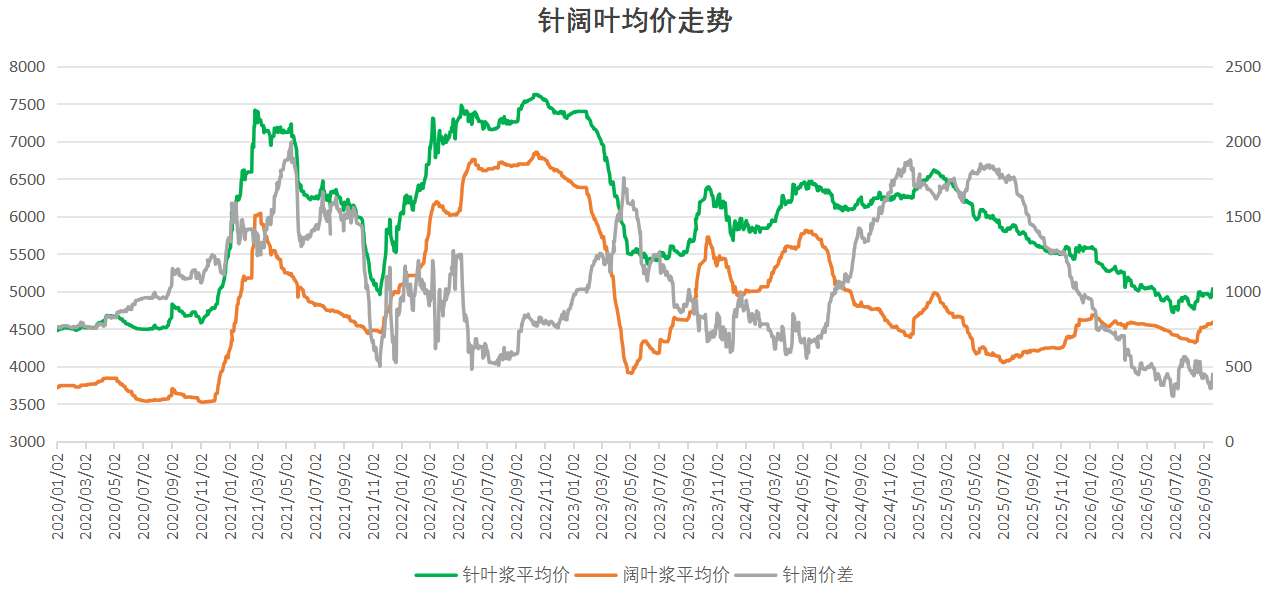
本周,纸浆先抑后扬。针叶浆的平均价格约为5032元/吨,环比上涨123元/吨;阔叶浆的平均价格为4588元/吨,较前期上涨24元/吨。外销阔叶浆供应相对紧张,港口的大幅去库对针叶浆期货的反弹形成支撑。然而,成品纸的旺季并不旺,纸厂主要以去库存为主,在追涨原材料方面较为谨慎。
1. 宏观利空释放
从宏观层面看,总体情绪偏空,美联储如期加息25个基点,全球流动性紧缩预期升温,压制了大宗商品的整体情绪。国内社零数据表现不及预期,对终端消费的提振不足。不过,短期宏观利空因素已集中落地,近期中美就降低风险进行的密集磋商对短期宏观冲击具有一定限制。
2. 供应压力仍高,但有所边际改善
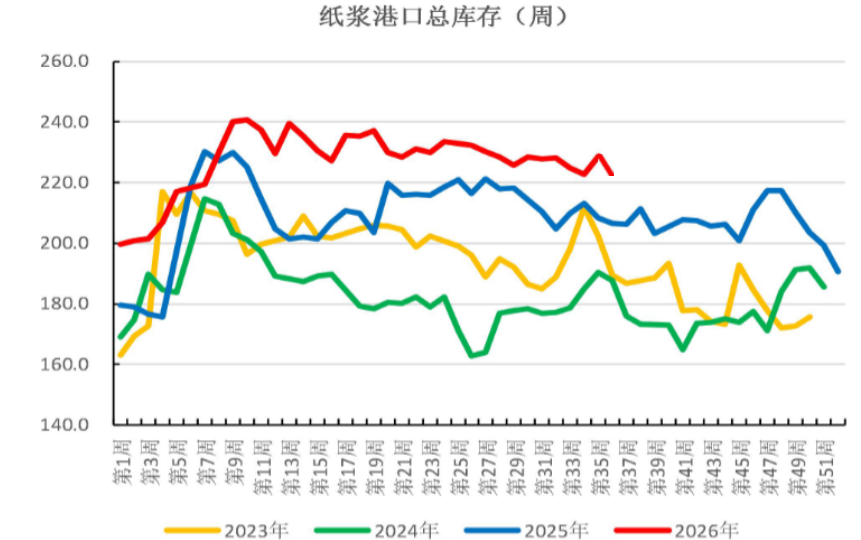
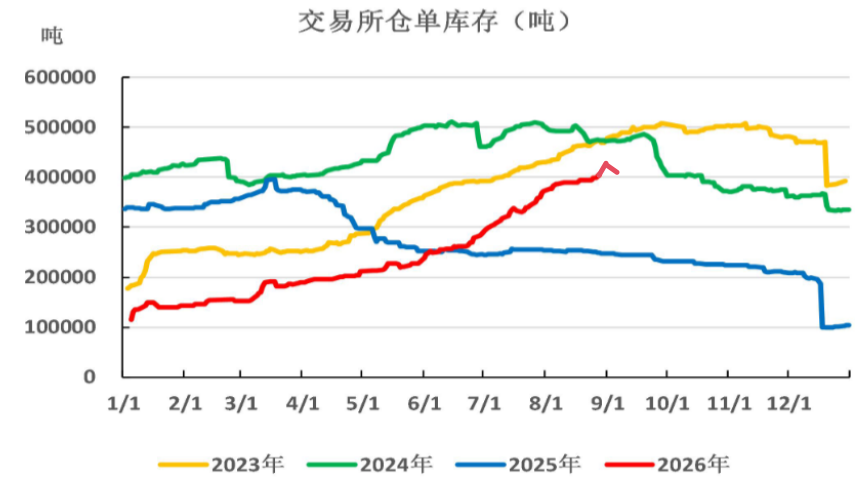
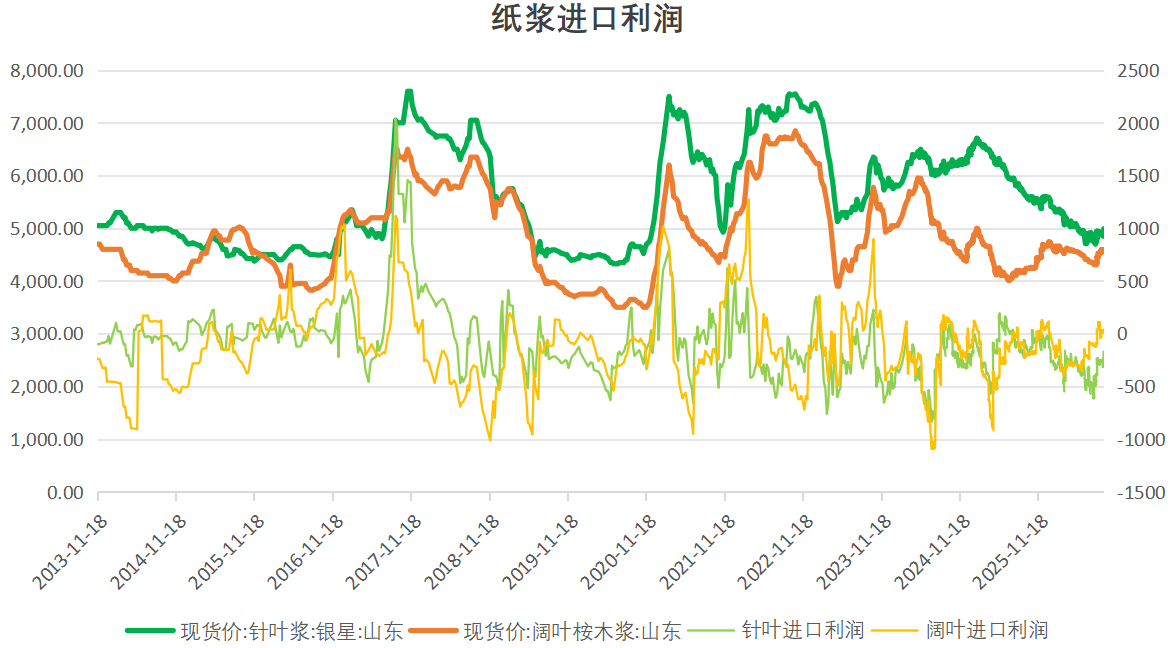
全球针叶浆工厂的主营业务普遍已进入亏损状态,自2026年以来针叶浆减产接近150万吨,长期供应有收缩预期。针叶浆港口库存与仓单的去化较慢,限制了市场表现。然而,本周港口库存减少了10万吨,仓单减少了1万吨,对市场表现形成略微支撑。关注本周仓单表现,周五晚间仓单涨至银星无风险进口套利窗口。
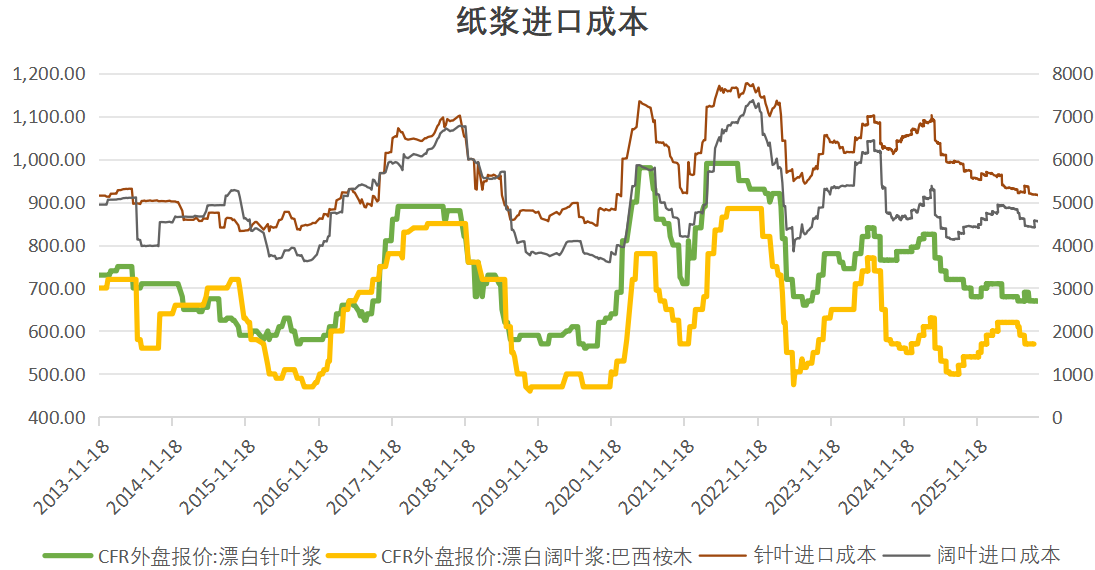
在阔叶浆方面,主要生产国对中国的发货量持续减少,下游旺季刚性需求出现短缺。港口库存与同期相比处于较低水平。阔叶浆的结构性反弹持续,市场预期下一轮报价突破600美元线。目前针阔价差处于低位,上周针叶价格下跌导致阔叶走弱,但跟随市场在周后重新回归上涨趋势。
3. 需求端旺季不旺,成品纸毛利疲弱
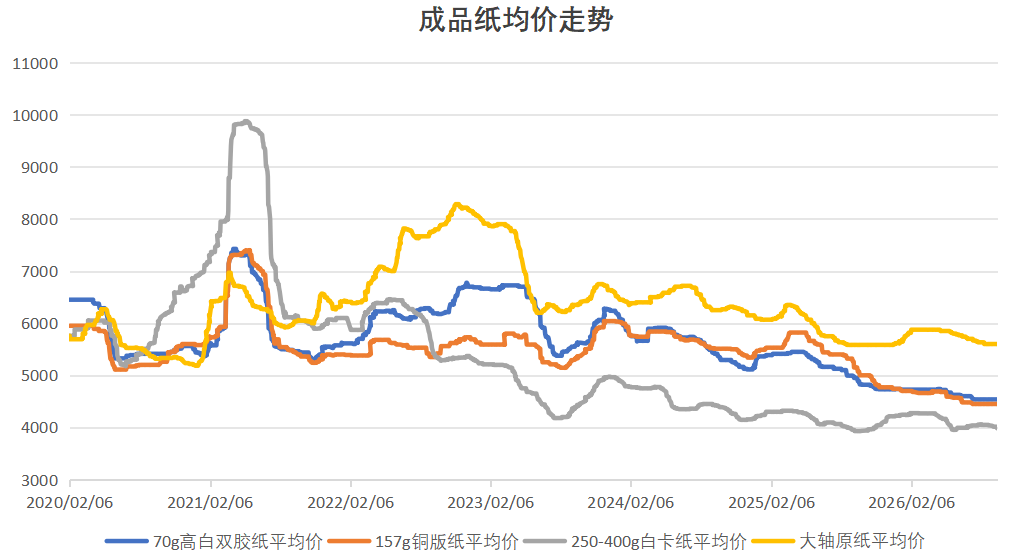
纸厂继续以去库存为主,主流纸种的产销处于历史低位。成品纸价格持续下跌,出货压力较大。纸厂主要以降价增量为主,短期开工率难以提升,因此在高需求的原材料采购上较为谨慎。基于加剧的亏损,一些纸厂如金光计划在月底前将白卡纸价格上涨200元/吨,关注实施情况。
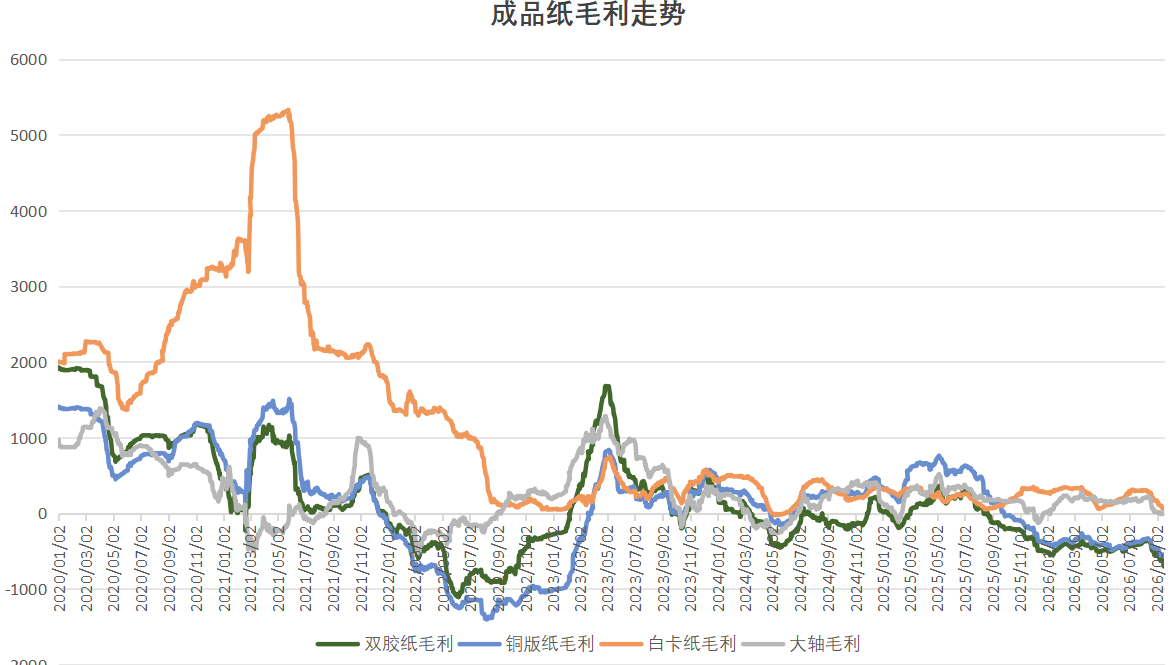
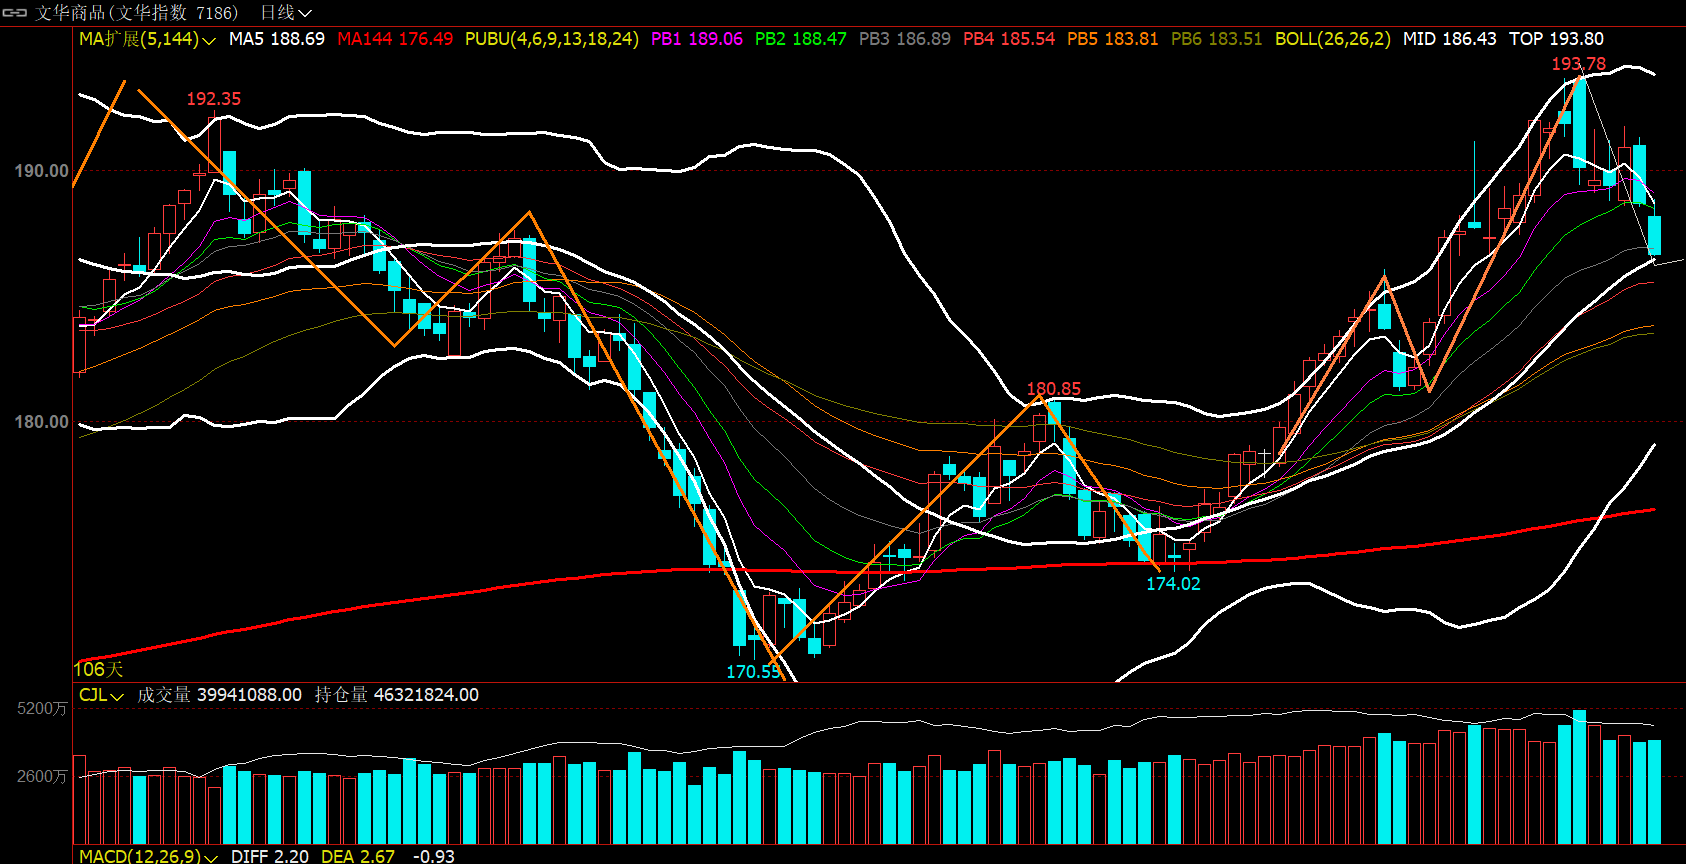
总体来看,针叶浆的产能仍在清理过程中,靠近4500的一线低位有现金流成本强支撑。然而,港口的高库存抑制了上方空间,靠近进口成本附近对冲压力较大,核心主要波动区间仍为4600-4900,应采取区间操作方式。但基于供需边际改善,长期均线系统的空头趋势转为震荡,中长期策略主要以回调做多为主。阔叶方面,港口可供资源较为紧张,旺季需求的支撑较强,结构性反弹持续,关注600美元一线的压力。