【Wdoodoo每周棉花报告】多重利空因素汇聚,关注籽棉采购成本的支撑
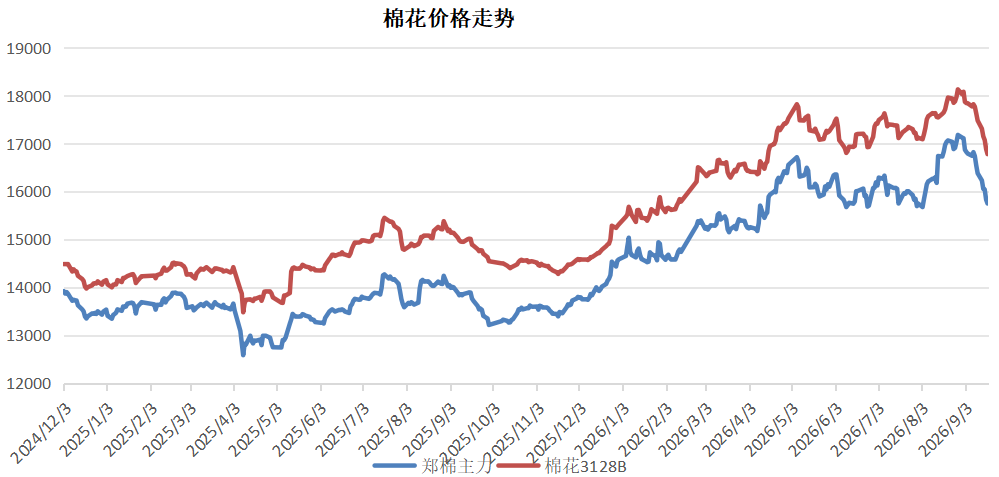
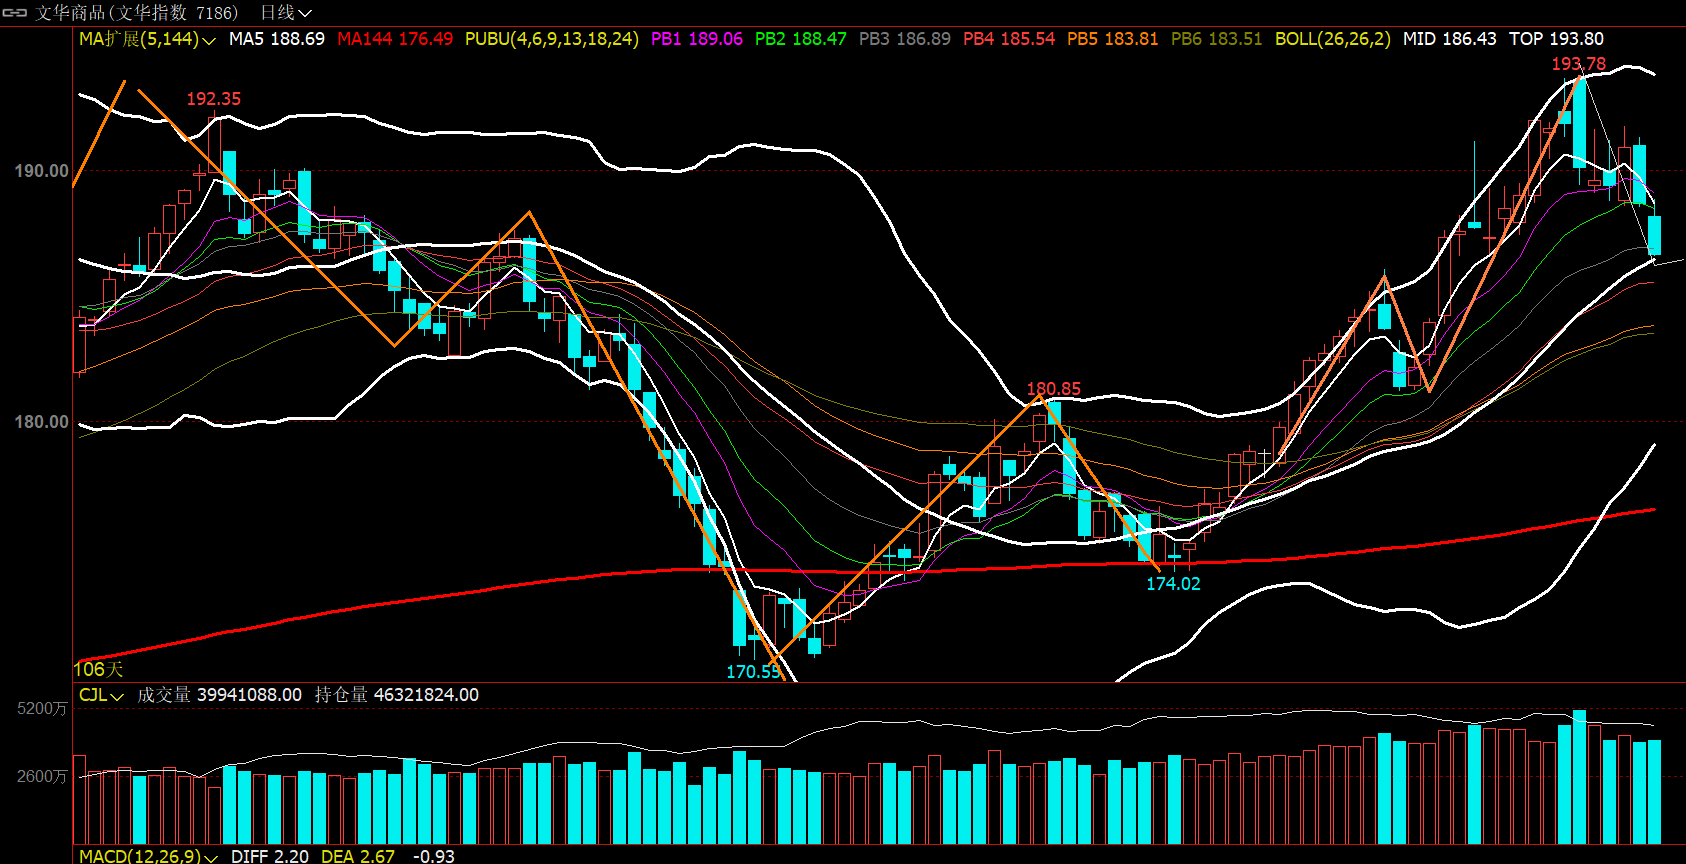
本周,国内外棉花市场总体承受下行压力。CF01收于15,750元/吨,环比下降630元/吨;国内棉花3128B收于16,780元/吨,环比下降700元/吨。美联储加息引发全球避险情绪,而储备棉持续释放压制了现货价格。下游纺织旺季需求兑现力度较弱,导致期货与现货市场同步调整。
1. 宏观层面的负面因素释放
在宏观层面,整体情绪看空。美联储如预期加息25个基点,加强了全球流动性紧缩的预期,打压了商品市场的整体情绪。国内零售数据不及预期,终端消费提振不足。然而,短期宏观经济的不利因素已初步显现,近期中美密集磋商缓解了风险,短期宏观冲击影响有限。
2、短期宽松的棉花供应抑制上涨潜力
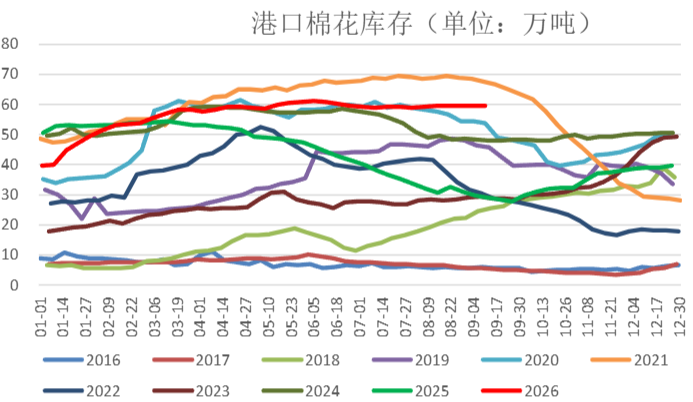
国内储备棉持续释放,本周内发生未售库存。储备棉底价为17014元/吨(相当于标准级3128B),较上周下降289元/吨,对现货价格形成显著压制。再加上年内棉花和棉纱进口大幅增加,港口棉花库存处于高位,整体市场供应充足。
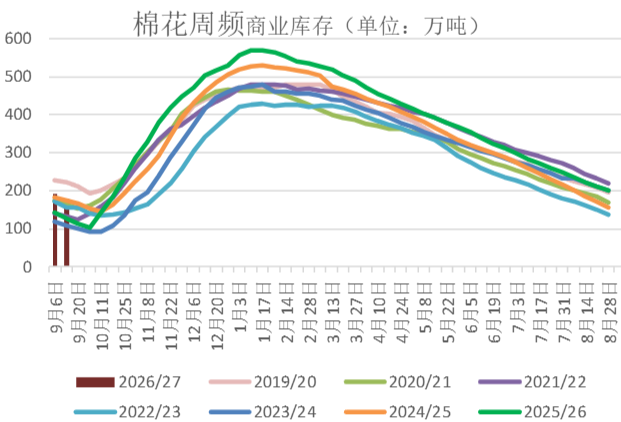
此外,新疆多数地区已进入抢棉高峰期,棉花加工厂正准备开始称重。预计大型收获将于9月下旬开始,10月份的供应压力将更充分释放。机采籽棉称重预期中心成本约为7.2-7.5元/千克,对应棉皮综合成本约为16600-17400元/吨。
3、市场增量需求缺乏
下游纺织需求复苏乏力,旺季效应整体兑现。本周纺织企业开工负荷徘徊在低位,但终端订单主要以短期和小订单为主,缺乏长单支撑。纺织厂的成品库存继续积累,去库存速度缓慢。然而,全棉坯布库存继续在低位耗尽,高品质陈化棉资源稀缺。棉价走低刺激了部分低库存纺织企业补库,形成短期底部支撑。总体而言,行业需求仍处于刚性需求状态,增量需求缺乏是限制棉价反弹的核心因素。
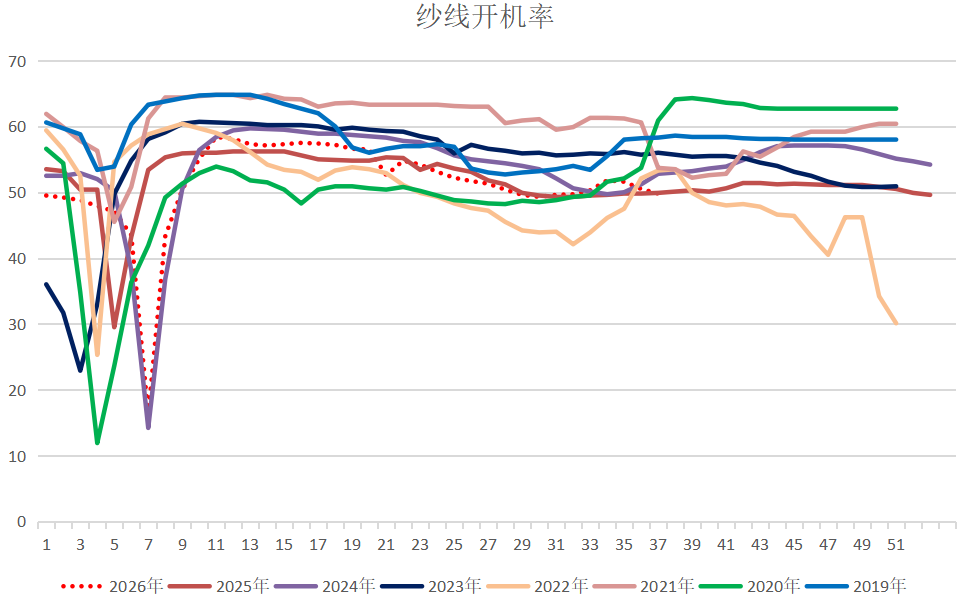
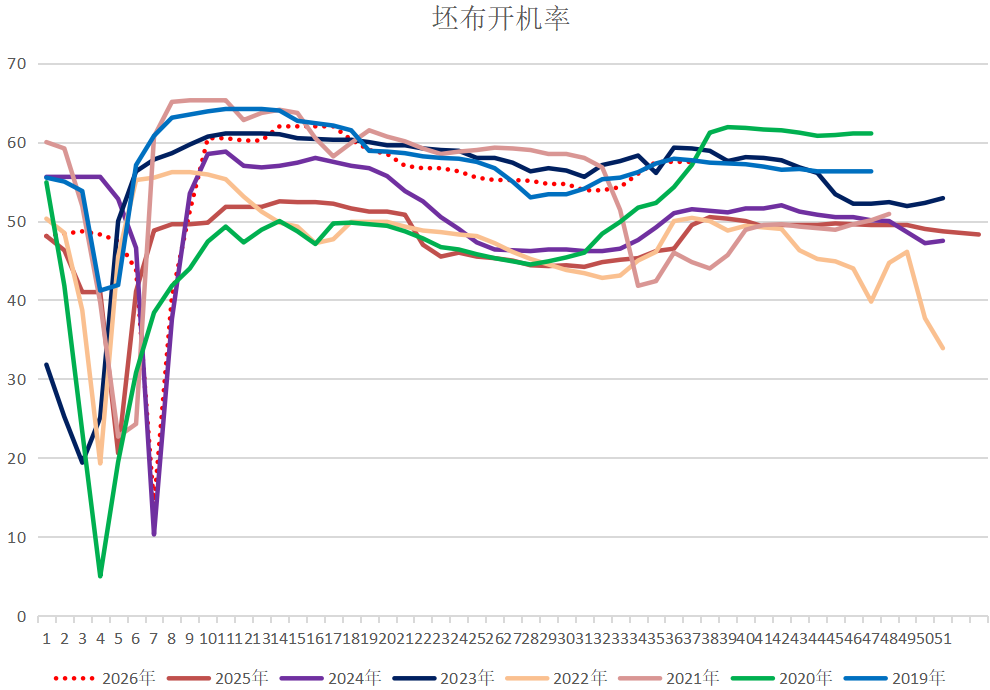
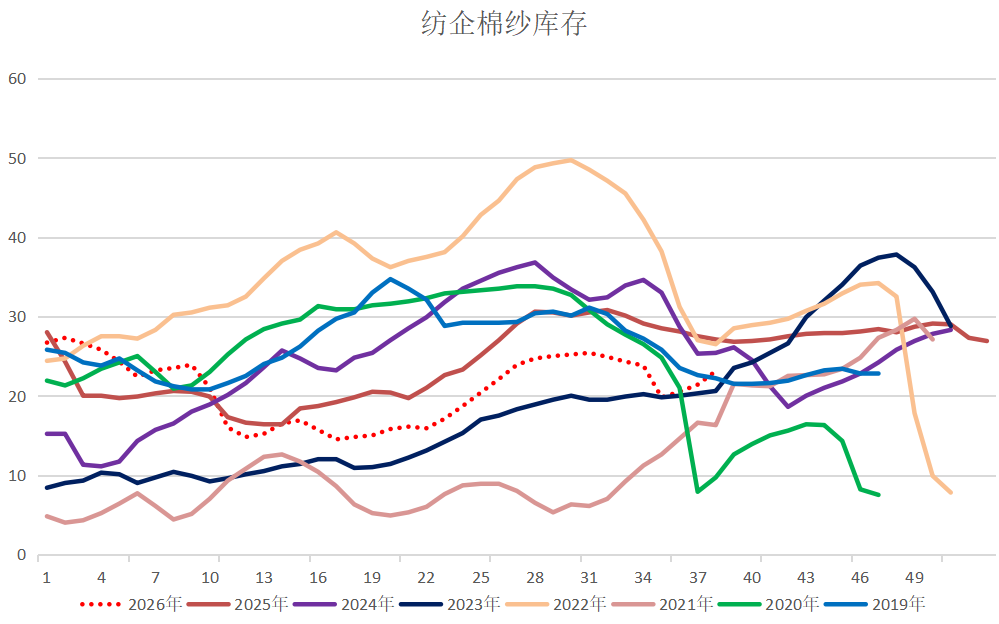
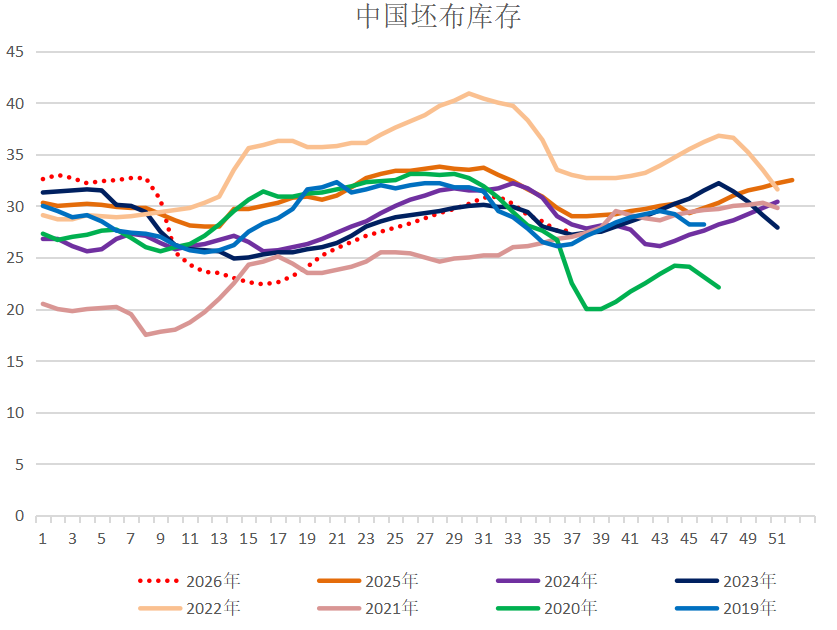
总体来看,短期宏观看空情绪已释放,市场超跌后有回暖空间。然而,供应宽松、需求疲弱的行业基本面尚未实质性改善,棉价反弹受到较大限制。
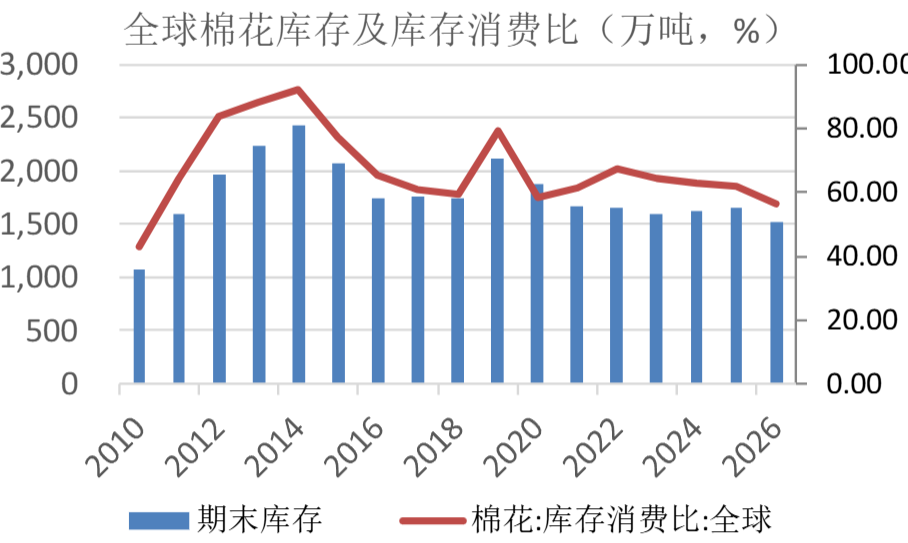
中长期来看,新年度全球棉花产量下降,库存消费比低,长期供需格局改善,为棉价提供底部支撑。加之当前棉价接近行业成本区间,下跌空间相对有限。
操作中维持中性观望态度,谨慎追空。观察并等待新棉采购价格以及下游订单明确方向,或在低价位建立少量库存。后续将重点跟踪新疆新棉称重进度、旺季订单增加情况以及海外货币政策走势。