【Wdoodoo纸业周报】港口去库存放缓,浆价上涨未果
纸浆周报9月28日:港口去库存放缓,纸浆冲高未果
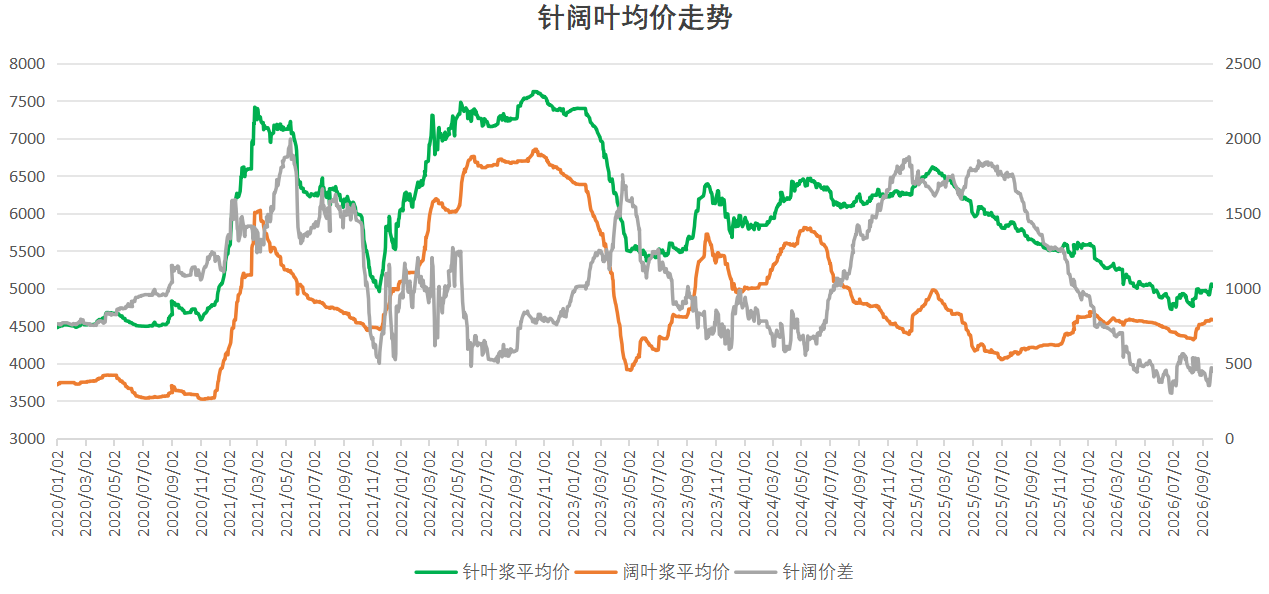
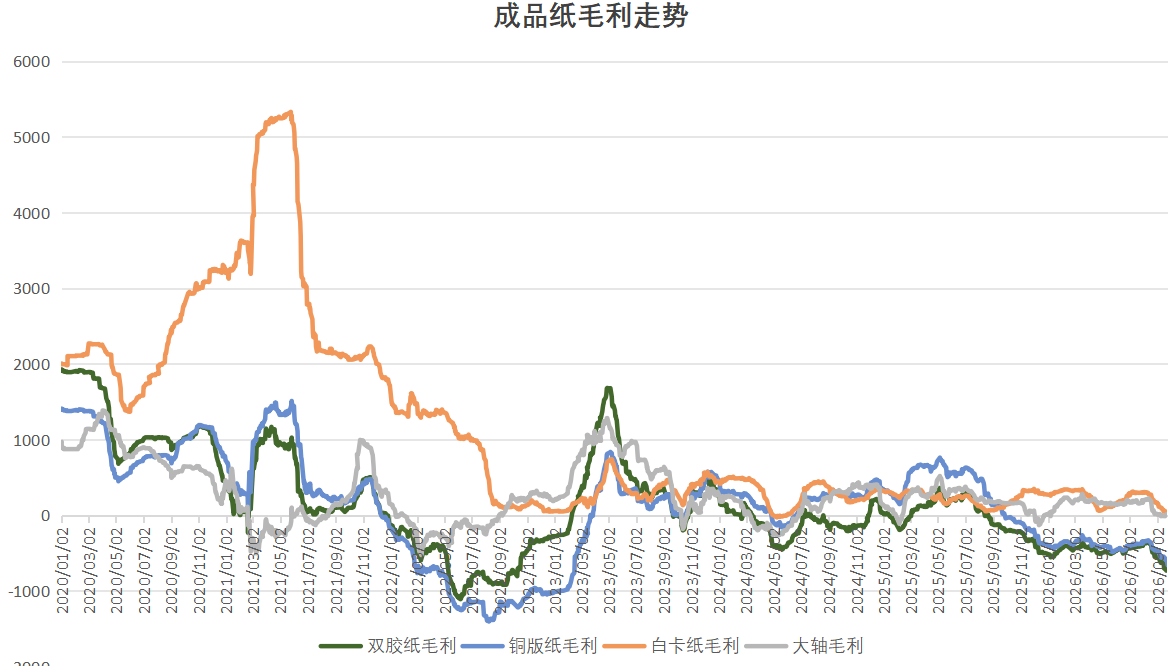
本周纸浆冲高回落。针叶浆均价约为5028元/吨,环比下跌4元/吨;阔叶浆均价约为4579元/吨,环比下跌9元/吨。终端需求增量有限,原纸价格表现疲软,纸厂毛利受到挤压,高价原料接受程度有限。
1. 宏观略有利好
海外降息压力逐步消化。中国与美国达成协议,建立基于尊重、公平、平等的建设性战略稳定关系,达成包括300亿美元等额减税安排在内的8项成果。中美关系的暂时缓和有助于稳定全球预期,利好风险市场。
2. 纸浆厂继续停产减产,港口去库存缓慢
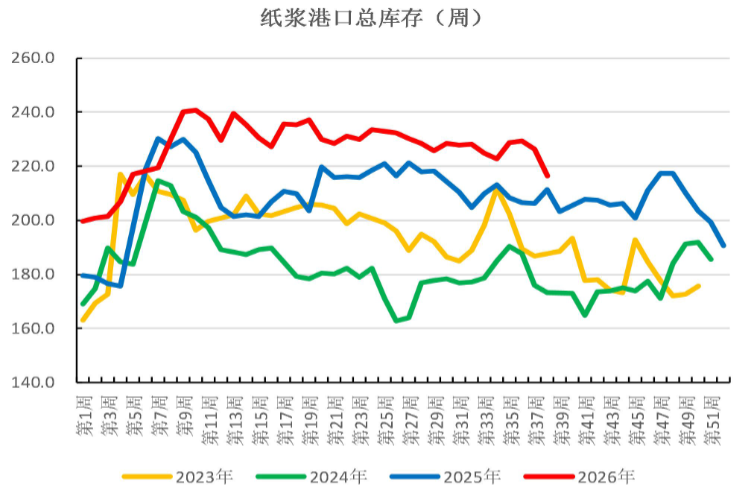
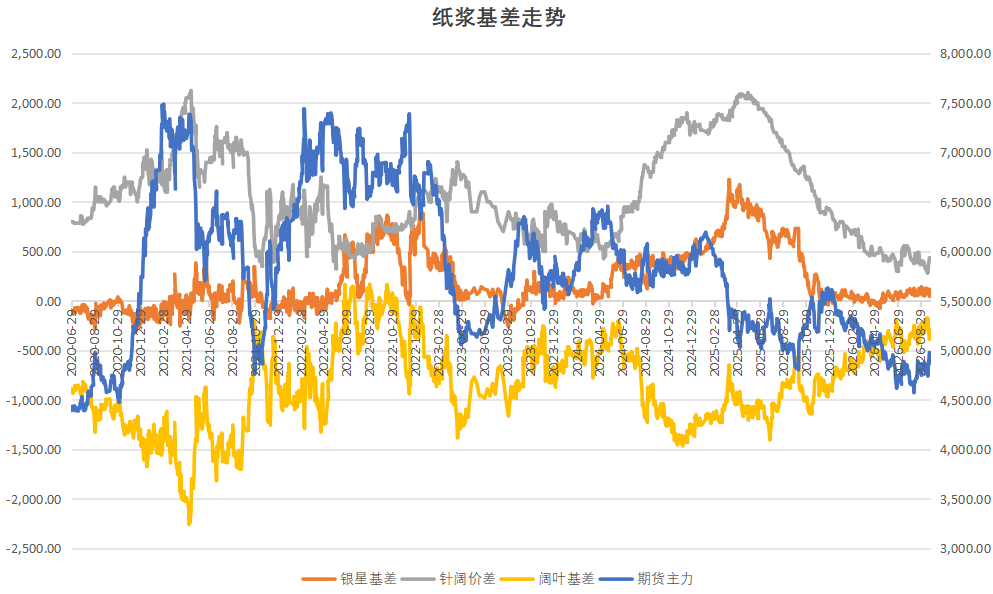
针叶浆方面,受无风险进口套期保值压力影响,市场再度冲高回落。9-1价差有所收窄,短期取消旧仓单的利好消息已基本消化。本周未见纸厂库存显著增加,港口库存再次反弹2万吨至218万吨。港口针叶库存缓慢消化约束市场表现。然而,针叶浆厂减产停产仍在进行中。加拿大Nackawic纸浆厂暂时减产,UPM仍计划停产减产,为针叶厂提供长期支撑。
阔叶结构相对偏强。主要生产国持续减少对中国的发货,同时印尼的野火仍在发酵。港口可售货物较少,港口库存处于同期低位。Suzano宣布针对亚洲市场提价20美元,欧洲市场提价50美元。
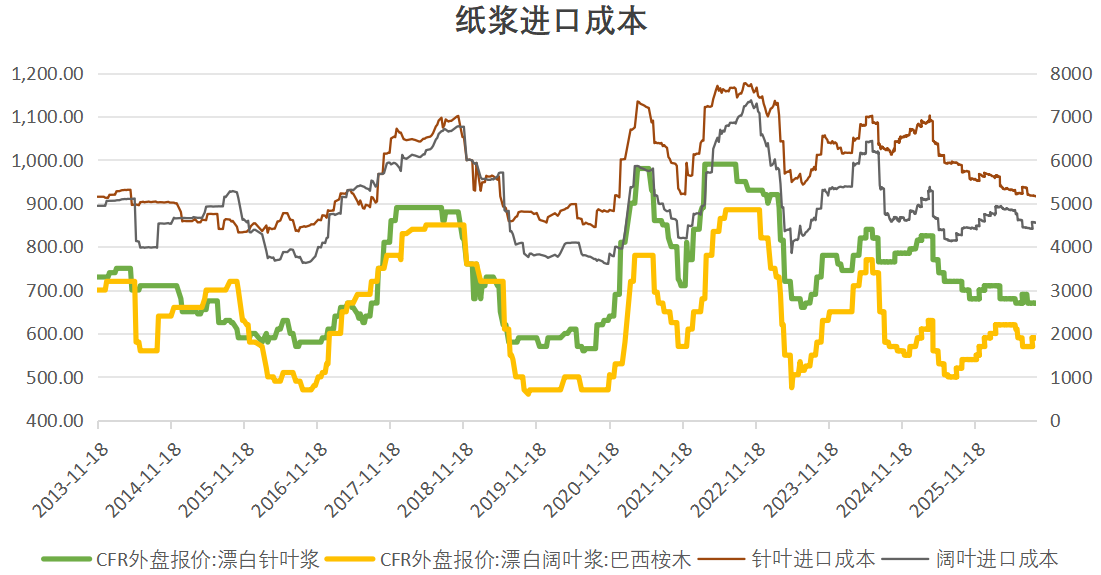
当前针叶与阔叶价格差较低,阔叶提价为针叶价格提供一定的底部支撑。然而,节前下游备货热情减弱,这对纸厂毛利造成压力,限制了阔叶短期价格的上涨。
3. 成品纸毛利疲软,节前节后下游订单有限
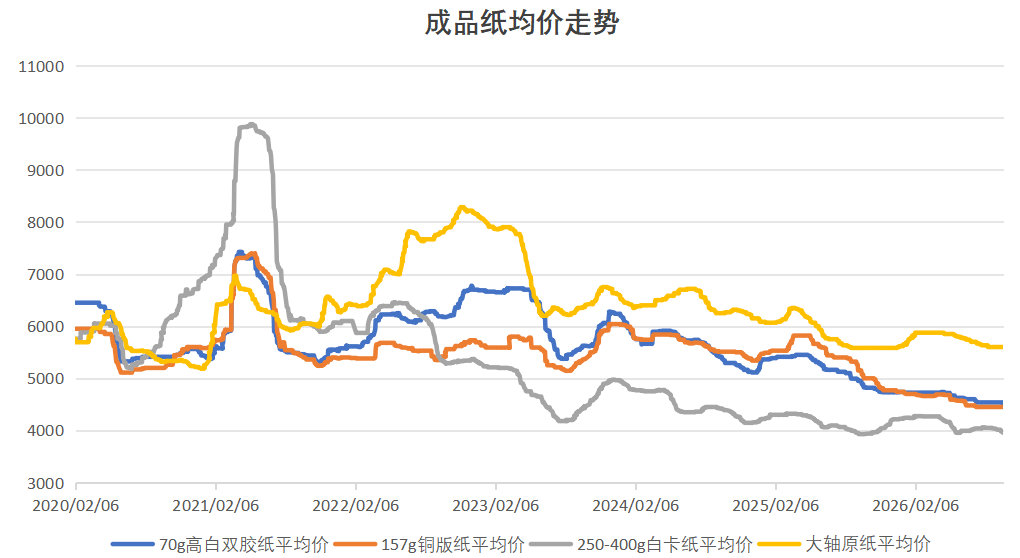
纸厂继续以去库存为主,主流纸种产销疲弱。成品纸价格持续下降,仅生活用纸出现小幅上涨。由于原料价格上升,下游原纸企业加工压力增加。节前下游订单释放有限,纸厂主要通过降价来增加产量。短期提升开工率难度较大,因此对高需求原料采购需谨慎。
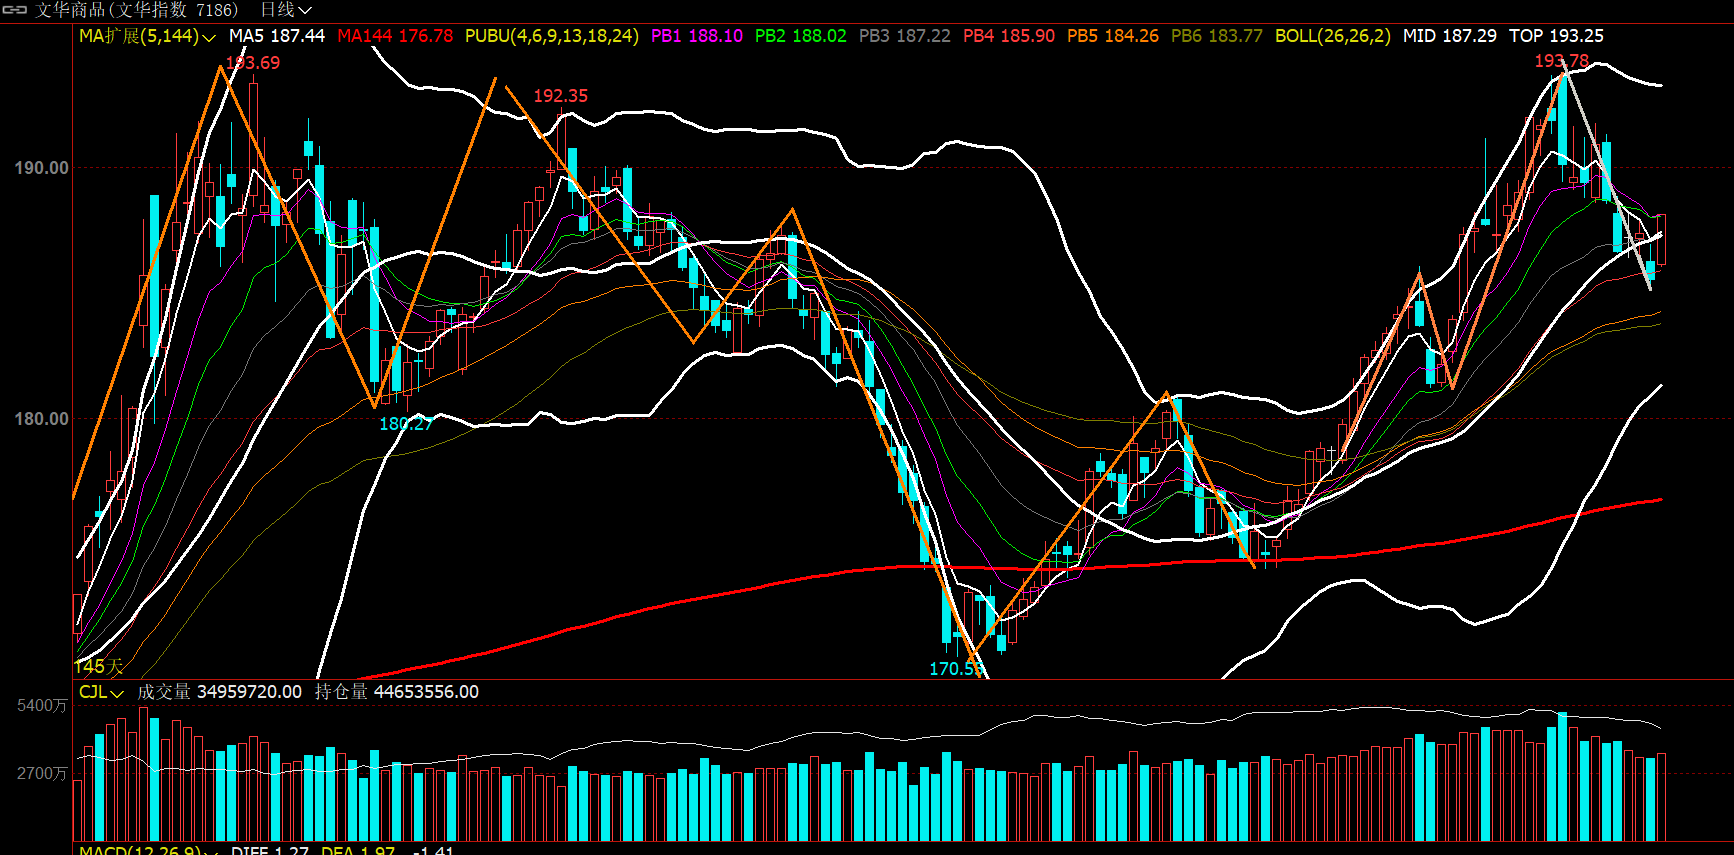
整体来看,针叶产能仍处于出清过程中,一级低点附近4500具有现金流成本强支撑,但港口高库存压制上方空间,进口成本附近存在显著套保压力。主流核心波动区间仍在4600-4900之间,需采取区间操作。然而基于供需边际改善,长期均线系统的看空趋势已转震荡,中长期策略以回调做多为主。阔叶方面,港口可售资源紧张,刚性需求存在支撑。结构性反弹持续,关注600美元一线压力。