【Wdoodoo每周棉花报告】供需差距略有改善,籽棉价格企稳支撑棉花价格
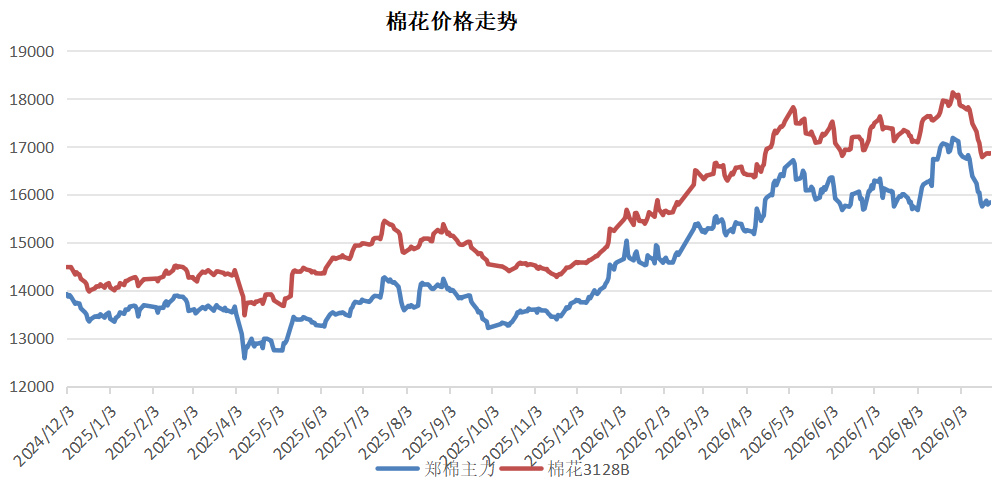
本周,国内外棉花价格在下跌以后趋于稳定。CF01收于15,835元/吨,环比反弹85元/吨;国家棉花3128B收于16,860元/吨,环比反弹80元/吨。中美领导人会晤稳定了经济预期,国家储备销售已于九月底停止。关于新疆棉花减产的讨论增加,加强了对郑棉价格的支撑。
1. 宏观因素略有利好
海外降息压力逐渐消化。中美达成协议:双方同意在尊重、公平和平等的基础上构建建设性的战略稳定关系,并达成八项成果,包括300亿美元的互相关税减少安排。中美关系阶段性缓和有助于稳定全球预期,有利于风险市场。
2. 储备棉销售将于九月底停止,同时全球新棉减产预期持续。
9月20日至9月24日,共计上市销售40,400吨储备棉资源,全部成交完成率为99.90%。平均成交价为16,608元/吨,按3128价格折算为17,384元/吨,平均加价791元/吨。中国储备棉管理有限公司宣布,2026年中央储备棉将自2026年9月30日起停止销售。
储备棉销售暂停有助于缓解市场供应压力,但由于今年的丰厚结转库存以及新棉集中上市,反弹对冲压力预计仍将较大。
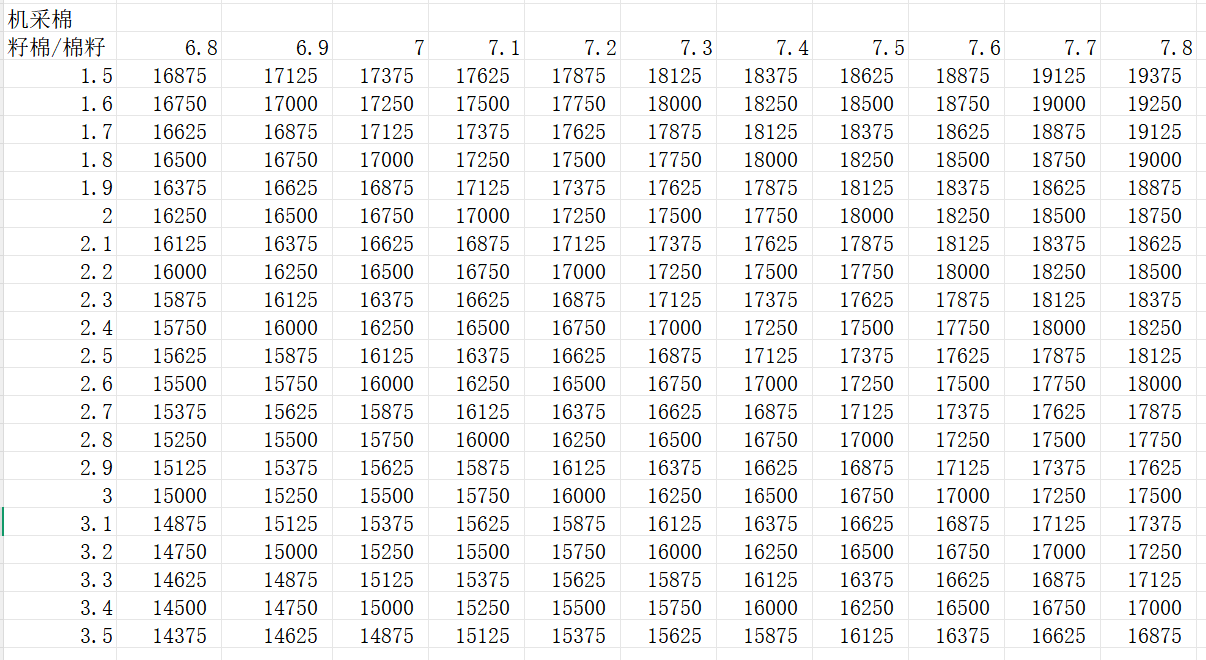
目前新疆集中上市在即,各产区机采棉正逐步进入采收阶段。籽棉开秤价约为7.2-7.5元/公斤,与去年相比大幅提高,相应的皮棉综合成本约为16300-16700元/吨。随着新棉逐步收购,关于新疆棉花减产超预期的讨论开始增多。
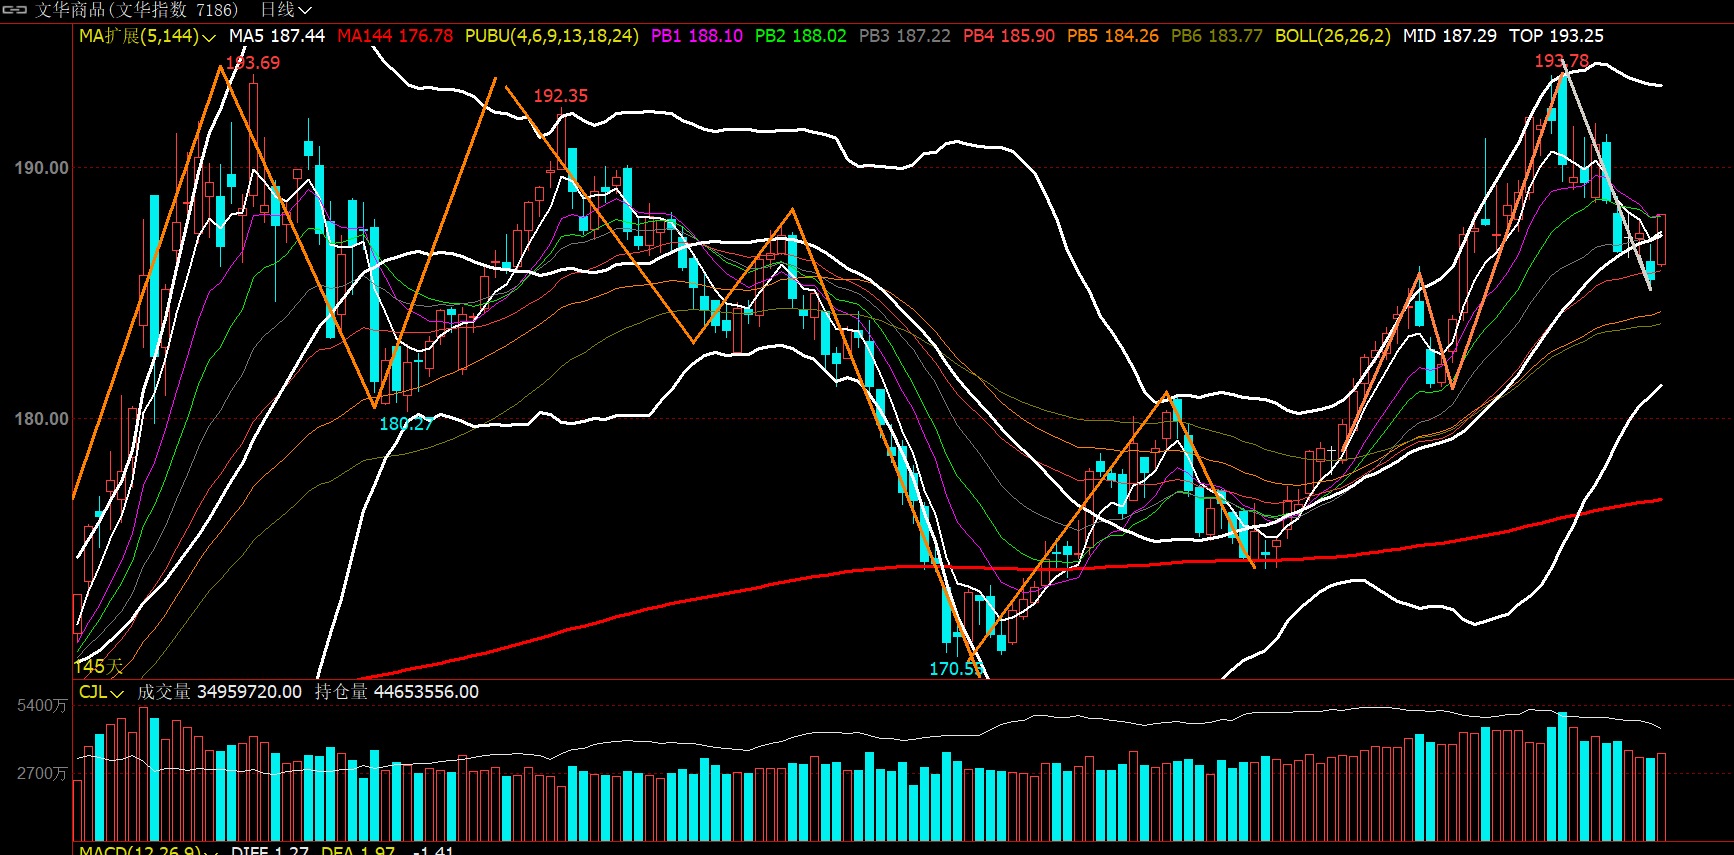
外盘方面,预计第四季度将出现厄尔尼诺现象,印度和澳大利亚的旱灾预期增加。美棉产量将继续下降,10月份美棉产量可能仍被进一步下调。市场跌破了85美分,USDA出口销售显著回升。
3. 旺季需求疲软
双节及冬春季订单释放后,消费出现小幅反弹。然而,本周纱线开机负荷和整体织布负荷继续在低位波动,纱线和坯布均出现库存积累。进口纱库存显著增长,虽然终端出货加速,但订单多为短期小单。行业需求仍处于基本需求状态,下游开机和成品库存数据均不足以支持纱厂囤积过多原料库存。需求增量不足是限制棉价反弹的核心因素,应关注中美贸易关系改善对棉花需求的推动作用。
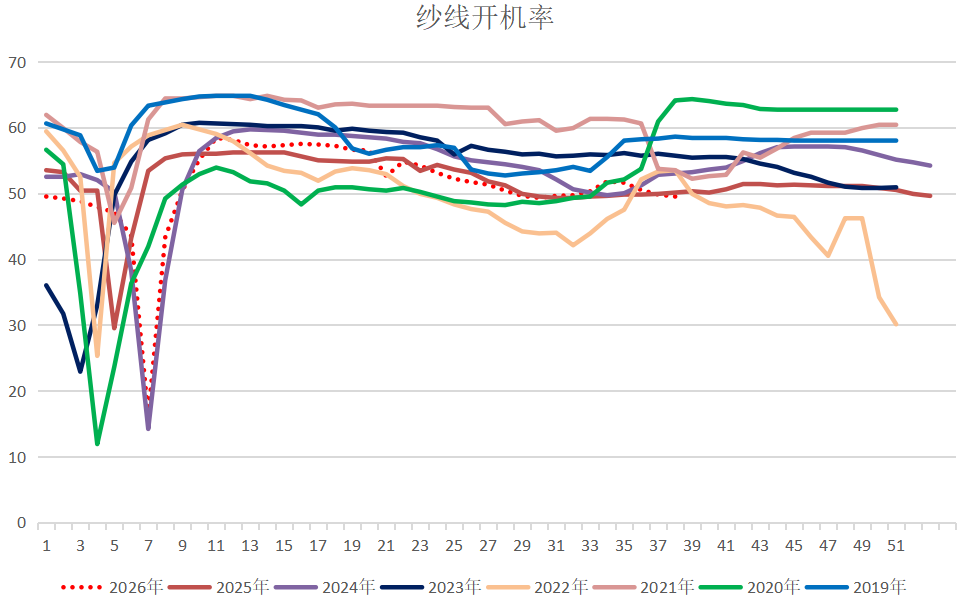
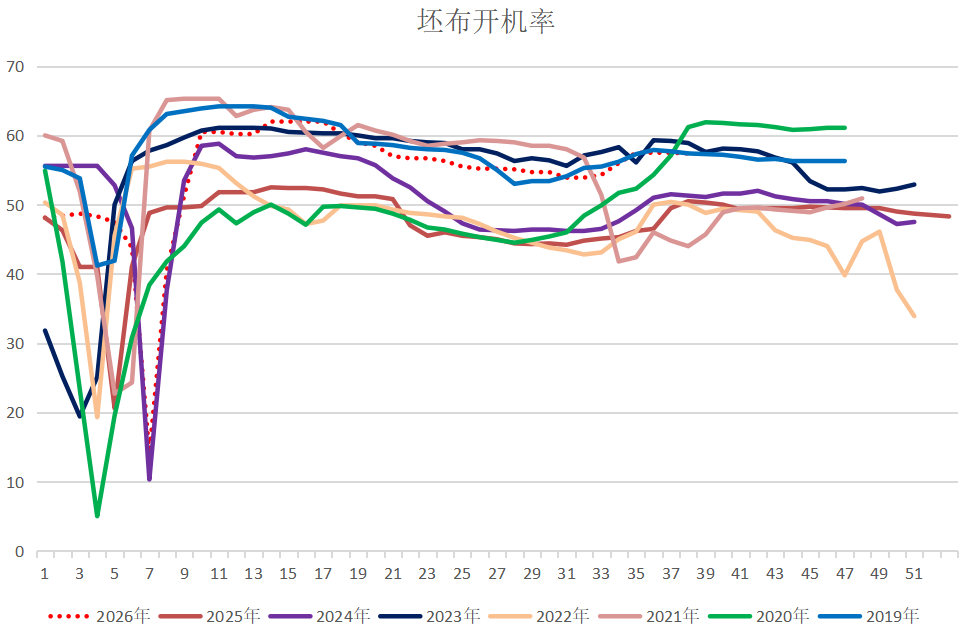
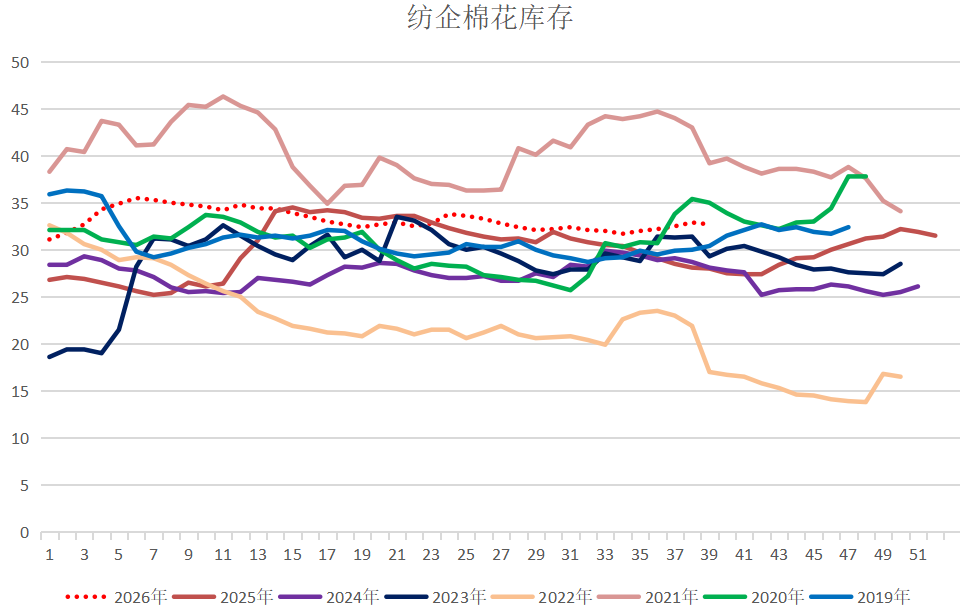
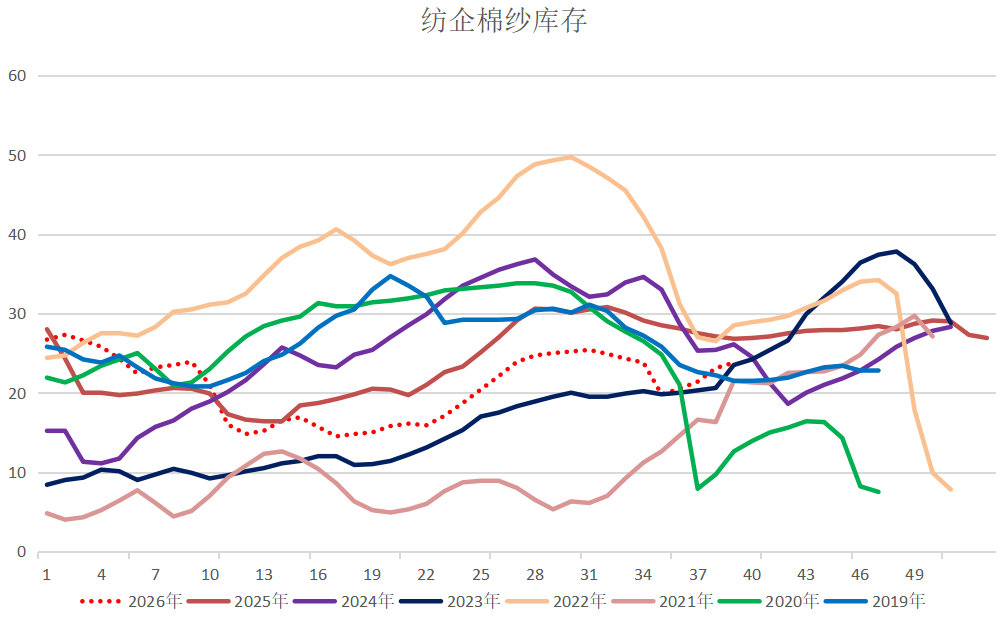
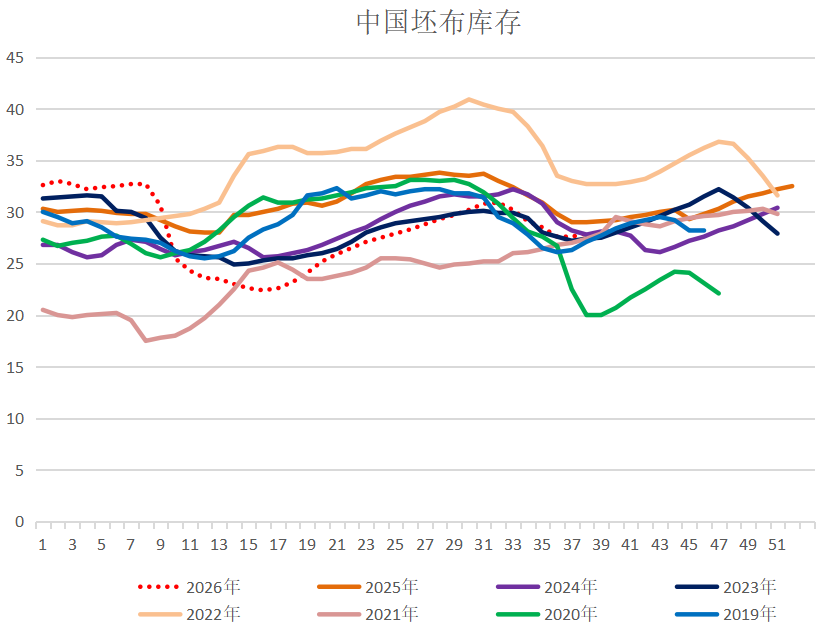
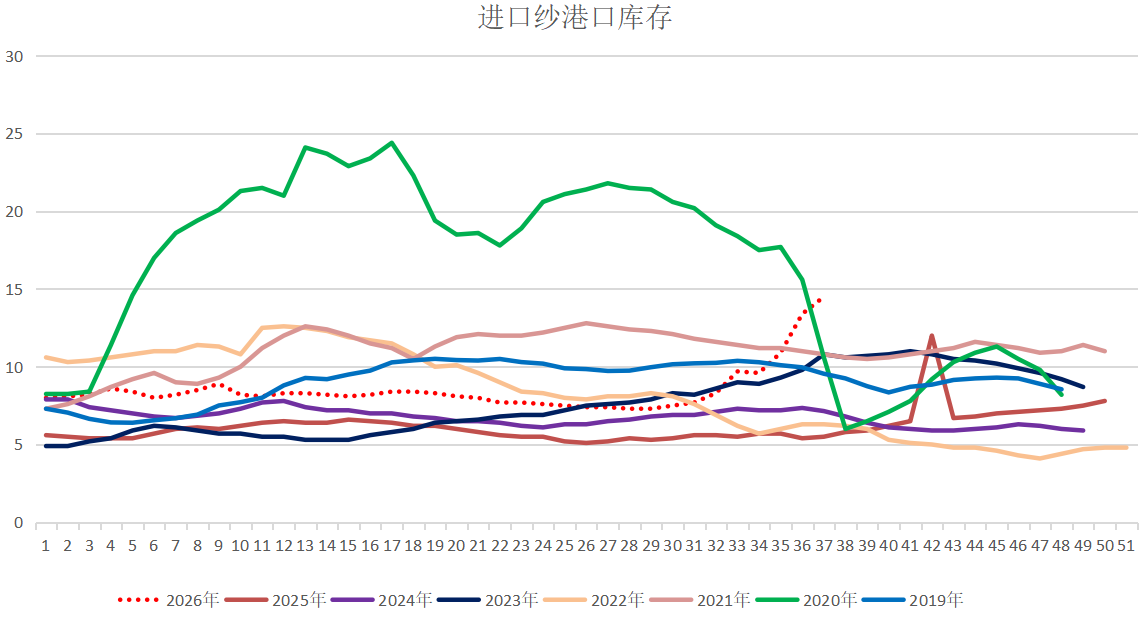
总体而言,短期来看美元首次会议预计将稳定经济增长,储备销售停止以及新疆棉花减产讨论增加。在市场超跌后存在反弹空间。然而,行业基本面花纱库存充足且需求疲软没有实质改善,棉价反弹受到新棉集中上市对冲压力的强力压制。
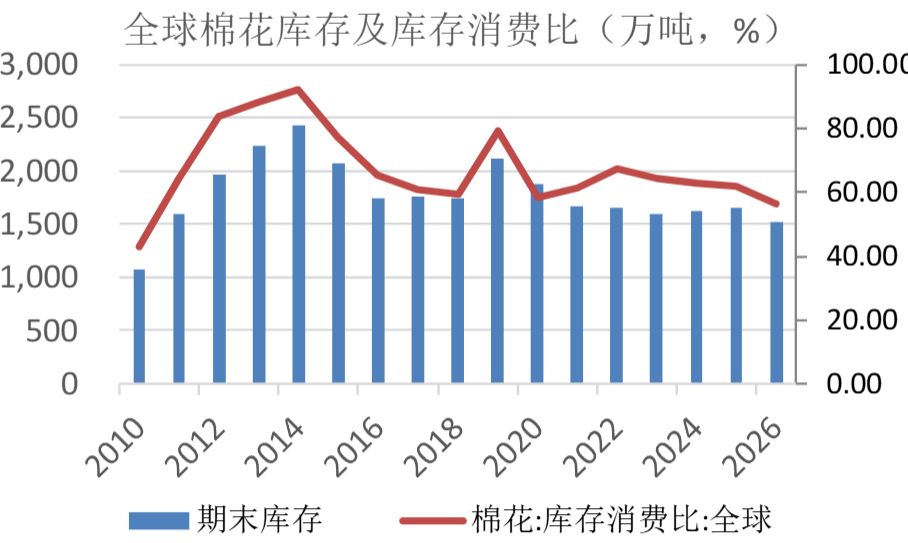
中长期来看,厄尔尼诺在第四季度达到顶峰,新年度全球棉花产量下降,库存消费比处于低位。长期供需格局较为紧张,为棉价提供底部支撑。结合当前棉价接近行业成本区间,主力01在15000-15500区间内具有显著支撑。
操作层面,短期可能出现超跌反弹,但上涨空间有限。应保持中性观望态度或逢低构建小量仓位。短期支撑位15500,关键压力位在16500上方。后续将重点关注新疆新棉称重的进展、旺季订单的增加以及海外货币政策趋势。