【Wdoodoo 每周纸业报告】关注针叶库存去化情况及低估值表现
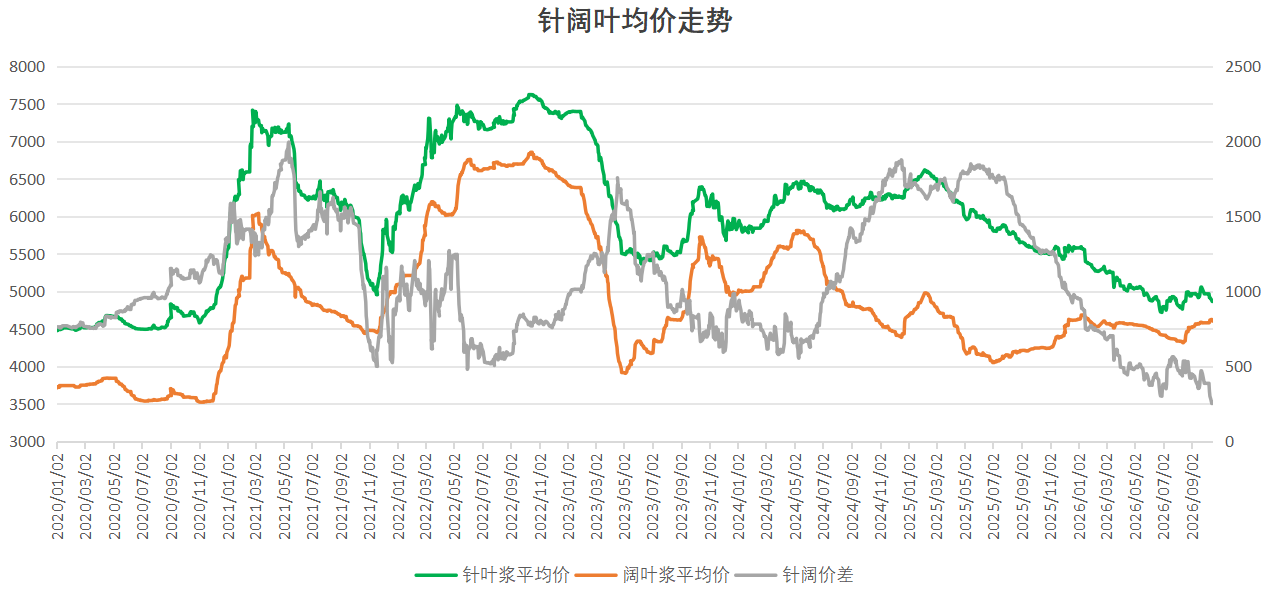
假期后纸浆走势相对疲软。针叶浆的平均价格约为4864元/吨,较前期下降50元/吨;阔叶浆的平均价格为4602元/吨,较前期下降13元/吨。成品纸的生产和销售进一步疲弱,纸厂急需以低价补充原材料库存。纸浆港口库存清理速度缓慢。
1. 宏观表现中性。
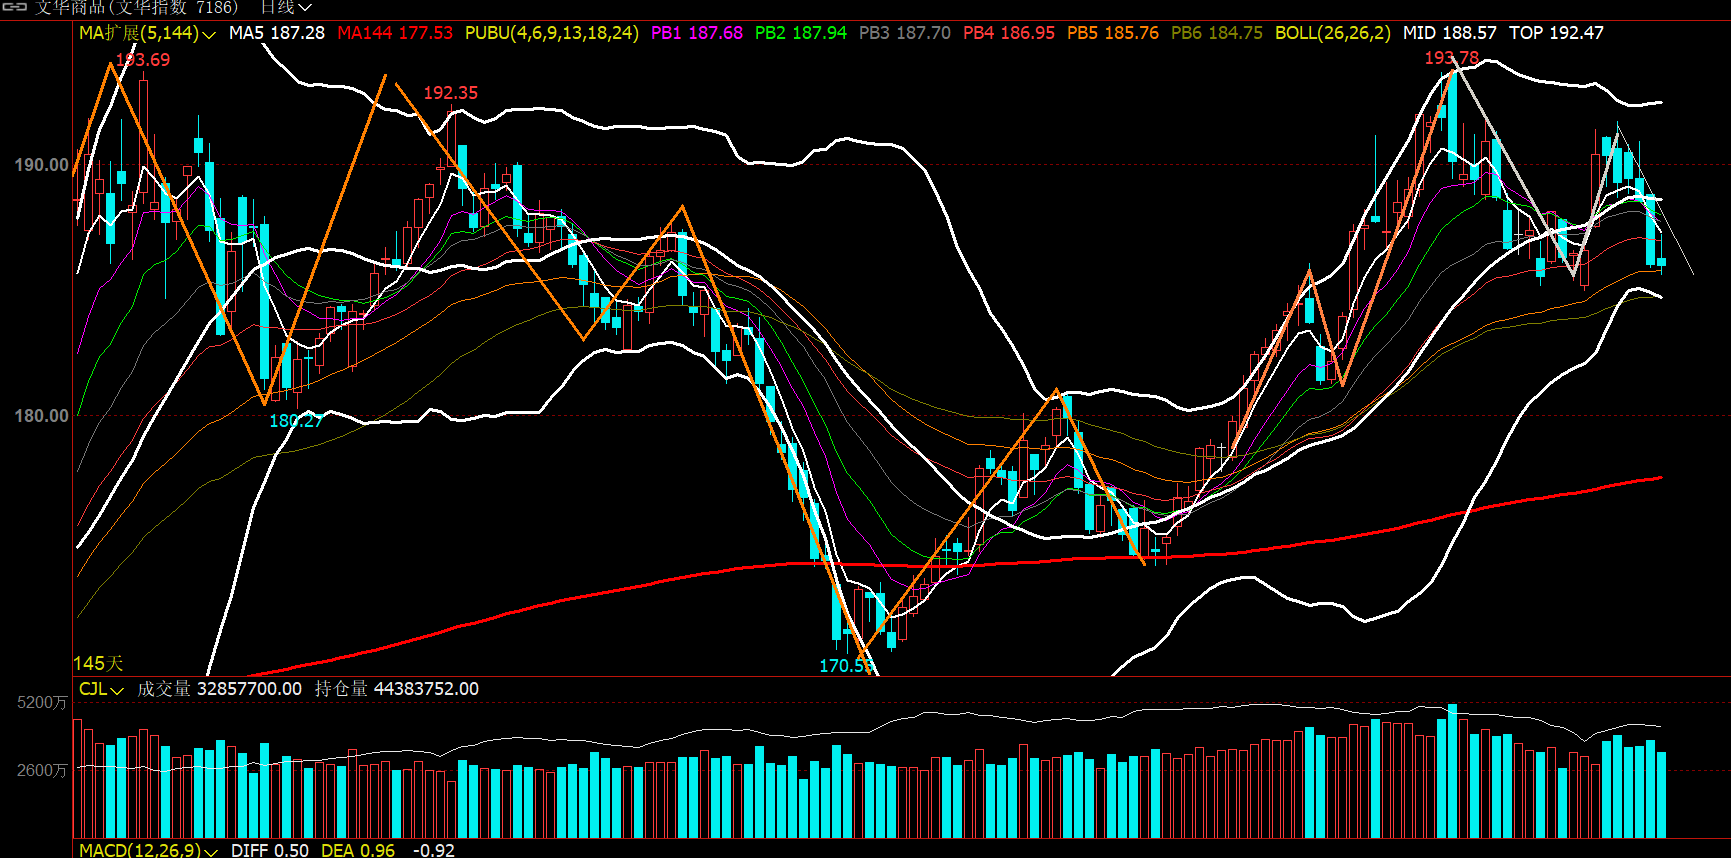
9月份美国通胀数据超出预期上涨,10月份加息预期升温。中旬对大宗商品产生压力。然而,由于美国进入中期选举冲刺阶段,特朗普政府对改善流动性环境需求强烈。美联储官员言辞偏鹰派,行动则偏鸽派,大多数倾向于年底加息一次。周末市场在10月份保持不变的概率为83.9%,仅有16.1%的可能性进行25个基点加息。大宗商品的下行压力有所缓解。
2. 外部市场继续减产并提价,关注针叶去库存情况。
Arauco公司宣布10月报价:针叶浆银星上涨10美元至680美元;阔叶浆明星价格上涨20美元至610美元。许多国外公司继续减产并提价,而欧洲几家纸浆厂停产维护。
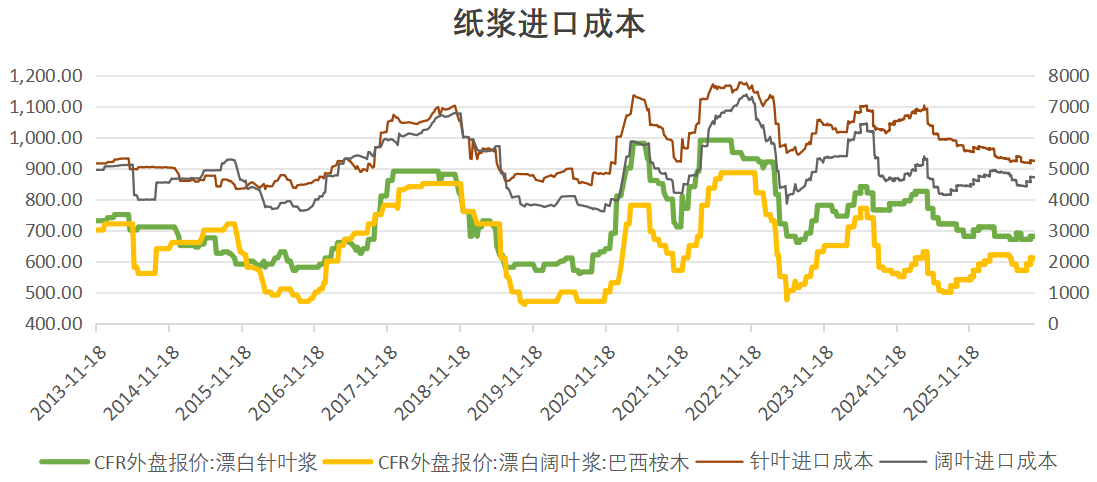
但针叶浆港口库存清理并不顺利,库存仍处于历史高位,导致进口商对高价进行对冲。在近期市场反应中,市场跌至低位时,大量纸厂以低价达成交易。后续将关注旧仓库单据的消化以及低价针叶浆的表现。
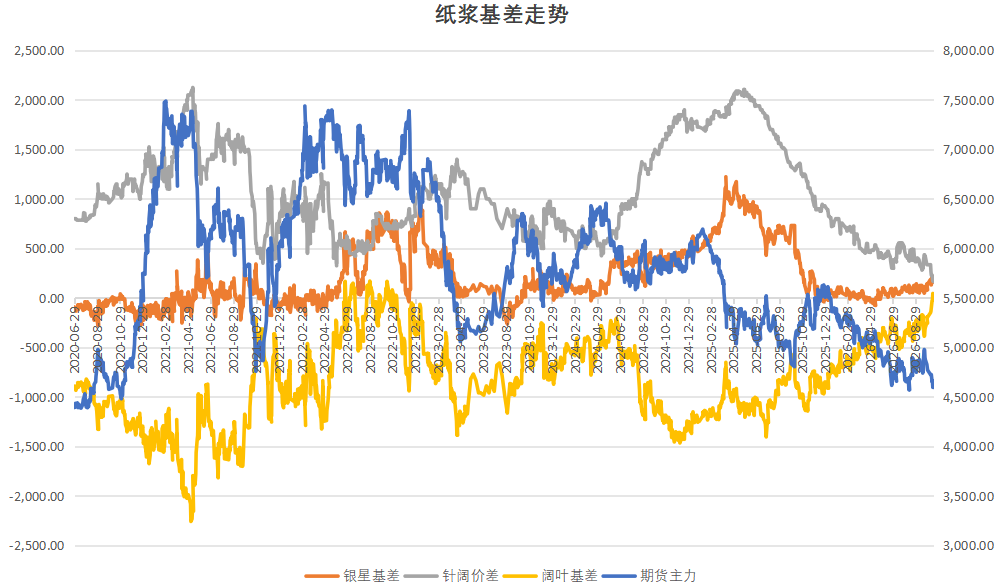
阔叶港口库存仍处于低水平,整体趋势继续看涨并波动。然而,随着南美出货量的增加,预计未来流动性将逐渐改善。目前针宽价格差历史低位以及针叶浆持续低迷,导致本周阔叶价格疲软。
3. 下游需求预计减弱
“金九银十”旺季期间表现有限。各种主流纸种的生产和销售进一步疲软,成品纸价格持续下跌。白卡纸和双胶纸压力较高,只有生活用纸的旺季因素略微推动价格上升。下游原纸企业普遍面临加工损失,纸厂主要通过降价和提高产量来应对,短期毛利较低。预计随着淡季到来,短期运营率难以提升,需求侧对纸浆的支撑可能减弱。
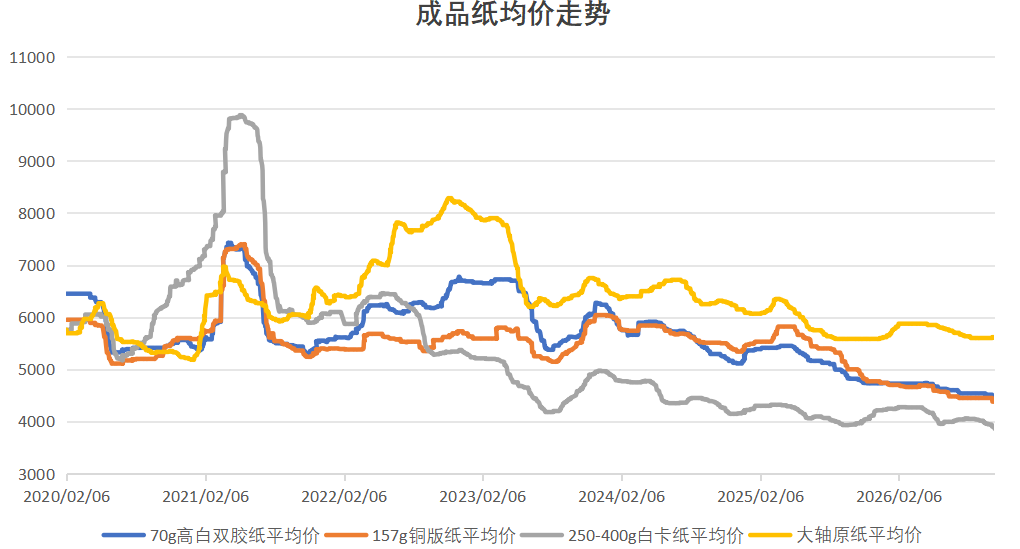
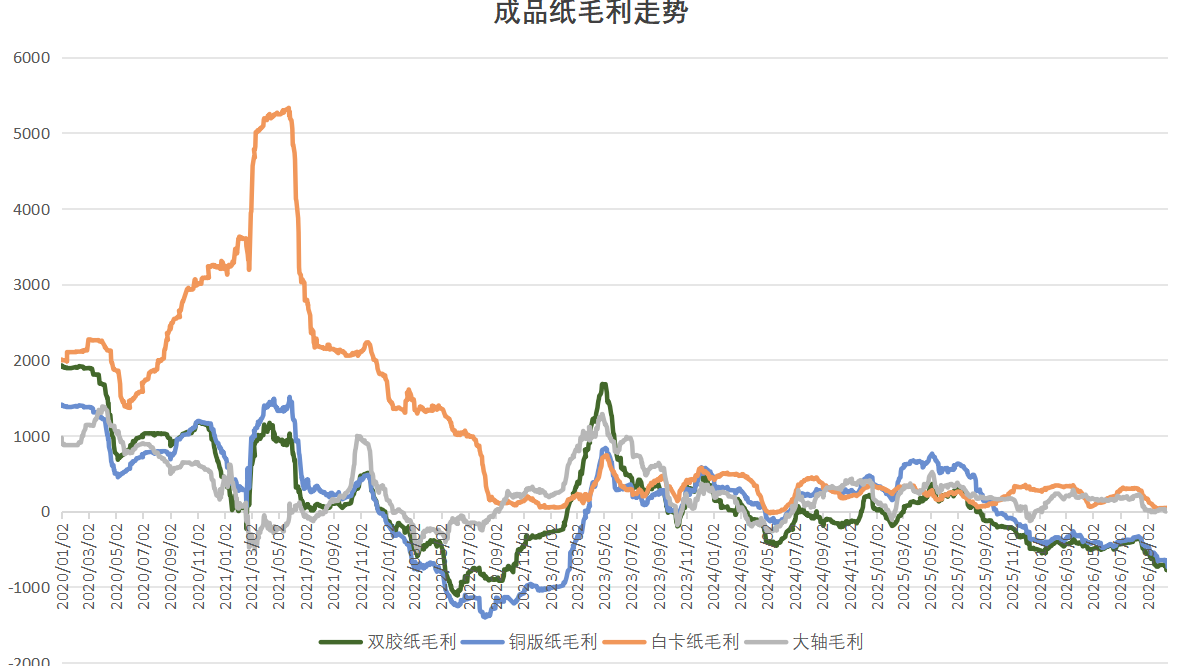
整体来看,假期后成品纸的生产和销售将进一步削弱,港口纸浆库存的消化仍然缓慢。预计近期供需两侧不会出现显著的上涨驱动。然而,针叶浆与阔叶浆的价格差较低,一些低价交付产品已跌至接近现金成本。随着针叶浆供应的边际收缩,低估值优势日益显现。预计主要核心波动区间仍在4600-4900之间,未来将关注针叶浆库存的消化情况。