【每周棉花报告】供需缺乏强劲驱动因素,郑州棉花价格弱势波动
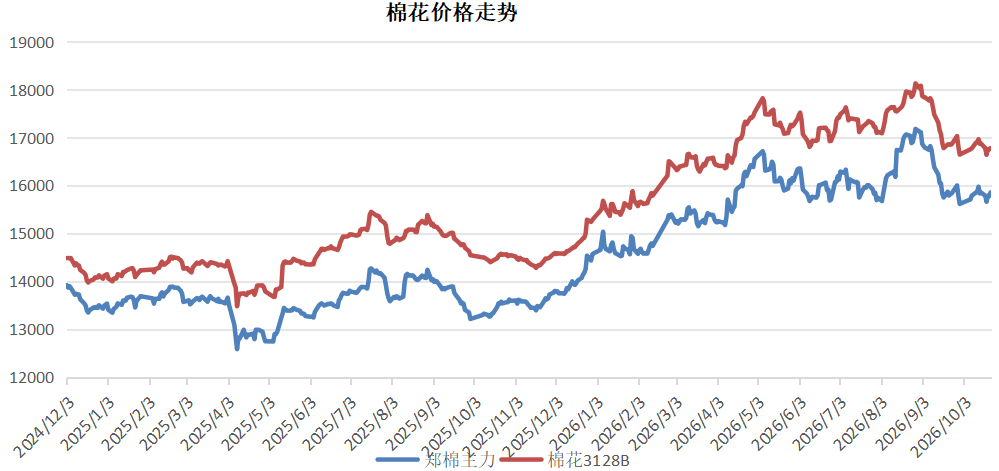
本周郑州棉花价格波动,先下跌后反弹,呈现窄幅震荡。CF01合约收盘价为15855元/吨,比上一交易日上涨5元/吨,而全国棉花3128B级收盘价为16780元/吨,下跌90元/吨。新棉集中上市以及旺季需求不及预期对市场形成压力,但籽棉加工成本上升和仓单制度改革提供了部分底部支撑。
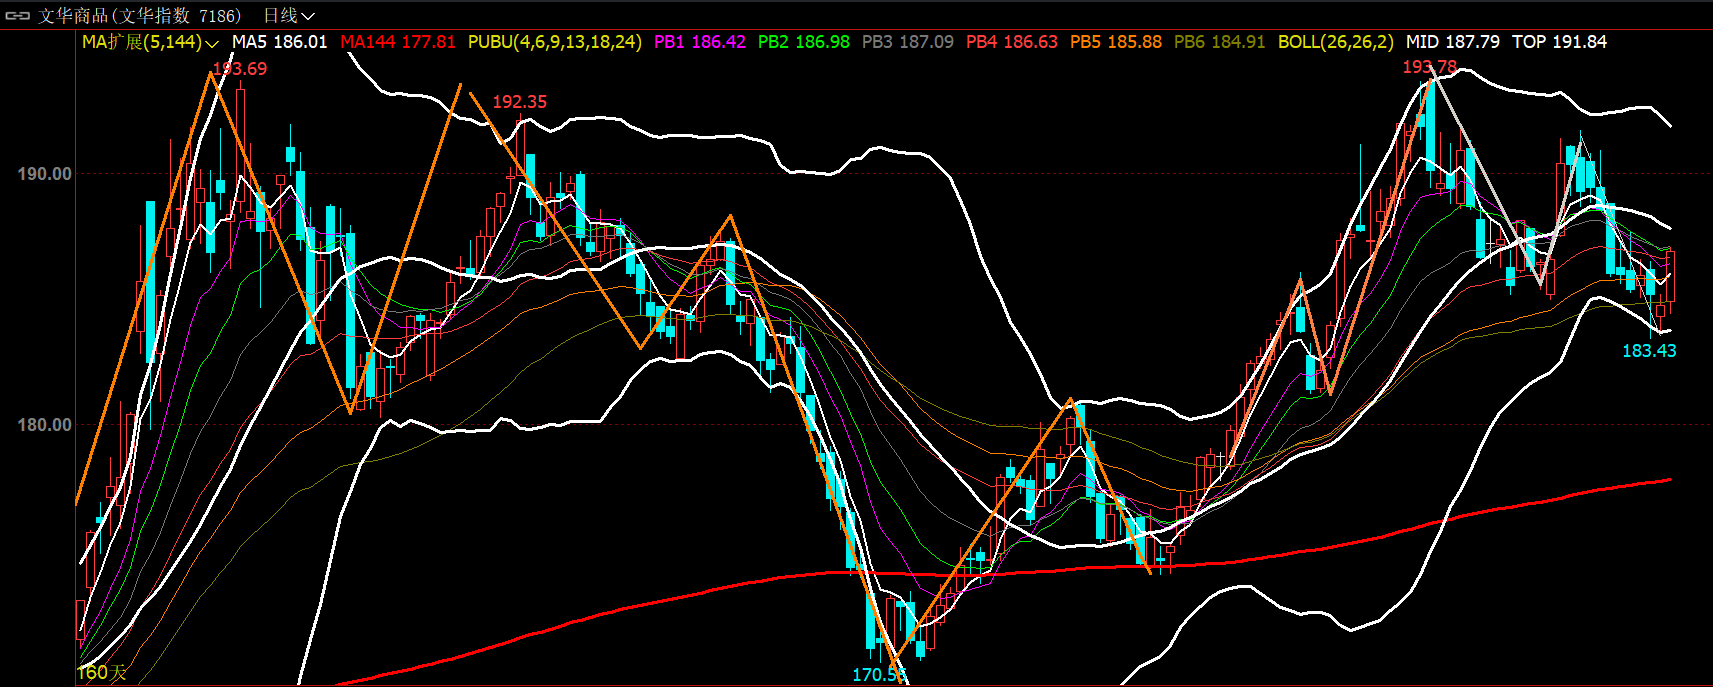
1. 原油价格仍保持高位,宏观经济衰退预期重新出现。
原油价格持续居高不下,宏观经济衰退预期加剧。
近期中东地区地缘政治紧张局势升级,推动了能源和商品成本上涨,严重抑制了下游需求预期。全球美元流动性仍然紧张,经济衰退的担忧再次压制商品走势。本周包括十五个五年规划框架的五中全会、美联储的利率决议以及中东能源和商品价格传导的市场影响在内的宏观经济事件频繁发生。
2、供应端偏中性。
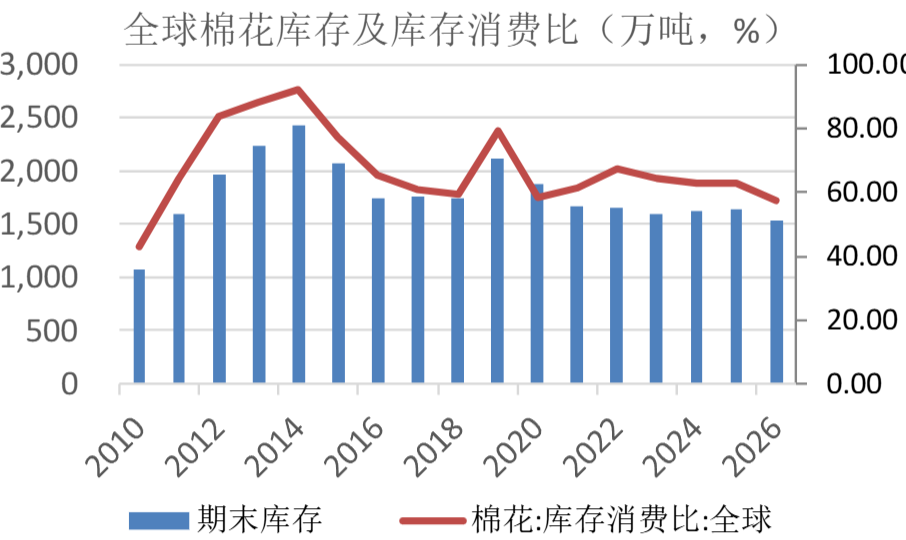
新疆新棉采摘进度接近80%,北疆接近完成,南疆超过60%;截至10月22日,全国新棉累计公检量达到126.92万吨,同比增加25.53万吨。市场调研反馈显示,由于单产及衣分下降,新年度新疆棉花产量可能降至700万吨以下。
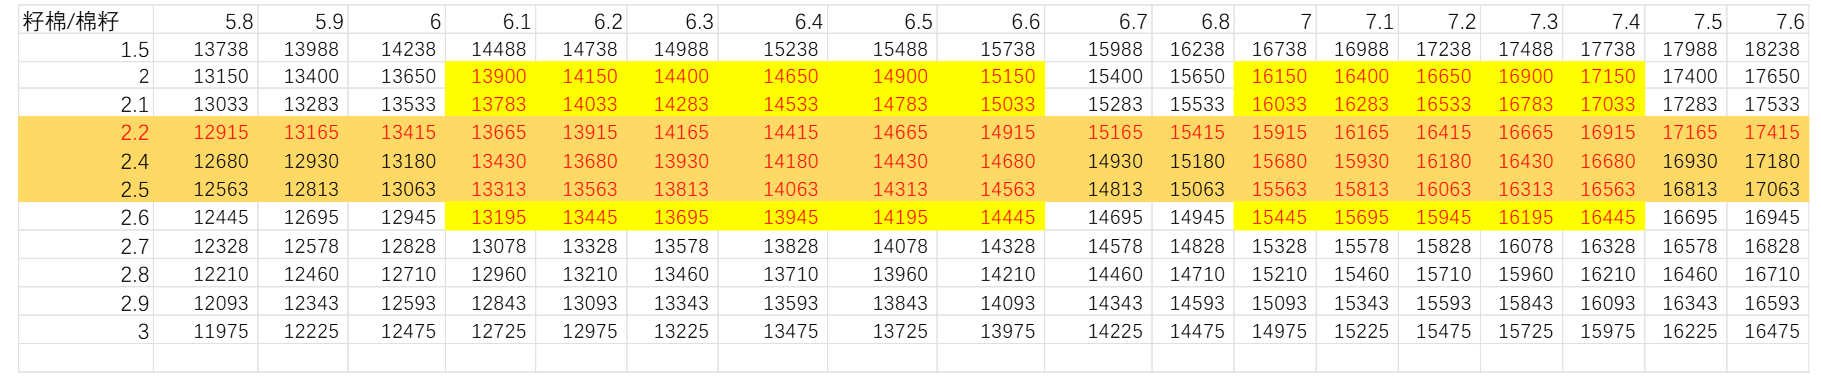
因此,籽棉收购价格多在7.3-7.6元/公斤左右,同比去年增加1-1.2元/公斤。加工厂的轧花利润受到压力,存在提价意愿。
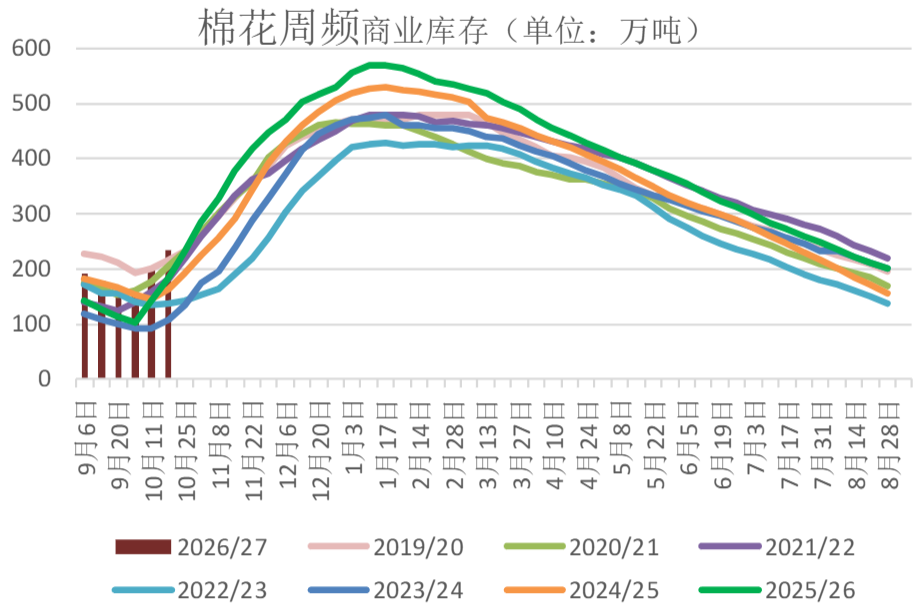
但新棉集中上市已导致商业库存迅速积累。截至10月15日,全国BCO口径商业棉花库存为261.18万吨,较9月底增加84.63万吨,同比增加89.16万吨;其中新疆库存为157.01万吨,较9月底增加88.07万吨,同比增加40.63万吨。
预计新棉的理论成本大多在16400-17200区间内,01主力将面临15900-16300区间内集中套保压力。
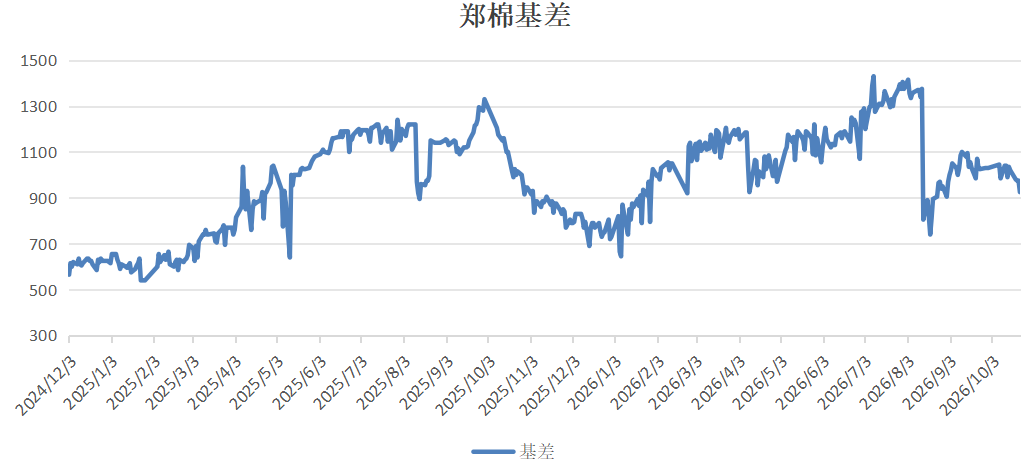
值得注意的是,新年度交割升水改革后,内地交割仓库升水普遍下调200元/吨,高品质指标升水也有所收窄。新年度棉花质量较差,现货商品的平均升水明显降低,其低于现货销售基差。仓单性价比下降,注册意愿降低,仓单压力有所缓解。
3、下游需求疲软。
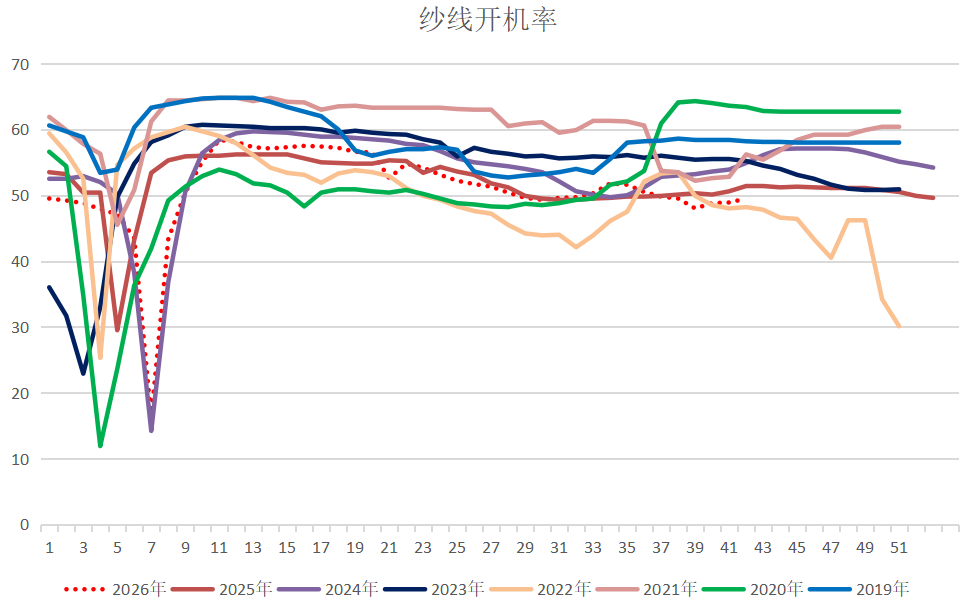
"金九银十"即将结束,需求反馈不如预期。目前纱线开工率在低位波动,不足半数开工。纱厂利润疲弱,棉纱交易量低迷。成品库存积压以及港口棉纱库存快速增加。企业原材料采购主要以按需采购和补充必要库存为主,主动补货意愿较低。旺季结束后将转入淡季,现实弱势给需求端带来的负面反馈可能持续。需关注前期需求及上半年抢出口导致的后期风险问题。
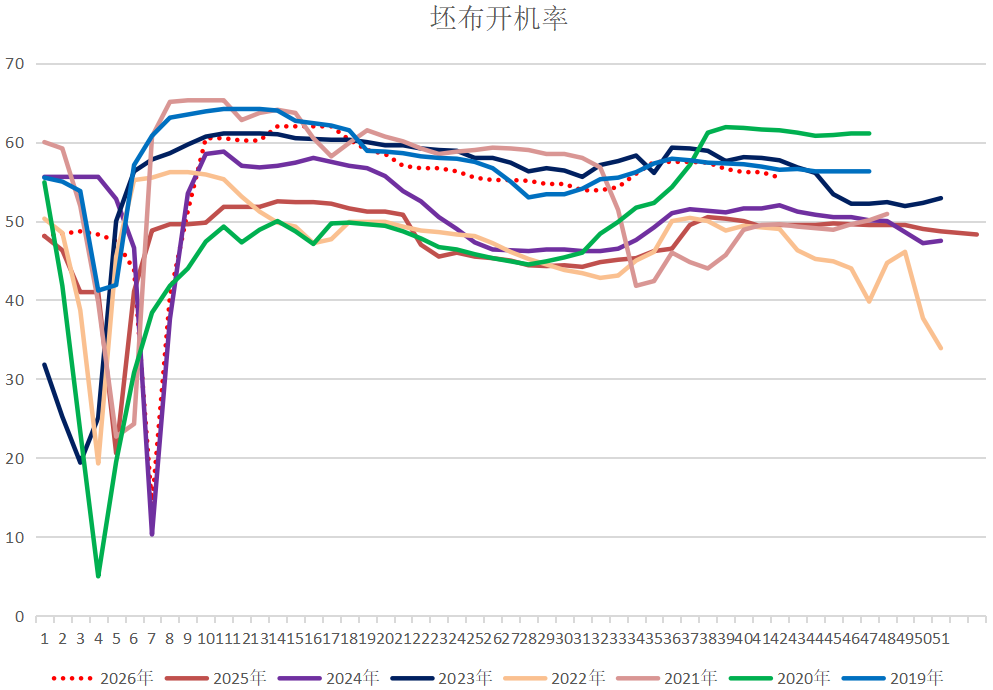
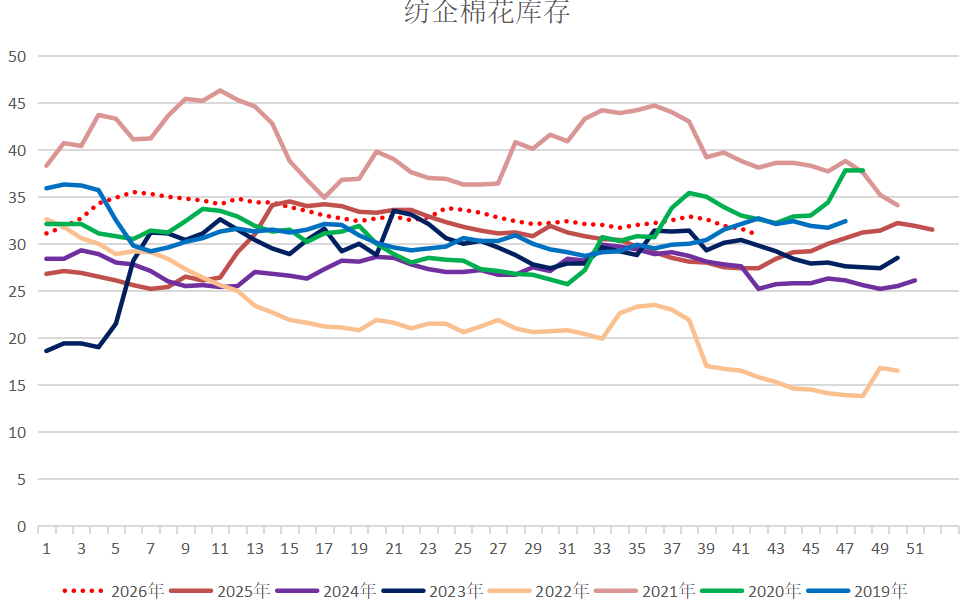
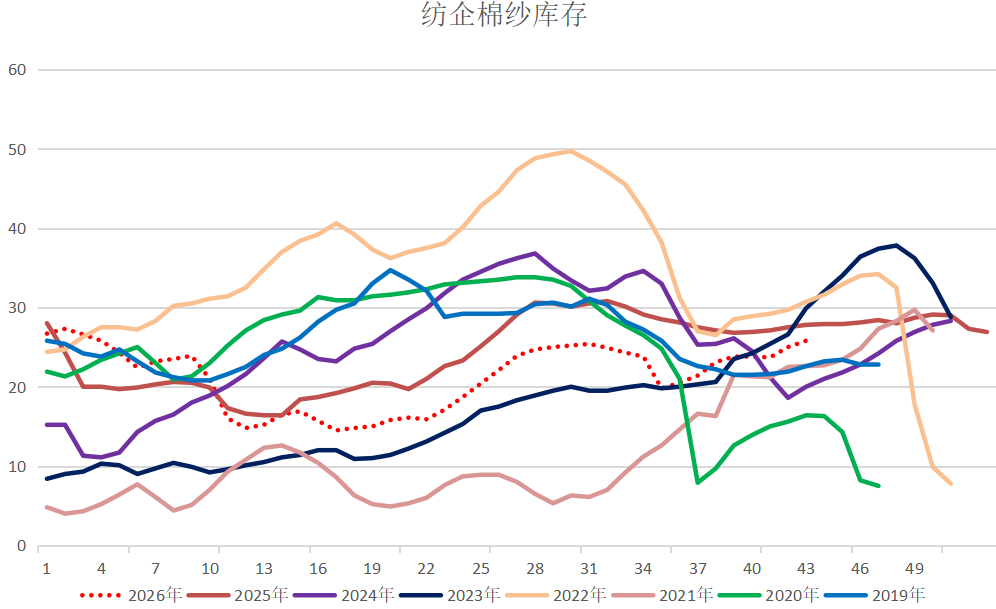
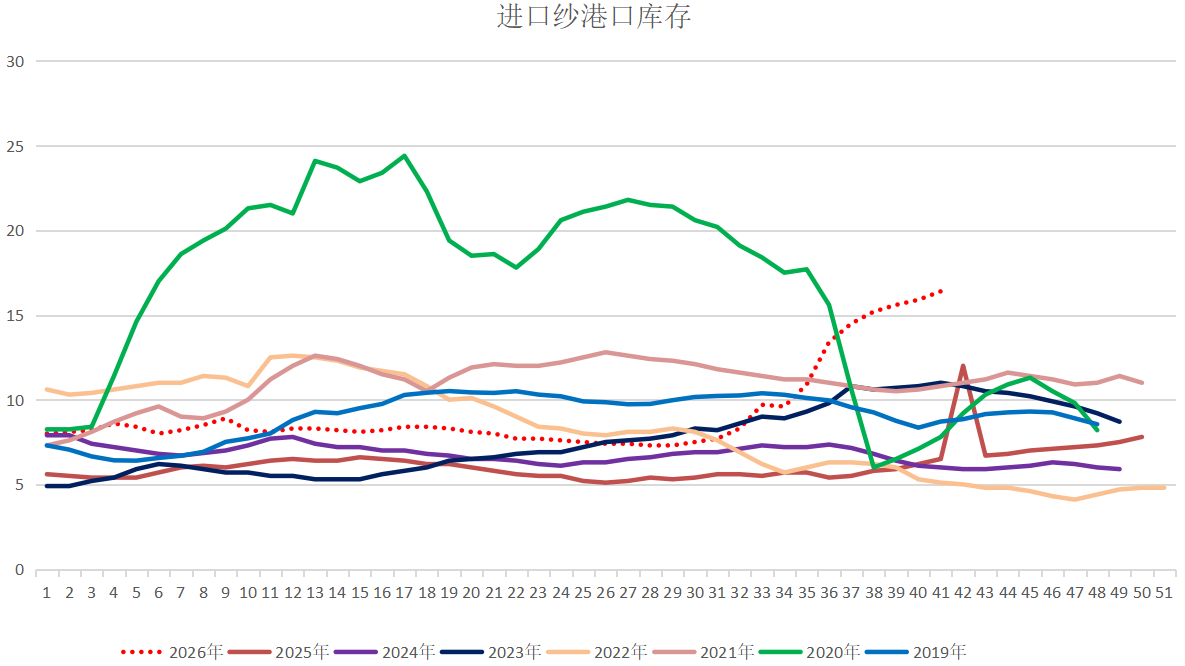
总体来看,新疆棉花减产预期增强,新年度仓单改革以及籽棉采购成本对棉价形成了坚挺支撑。然而,去年结转库存相对较高,同时10月USDA公布全球棉花产量增加也打消了新疆减产的利好消息。郑州棉花的反弹因需求拖累和集中套保压制受限,预计短期内将在15500-16200之间震荡。