【Wdoodoo每周纸业报告】浆价磨底等待库存清理,关注低估值下的长期企稳机会
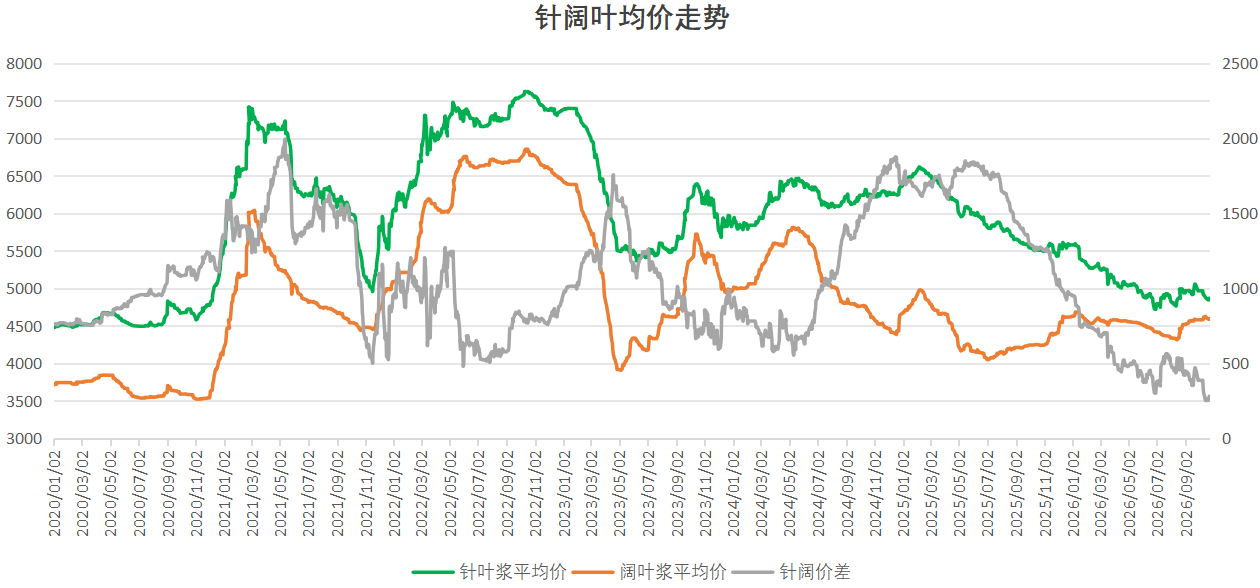
受宏观环境影响,上周纸浆整体表现疲软且波动较大。针叶浆现货均价约为4867元/吨,相较上期增加3元/吨;阔叶浆现货均价为4587元/吨,相较上期减少15元/吨。贸易商不愿高价出货,现货基差整体转正。然而,成品纸生产和销售疲弱,纸厂补充原材料较为谨慎,纸浆库存正在缓慢消耗。
1. 高原油价格与宏观经济衰退预期增加。
近期中东地区舆论的波动以及地缘政治风险上升导致能源和化工成本持续高位,严重压制了下游需求预期。全球美元流动性紧张以及经济衰退预期再次对商品走势形成压制。本周宏观经济事件较为密集,聚焦于“十五五”政策调整的五中全会影响、美联储加息决议以及中东能源与化工传导对市场的冲击。
2.产能预期再次提升,旧仓单影响仍需解决。
白俄罗斯计划建设一个年产80万吨的纸浆厂,APP计划在广西和海南增加200万吨的纸浆产能,加拿大针叶纸浆公司Good Voice计划在11月恢复生产。长期产能预期的增加抑制了上周的市场走势。
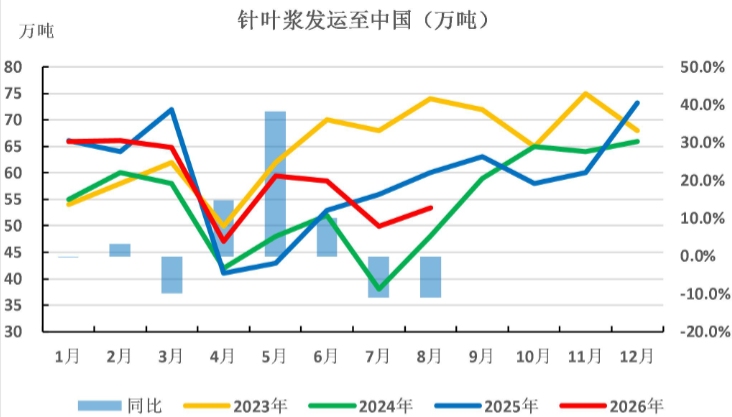
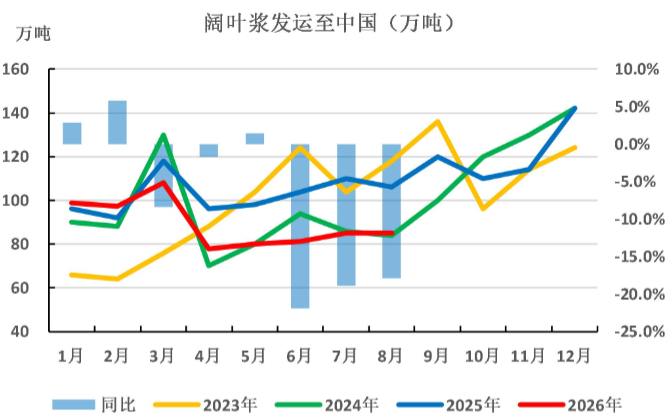
然而,由于价格下跌的影响,今年针叶与阔叶木材的生产继续减少。PPPC数据表明,今年8月全球针叶与阔叶木材的发货量处于近年来的低位,出口至中国的纸浆发货量同比下降。随着近期市场价格降至针叶浆现金成本,纸厂在低价点表现积极,现货价差普遍转正。需关注旧仓单的消化以及港口针叶浆价格。
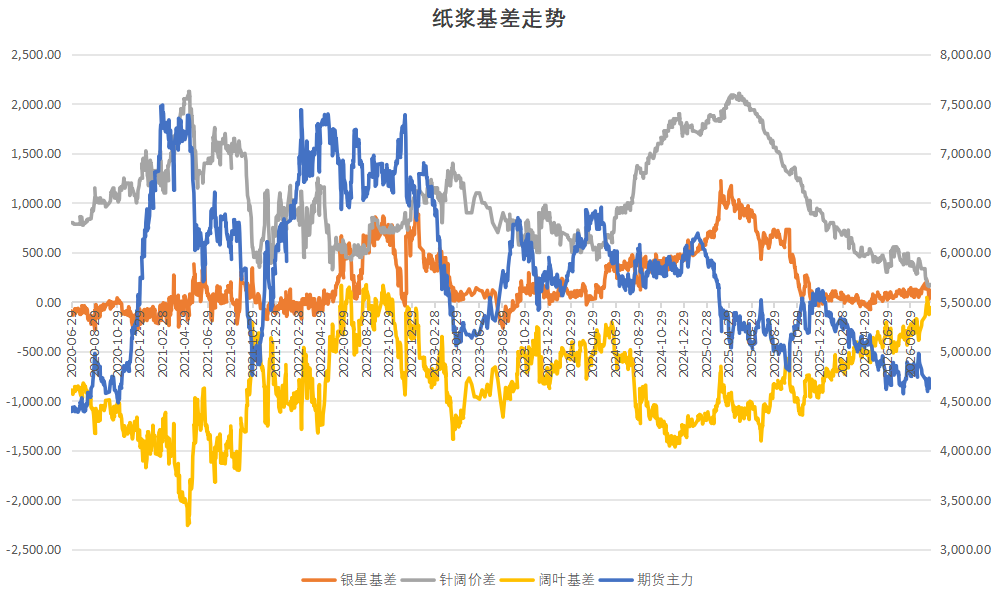
阔叶港口库存仍处于低位,整体趋势较为平稳。然而由于针叶与阔叶市场价差处于历史低位,市场弱势对阔叶市场表现造成了拖累。
3.下游需求预期走弱
预计纸品旺季不旺、淡季更淡。各主流纸种的生产与销售进一步疲弱,成品纸价格持续下滑,白卡纸与文化纸的压力相对较大,仅生活用纸表现稳定。下游原纸企业加工普遍亏损,纸厂以降低价格并提高生产量为主,导致毛利率较低。预计近期开工率难以提升,需求端对纸浆的支撑较为一般。需关注成品纸库存的周转。
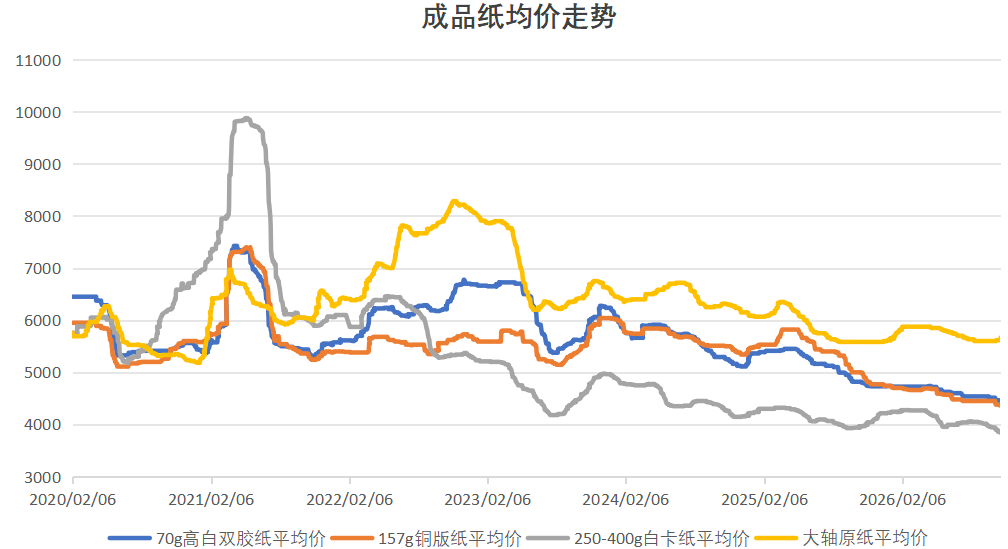
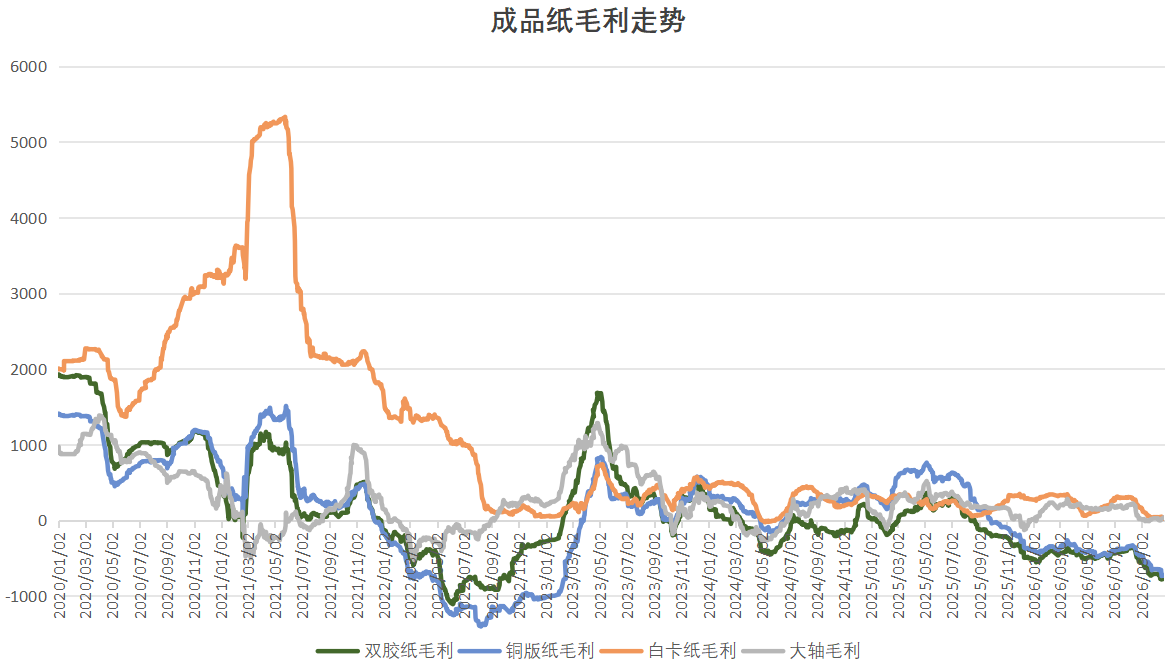
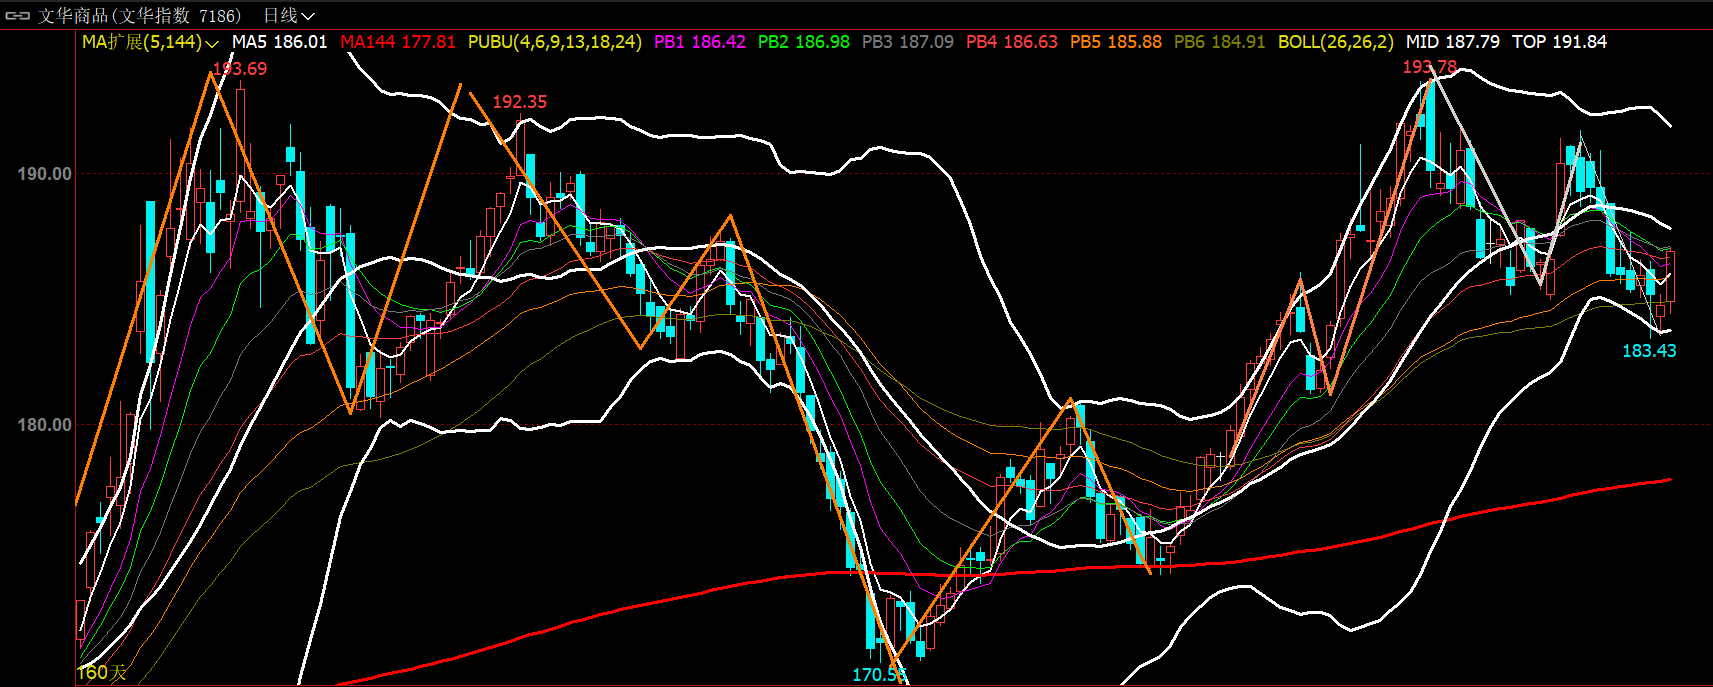
总体而言,成品纸的生产与销售疲弱,原材料补库意愿不佳,纸浆港口库存出清缓慢。然而外部纸浆厂停止减产以提升价格,针叶基差整体转正,针阔价差较低。随着针叶浆供应边际收缩,低估值优势愈加显现。纸浆的上行与下行动力有限,预计主要核心波动区间仍在4600-4900之间。未来将关注成品纸与针叶库存的消化情况,并观察短期市场动向,有待尝试几个月内稳定市场。