【Wdoodoo 周度棉花报告】减产有限,郑州棉花弱势反弹
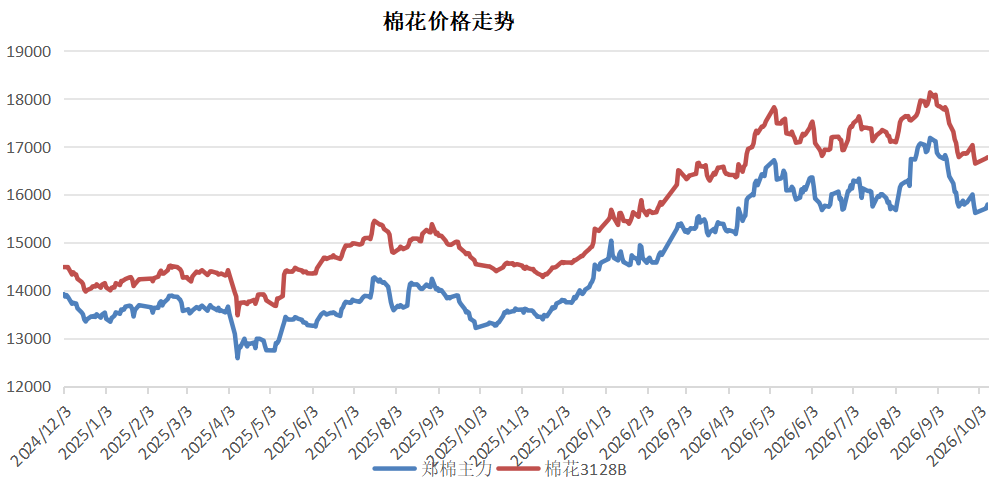
本周,郑州棉花期货先涨后跌,CF01收于15850元/吨,较前一交易日上涨60元/吨;国家棉花3128B收于16870元/吨,反弹95元/吨。新疆减产预期加强了成本支撑,但高库存积压的陈棉以及旺季需求疲软抵消了积极影响。
1、宏观表现中性。
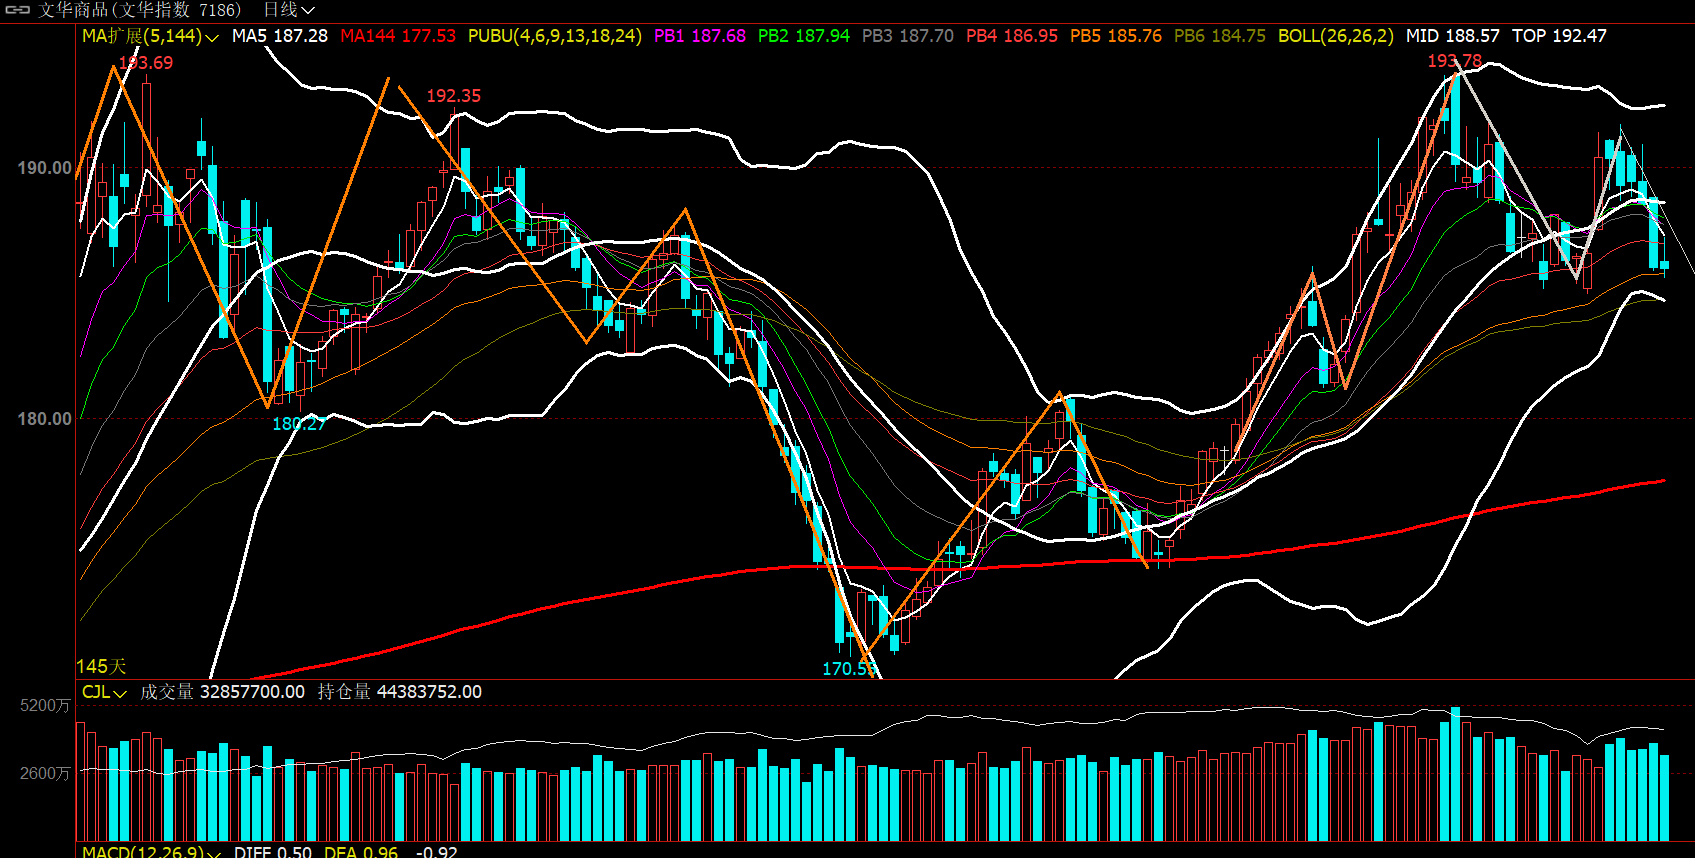
9月美国通胀数据超出预期出现上涨,10月加息预期升温,周中对大宗商品构成压力。然而,随着美国进入中期选举冲刺阶段,特朗普政府对改善流动性环境需求强烈。美联储官员言行偏鹰实际偏鸽,多数倾向于年底加息一次。10月保持市场利率不变的可能性为83.9%,加息25个基点的可能性仅为16.1%。大宗商品的下行压力有所缓解。
1.供应侧略偏支撑。
北疆收获即将完成,而南疆则处于上坡阶段。随着北疆收获的开展,产量及衣分数据进一步确认偏弱,减产幅度超出9月预期水平。市场认为新疆棉花产量已减少至低于700万吨,一些机构已经调低至680万吨或更低。
今年皮棉的净衣分同比下滑1个百分点,主流净衣分在34%-36%之间因价格上涨,棉农惜售心理明显。
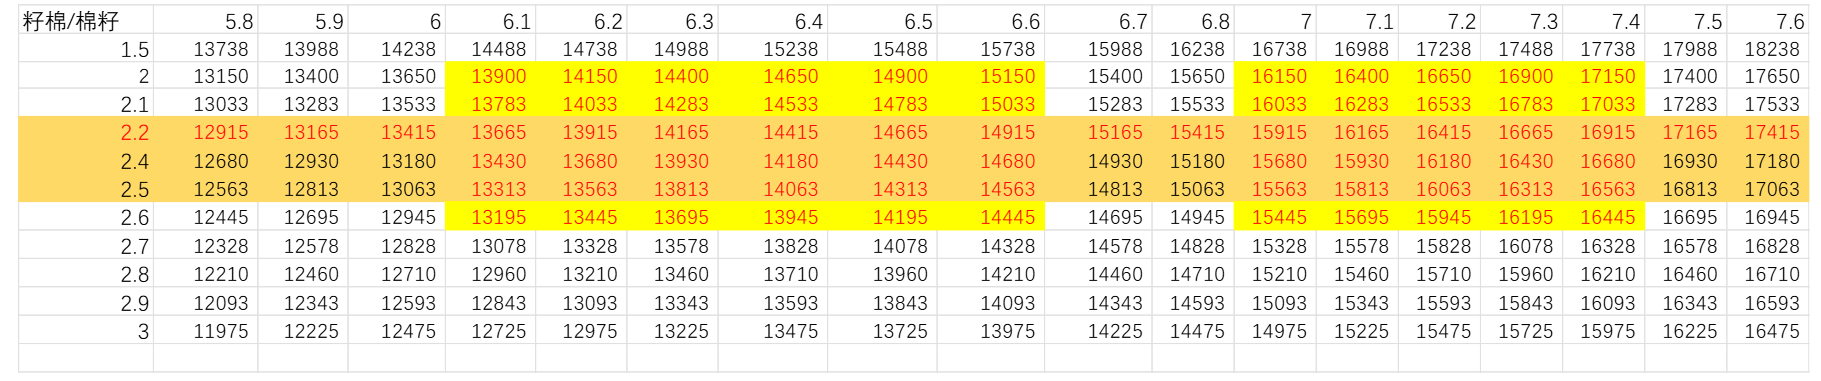
2026/27年度籽棉收购价格大多在7.3-7.6元/公斤,理论上新棉成本大多在16400-17200元之间,预计套保压力将在15900-16500元之间。
现货棉花整体交易表现低迷,纺织企业主要以刚需采购为主。市场逐渐增加低品质低基差棉,棉花现货销售基差虽稳定但略显疲弱。
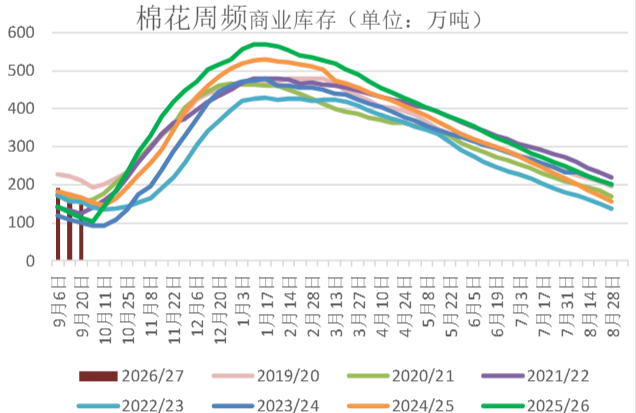
但截至9月底,全国商业库存为180万吨,同比增加634000吨。随着新棉集中公检上市,供应出现季节性增长。此外,本月USDA报告偏空,美国和巴西棉花产量提升部分抵消了新疆预期减产的利好消息。
2.下游需求较为疲软。
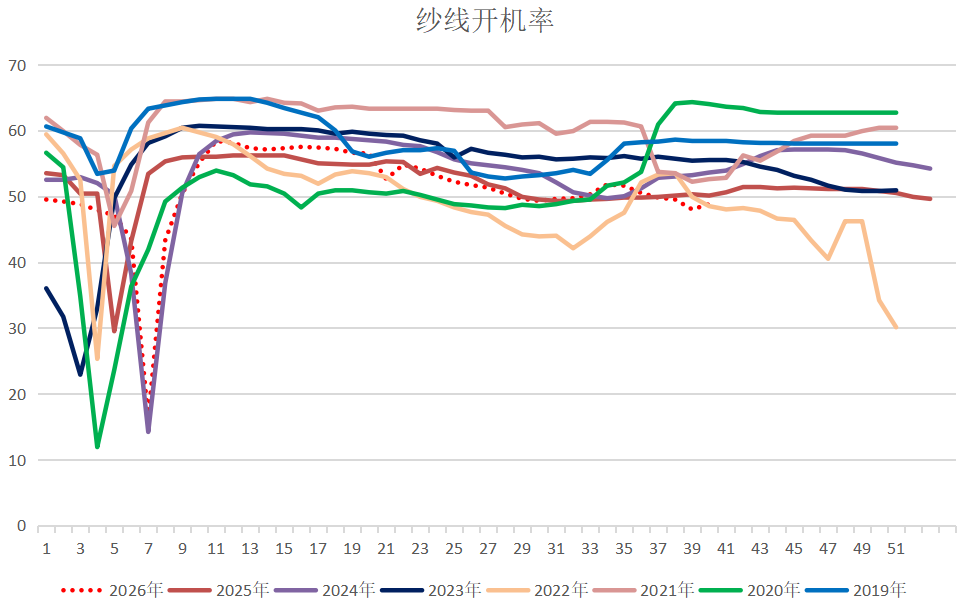
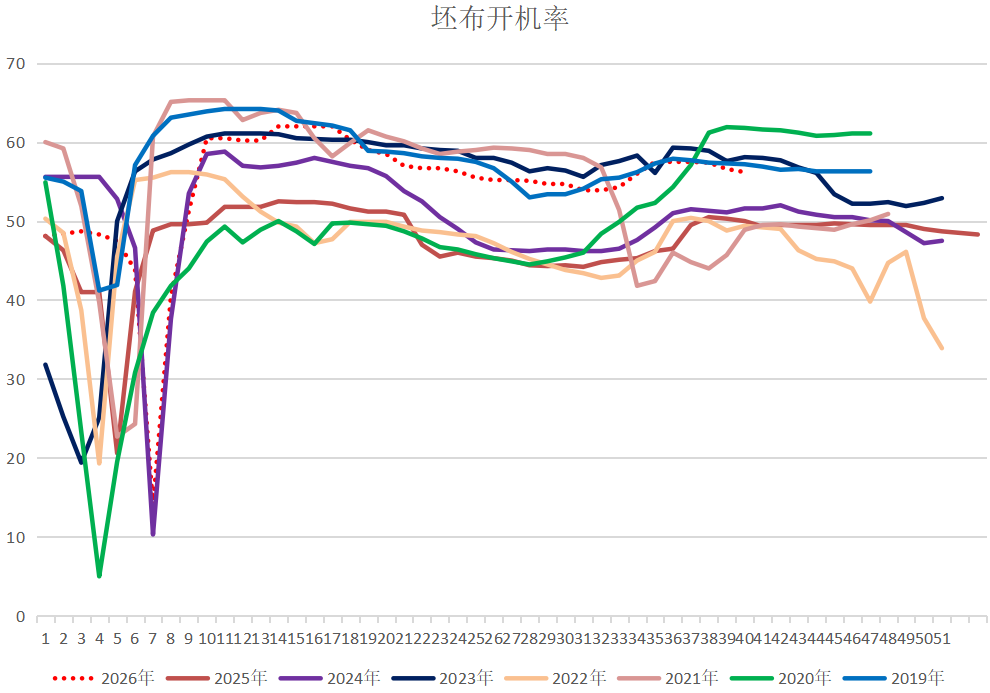
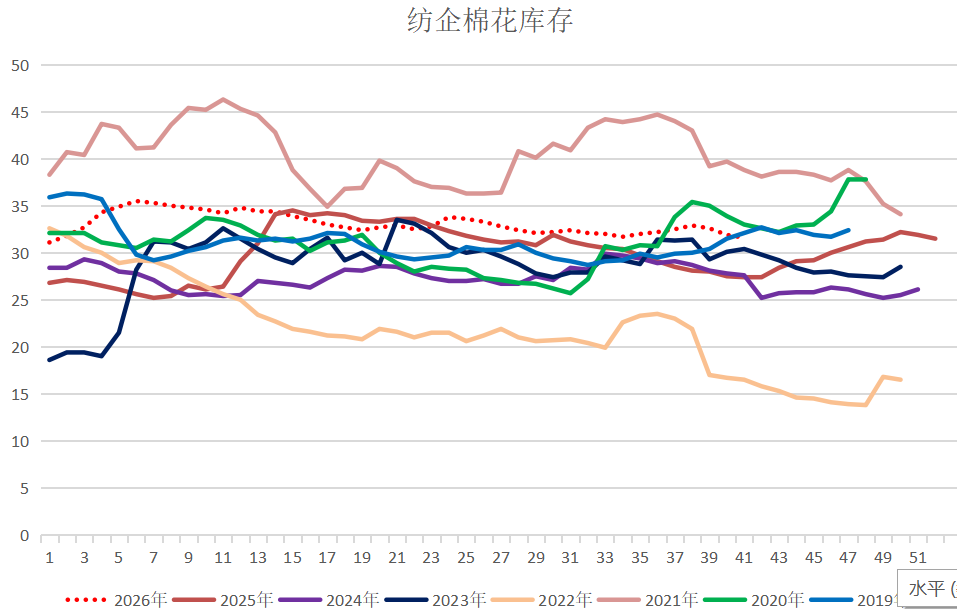
“金九银十”已接近尾声,需求反馈不及预期。目前纱线生产低位波动,开工率不足一半。纱厂利润疲弱,成品库存增加,港口棉纱库存快速上升。旺季结束后将转入淡季,需求端弱现实的负反馈可能持续。需关注年初出口抢跑带来的前端需求与后续风险问题。
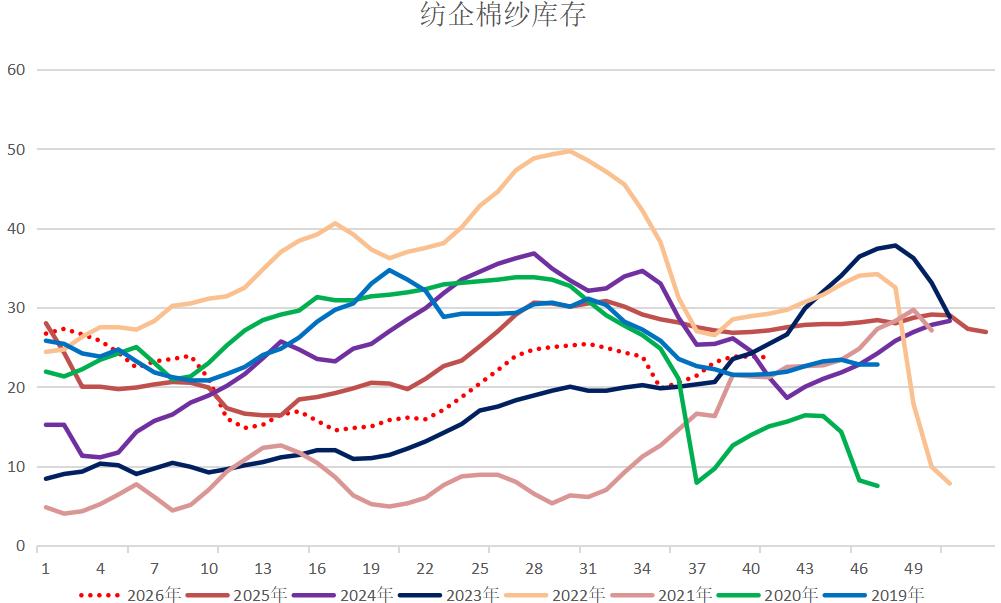
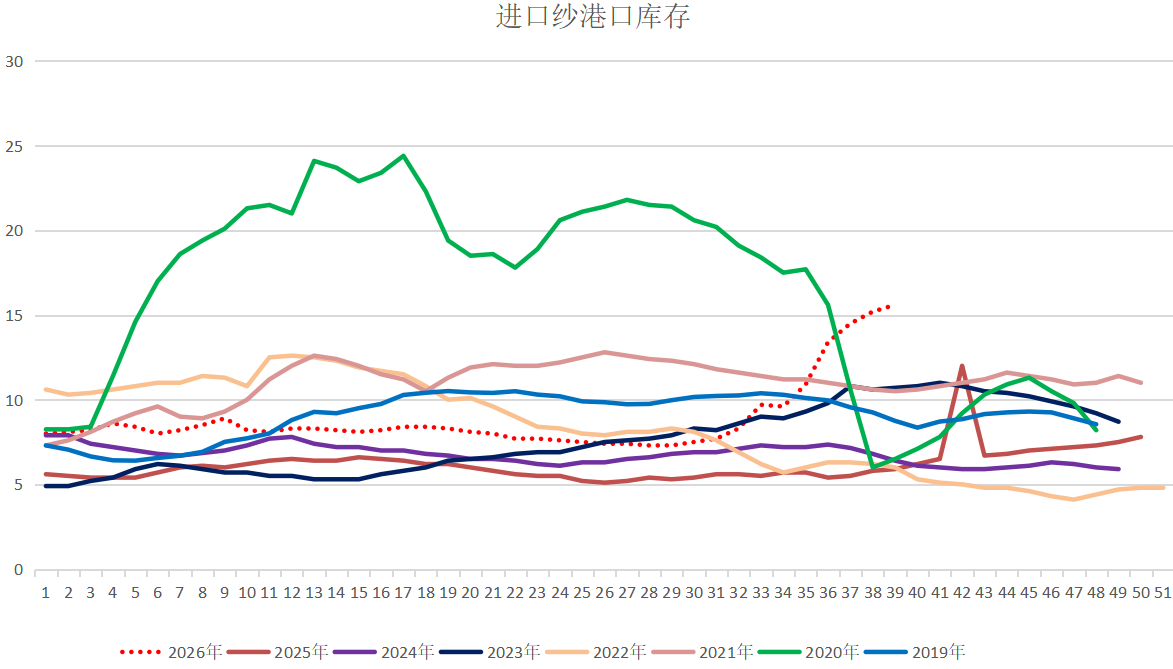
总体来看,新疆棉减产预期增强,籽棉收购成本刚性支持棉价。但去年库存压力高企,加上USDA全球棉花产量调整,消解了新疆减产的利好消息。郑棉反弹受弱需求与套保压力制约,目前尚不具备出现显著单边波动的条件,预计短期将在15500-16200区间内震荡。